希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
B站号:德拉啦啦啦
公众号中回复:“养老”,领取当代年轻人躺平养老攻略,回复“医疗”,领取续命大招
有朋友在证券上班,A股开户优惠,有如下资源:股票万一免五,万0.9,ETF最低万0.5免 了,可转债最低万0.02免5,两融最低5.0%以下
有无需香港卡的港美股渠道,无需汇款,可人民币出入金,资金出入无障碍【人人都可参与港美股!】
需要可以在文末添加微信咨询╭☞(  ̄ ▽ ̄)╭☞
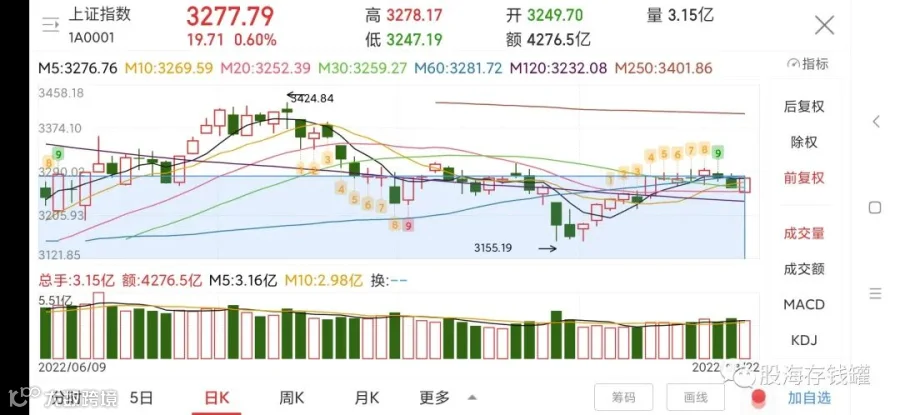
收盘总结。K线几乎收最高,算是对利好的反应,但是量能没带起来,挺有意思的,释放流动性的利好并没有带来有效流动性。箱体上方的压力还是比较大,五日线只是勉强够到,后续回踩一下半年线的可能性比较大,看看届时观望资金敢不敢上车吧。
降息降准这种利好现在已经提供不了太多刺激了,特别是对于蓝筹这一边,依旧死气沉沉。流动性一释放,钱多了,新能源会松一口气,大家又跑去追新能源,毕竟炒作性板块吃的就是流动性。隆基今天又被锤了,他到底算蓝筹还是新能源呢?涨起来两边都沾,跌起来两边都不管它。今天是因为前高管内幕交易被查,尽管隆基方面发了声明撇清关系,但是咱大A的资金不看这个,跌吧,破50我又可以买了,开心!蓝筹死就死,新能源咱不追,没有永恒的赢家,趋势总会逆转,坚持做好一边,长期一定赢。
港股还不错,微调,没有跟随美股大跌。腾讯反弹了两天后罕见的没有被用力砸盘下来,不用说肯定是公司自己在大手笔回购。上周五腾讯回购了3.5亿港币,幅度相比起上一季度又有提升,占到当天该股票总成交量的5%左右,刚好等于大股东的单日减持上限。很明显可以看出腾讯公司这边是怎么想的了。你减持,我回购,刚好对冲掉负面影响。国内几个互联网巨头甭管你看不看好或者认为它有没有良心,你都不得不承认在对股东的负责程度上他们领先其他国内公司好几个档次。总有人说腾讯过去赚了这么多钱怎么分红这么小气,真是有趣,成长型的公司大手笔分红你以为是好事吗?苹果微软你以为股息率很高吗?这两年腾讯增长受困停滞是不是就开始分享利益了?公司发展到什么阶段,钱就怎么花,不要太想当然。
美股股指期货持续下行,我的小手已经蠢蠢欲动了。很显然七八月的财报行情已经走完了,接下来如果没有什么实质性的利好刺激一下情绪,想再冲年线就是一个纯技术问题了。所以先看能否在半年线过得支撑不破位。市场目前倾向于认为9月可能只加50基点,但是对应的逻辑是经济衰退,到底哪个因素对股市影响更大呢?所以9-10月市场分歧性可能较大,说不定蕴含机会。
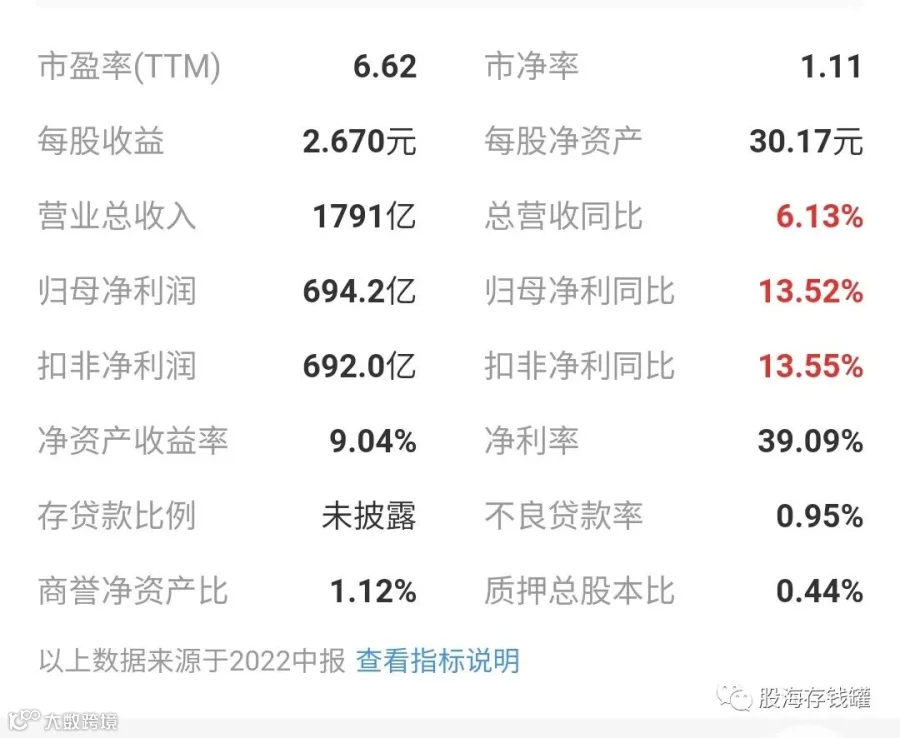
最近各家银行开始公布业绩,凡是公布了业绩的银行就没有利润增速低于两位数的,平安银行增长25%,招商银行增长13%,预计宁波兴业也不会差。很多人有疑问,今年明明金融行业不太平,又是断贷风波,又是地产暴雷,为什么银行业绩在涨?我实在不明白为什么会问出这个问题。就好像你问我为什么茅台今年上半年业绩涨了20%一样?因为去年上半年是246亿,今年上半年利润298亿,所以它涨了20%啊,这不是算数问题吗?我只能这么回答你。当然你并不会问茅台,因为在你心中默认高端白酒业绩就是会增长。而银行,一个持续增长,业务繁多的行业,你自己给它做了个要暴雷业绩要被砍的假设,甚至做了个房贷业务等于银行全部至少也是绝大部分的假设,所以你要问银行业绩为什么会涨,这个问题并不是来自银行的业态本身,而来自于你自己做的假设本身就是不存在的。
事实上银行经历的只是疫情影响实业和地产行业出清下的正常利空,这种利空程度并不比2020疫情爆发时大,只是暂时影响资产质量,20年银行都能增长,何况今年?太多自媒体像蛆虫一样为了热点和流量去夸大一些事情,天天用一套伪逻辑渲染金融危机,制造恐慌,连带一群唯恐天下不乱的愤青们天天期待着房地产崩盘。大家一定要有独立思考的能力,主导经济的力量到底是什么,是舆论,是社媒,是群友吗?这个国家拖着庞大的身躯前进,小角色们的三言两语自以为能有什么社会影响力,实际上金融体系谁在乎你?真以为网上一个舆论火了对于实体影响有多大呢?你可以不信啊,但能做的也只是不信而已。你天天期待天下大乱,幻想着财富重新分配,就算那一天真的到来财富也未必会分到你身上来。还是好好投资自己吧,比当个键盘侠强。
客观而言今年银行的二季报多多少少都会有些水分,毕竟二季度受疫情影响经济糟糕是明摆着的事实。很多银行在披露业绩时都不约而同的做了一些调控,比如招行放慢了减值计提,平安银行加大了不良核销,我觉得可以理解。好的年份藏利润,不景气时分点肉吃,对于公司财务层面来说是好事,利于融资和运营。但资本市场并不认这个,我也认为不应该把一些可以调控的数据当做经营下滑的遮羞布。正确的态度是这样的:一方面银行的盈利能力正常,业绩增长,但另一方面资产质量下降,亟待改善。我们只需要看到不好的地方是哪些,这些问题是永久还是暂时,暂时的话多久会改善。
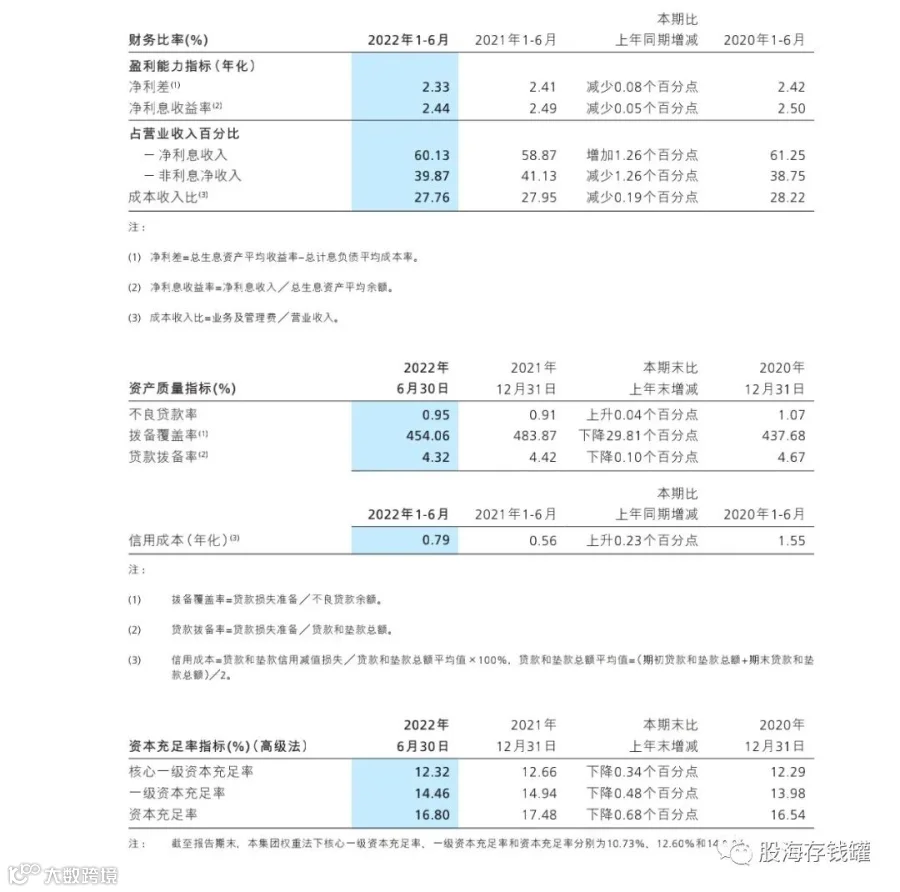
就拿招行来说,息差下降0.07%,主要来自于资产收益率降低以及存款成本上升,在二季度经济效率低下的环境中实属正常,借贷意愿降低而长期定存比例增加,这不是招行单独的问题而且整个行业都受影响。这一部分的影响也会随着疫情对社会经济影响的下降而下降。中间业务增速原地踏步,主要是财富管理手续费收入这一块受市场环境影响较大,上半年的股市就是烂,没啥好说的。但是零售客户总资增长17%,高净值客户增加,信用卡手续费增长,只要客户还是选择,信任招行,只要蓄水池还在,这部分的影响也会随着市场改善而改善。不良率1.13%确实提升了不少,但是新生成数据环比下降,三季度房地产的矛盾算是一次集中爆发,所以三季度不良数据很难有好的改善,不过早暴露早修复嘛。总的来说这些问题都存在,但都不是永久的,可以修复。
综上所述,银行业上半年业绩确实不错,而全行业的资产质量可能在三季度迎来矛盾高峰,但未来必定会好转。这几个月以来萎靡的股价就是市场在反馈对于三季度的糟糕预期,现在三季度都快结束了,跌也跌了,你有什么好紧张的呢?就像我在此前关于腾讯财报的视频里说的那样,市场短期想干嘛我都无所谓,我只看长期价值。银行板块估值已经很低了,目前的利空没啥分量,都是暂时的,反而给你舒适买入的机会,长期而言银行就是优质资产。像我们前面所言,银行的利润确实可以调控,但它每年分给你的钱是货真价实,这种行业你如果都质疑他赚的不是真钱,那建议去买獐子岛吧,A股财务魔幻的公司太多了你何不去买一个魔幻板块龙头?今天就聊到这里,祝大家投资顺利!