


希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
B站号:德拉_股海存钱罐
有朋友在证券上班,A股开户优惠,有如下资源:股票万一免五,万0.78,ETF最低万0.5免 5,可转债最低万0.4免5,两融最低5.0%以下
需要可以在文末添加微信咨询╭☞(  ̄ ▽ ̄)╭☞

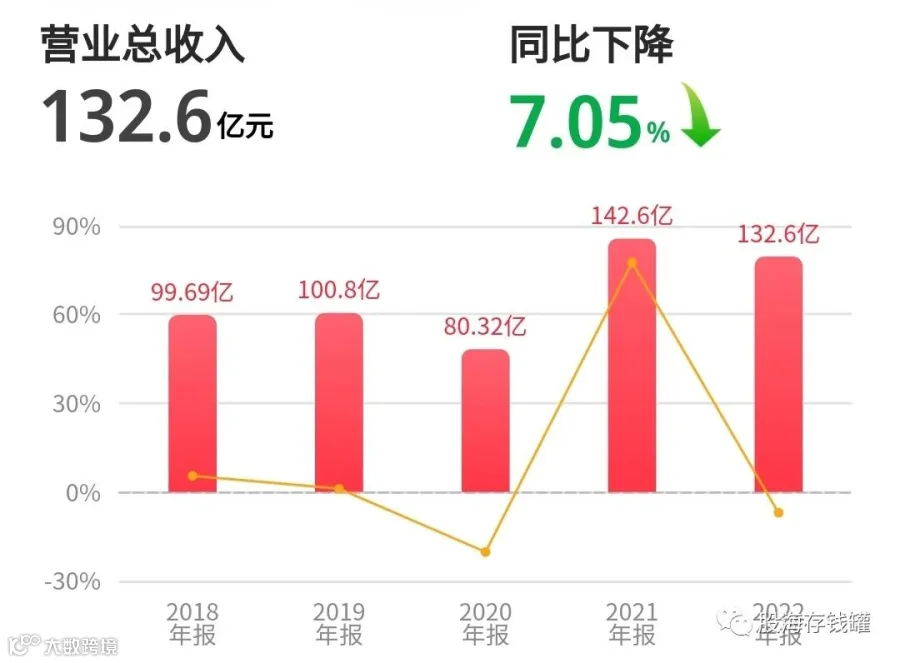
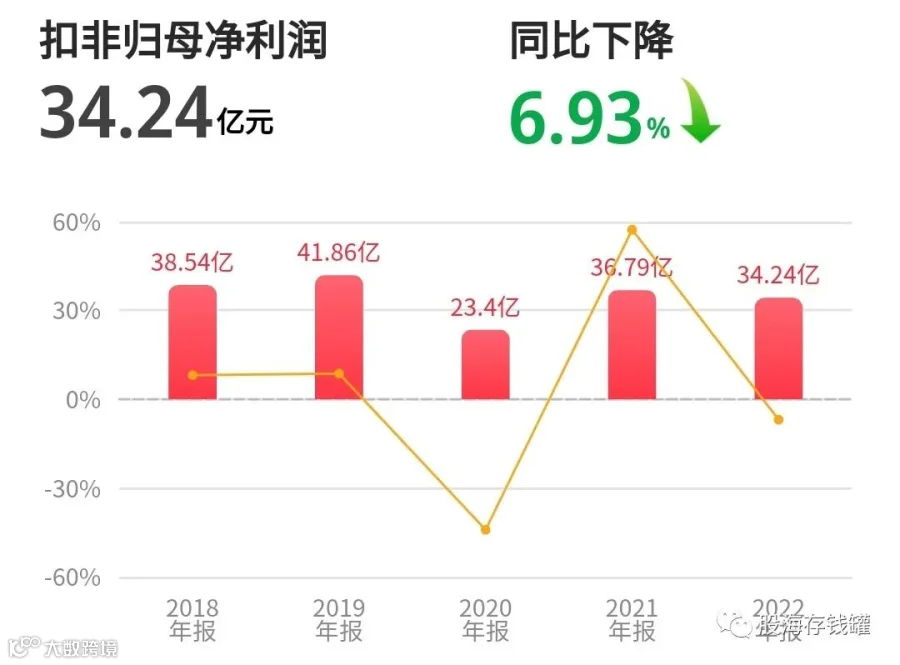
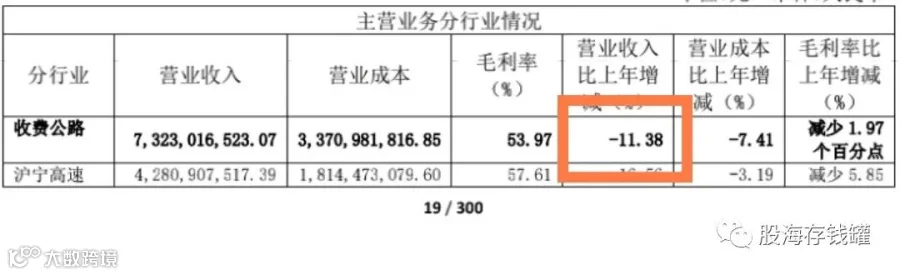

接下来聊几个关注点。首先,如何看待业绩下滑呢?财报的解释说主要是受路网通行量下降以及四季度货车减免通行费的影响,加上房屋交付规模下降,地产业务结转销售收入相应减少所致。分业务看,2022年宁沪高速收费公路业务、配套服务业务、地产销售业务分别实现营收为73.23亿元、11.24亿元、6.74亿元,同比分别减少11.38%、21.78%、34.46%。疫情影响出行,对于高速行业来说可谓牵一发而动全身,业务肯定受到打击,减收减利是必然的。而同期的深高速扣非净利润几乎腰斩,粤高速下滑22%,业绩不行是全行业的现象,宁沪高速的利润降幅在高速股中算比较少的,说明其经营层面仍然优秀。今年不利因素基本消除,业绩恢复是必然的。
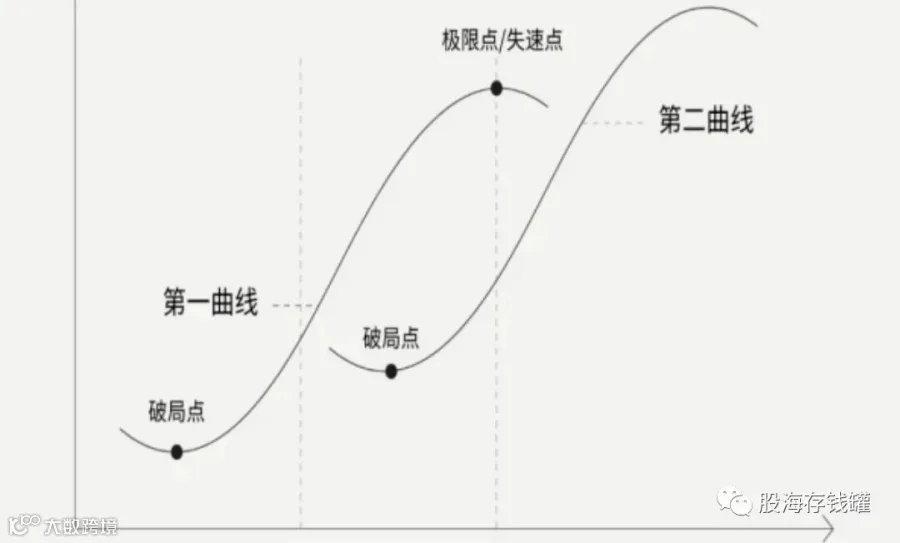
其次如何看待投资业务占大头的问题。去年的整体人员流动状况对于交通行业的影响显而易见,宁沪高速为什么利润只下降了个位数的百分比?主要是由于18.68亿元的投资收益贡献了超过一半的实际利润。其实投资收益这几年一直在宁沪高速的利润构成中占重要比重,2021年及2022年宁沪高速实现投资收益30.82亿元,占比同期净利润达38.5%。其中路桥相关的投资自不必说,宁沪高速在金融领域的投资热情也很高。除进行了黄金投资以及购买了大量理财产品外,他还投资了洛德房地产母基金、认购国创开元二期基金、江苏银行股权期限等,此外,还出资约20亿元战略投资紫金信托。
持续大规模投资理财也使得宁沪高速近两年投资收益大涨。投资已经成为宁沪高速的第二增长曲线,成为其日常业务构成的一部分。他这种行为并不像某些公司一样账上有钱就随便瞎买资产,炒股而不务正业, 而更像是公路届的伯克希尔。

为什么宁沪高速如此热衷于投资呢?众所周知一个成熟企业的营业收入增加方式有两种,一是提升单价,二是提升规模。宁沪高速的高速收费是不能随便提价的,所以就只能靠提升规模来进行成长了。可事实上像宁沪高速公路这样赚钱的项目是很难复制的,就像给你一千亿你也造不出第二个浦东机场一样。所以宁沪高速选择了第三种方式,投资。
宁沪高速主业相关的投资并不少,但往往也只能去投一些二流三流的项目来凑数,大致分为三类:一是江苏境内的路桥,二是房地产/园区,三是国外等其他投资项目。毕竟有哪个项目能够比自有的宁沪高速公路更具吸金能力呢?为了解决这个问题,宁沪高速的总体投资呈现两大特点。一是非路投资出彩,如江苏银行、江苏金租、还有部分风电资产都是宁沪高速这几年的重仓方向,表现出色。二是杠杆拉满,毕竟上述项目都不如自身资产收益出色,想要靠它们去维持甚至拉高ROE实在太难,所以只能增大杠杆以维持ROE不那么难看。投,借钱也得投,这也就引出了债务相关的话题。


一方面,高债务对于资产和收入稳定的公司而言是没啥问题的。宁沪高速具有大量路桥收费权益,形成了稳定的现金流,经营现金流始终都高于净利润,这个是我们判断一个公司财务状况的基本标准了。正是基于这一因素,公司可以与债权人协商将短期债务延期至长期债务,大大缓解财务压力。因此宁沪高速的负债跟金融行业面临的风险完全不同,并不存在什么偿债风险。另一方面,宁沪高速的投资生意模式就是以低融资成本置换高理财收益,赚利差,这就跟银行赚息差是一样的。宁沪高速的综合融资成本显著低于主流央企,22年四季度仅3.41%,略高于一年期存款利息。说白了,这么低的成本,融就融了呗。

最后聊聊分红 。根据其分红预案,今年股东收到的分红依旧会是每股0.46元,分红率达到62%。虽然每股分红没有增加,但总比深高速和粤高速出现分红下降要好。对于这样一个年年高分红,不缺现金流,派现融资比超高的公司,你还有必要嫌债务高呀?一个公共资源行业国企,没有倒闭风险,不管经营状况如何都愿意跟股东分享足够的利润,我们要的就是这个态度。
不过高速也是存在政策风险的,毕竟公共行业没有绝对的定价权,加上公路收费到期后的营收影响问题,以及公司的投资风险,这些你可以自己掂量一下。投资这类公司主要还是得问问你的内心,目的究竟是什么?有怎样的预期?能兑现自己的预期收益就行。我认为宁沪高速的核心投资价值还是在于收息,它稳定的分红能力和行业的现金奶牛特性是我关注它的原因。像长江电力和宁沪高速这种公司我对他们的目标就是6%-8%的年化,债性股,可作收息配置。
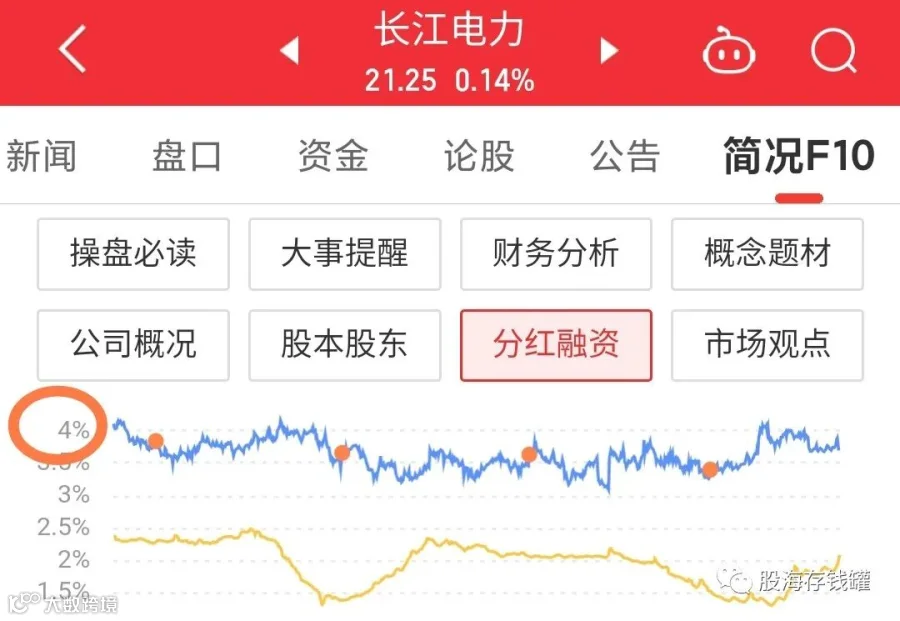
当然,个人认为长江电力比宁沪高速要好,只是长电太贵了,现在的价位连4个点的股息都做不到。在芯片医药互联网这种传统高估值行业都被砸到20倍估值的今天,水电龙头竟在20倍附近岿然不动,只能说,中国特色公共事业估值实在太牛逼了。今天就聊到这里,祝大家投资顺利!
