


希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
B站号:德拉啦啦啦
公众号中回复:“养老”,领取当代年轻人躺平养老攻略,回复“医疗”,领取续命大招
有朋友在证券上班,A股开户优惠,有如下资源:股票万一免五,万0.9,ETF最低万0.5免 5,可转债最低万0.4免5,两融最低5.0%以下
需要可以在文末添加微信咨询╭☞(  ̄ ▽ ̄)╭☞

收盘总结。A股再次强势,做多资金实在是憋太久了,周初开始就有人赌reopen,官方模棱两可的辟谣并没有打消市场热情,外资虽然此前选择借机撤退,但今天又冲了进来。一件事情当所有人都选择相信时市场就有了合力,反弹压力先看箱顶3160,3000以下没有买筹码了现在也不用追了。另外这周主流标的都是大单在进小单在出,虽然不能决定什么,但总有一次散户是在这种过程中丢失筹码的。
港股没什么好说的,当初杀跌源于恐慌和国际金融问题,各种公司都是乱跌,那么现在反弹起来也是瞎涨。恒指在14000短暂的待了一阵子后今天又拉回16000上方,市场被压抑太久了,同时也可以看出港股真的是便宜到资金都看不下去了。
美股回调了,纳指又回前低附近。在大部分人还在关心12月加息多少的时候,美联储已将重心转向长期加息。我们一直在说美联储温水煮青蛙的策略有一手的,在连续几个月加息75基点后,透露出12月大概率只加50的信息,让市场安心,明年可能单次会降低到25-50,看似加息的峰值已过,但未来加息的时长会无限拉长,直到通胀消退。这种策略将资本市场的心理预期利用到极致,因此股市很难发生真正意义的崩盘。
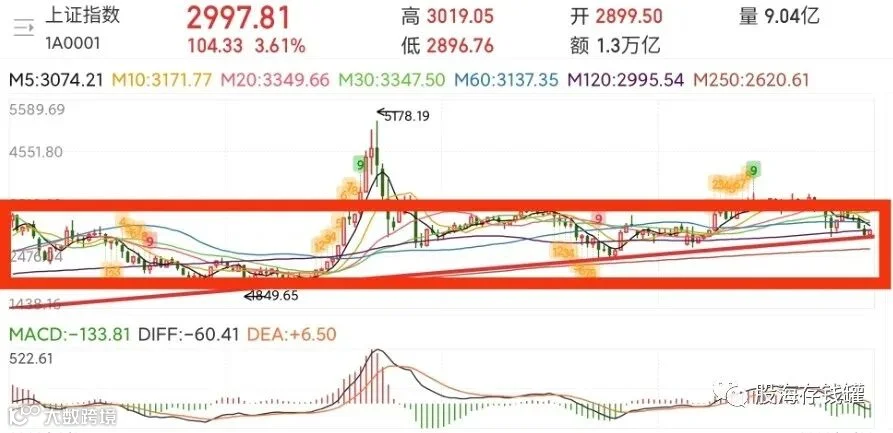
好的,来聊聊。最近这几年,市场被砸到3000下方后周边氛围总是非常绝望,其实也正常,你纳斯达克十年三千点老美炒股也得绝望。但是与之同时,每次反转的发生都让人猝不及防。2015年股灾的反转发生前大盘一度连涨三个月,拉出将近1000点反弹,就在人们都以为熊市结束时,16年1月单月上证怒砸22%,超过此前股灾的任何一个月,结果这一砸就砸出了蓝筹股牛市。18年跌破3000后单边走低,砸到2400附近时甚至出现了茅台海天跌停的景象,在一片悲观中牛市2.0开始了。2020年先是疫情带崩股市,然后只熊了三天立刻大逆转反弹,随后的全球熔断又让市场陷入极致恐慌,而当大家发现A股跌不下去这一事实时很多股票已经底部翻倍了。
每一次熊市的剧本都截然不同,底部反转的时机发生的也不一样。我们的市场十多年来一直在3000附近来回周旋,历史趋势底部也从2200抬升到了将近2900,你在3000下方买股票长期来看几乎不可能亏钱,正如你买在3000上方赚钱难度同样很大一样。因此乐观点看待,指数一旦跌破3000下方,你该担心的不是到底还会跌多少,而是会不会自己乱动一下就错过了反转。从这个角度来说,每每市场陷入跌破3000的恐慌时,你的策略应该是很明了的。
为什么道理很简单,但是很 多人就是熬不住呢?因为市场是会骗人的,这里我说的市场不是指单纯的股价涨跌,而且一切影响你判断的在外舆论因素。所谓三人成虎,无论是机构发研报,自媒体吹票或者看空,还是一群散户去追利空利好,一件事情说的人多了,你自然就信了。我们回想一下当初牛市顶峰时茅台股价突破2600后市场普遍观点是什么?中信喊出3000目标价,拜托,2600的茅台都80倍市盈率了,你真当酱香科技是科技股呢?各路财经大V告诉你茅台是奢侈品,具有金融属性,应该对标lv。那你去看看lv是什么估值?金融股又该是个什么估值?大部分散户一说到茅台就是毛利率无敌,永续,国家名片,其实消费和品牌这一块吧很难讲,茅台超越五粮液也就是最近十几年的事儿,哪有什么永远的王者呢?
那么反过来呢?茅台暴跌后发生了什么?时间回到现在,前阵子茅台接连暴跌腰斩大盘直奔2800之时,各路声音对于茅台的态度截然不同了。有人开始觉得茅台凭什么那么贵?成本几十块的东西股价一百都嫌多何况上千?历史最低pe是8倍,现在二三十倍的茅台还是高估。喝酒误事,科技兴国,一个卖酒的凭什么两万亿市值?况且,年轻人谁还喝白酒?你看,公司还是那个公司,只不过是一两年后业绩变得更好了,股价跌了而已,评价却天差地别。其实茅台没错,高毛利,高端消费属性,品牌辨识度高,利润可调节性强,在疫情之下确实属于避风港了。市场定价也没错,前两年50-80倍的市盈率纯粹是流动性泛滥,如今跌到30倍附近也算是消费股的合理估值,像伊利那种常年只有20几倍,茅台给点溢价的话也算正常嘛。只是很多人都不愿意承认他们所谓的逻辑和基本面,永远的目前跟随着股价随机调整的,他们也就是墙头草而已。
同样的案例我们也能在中免身上找到,根本没有几个人懂免税行业的运营模式,也不了解它的前世今生,当初还叫中国国旅时大部分散户以为是旅游股,哪怕人家旅游业务占比不到1%。20年二季度剥离掉旅游收购海免后蹭蹭几个涨停就翻了几倍,大部分人根本不知道发生了什么,只知道涨到三四百时一群人去追,2万亿市值都喊出来了。而前阵子跌到一百五六时,舆论就变成中免为啥不跌?三季度就赚6个亿,主播都比他赚得多,经济不行,衣食住行都省着钱花,谁还买奢侈品?一个开超市的3000亿市值? 之类的睿智言论频繁出现。不好意思,这个规模的超市还真不是谁都开得起,免税牌照泛滥?免税牌照有个毛用啊,免税行业玩儿的是规模效应,这也是为什么疫情导致利润严重受损中免还是不断的开免税城,薄利多销。给你个牌照你没有那么大的进货规模哪个品牌会给你便宜价格,你拿头去竞争?何况中免是国资垄断又叠加上海南开放政策,战略意义摆在那里。

其实何止是股价操纵人心,机构也是一样的,目标价随着市场走势不断变化。你会发现腾讯的机构研报永远都是建议买入但是目标价却从八九百变成四百多,大摩最近给港股招行的目标价是37港元,而一年前是73。反正市场涨一点,他们就提高一点目标价,跌一点就降低。这个道理就像是手机里的天气预报app,一天到晚永远都在变化,所以它永远都是对的。
市场上纷纷扰扰太多,要从复杂多变的信息里筛选出有用的观点太难了,在这之中始终坚定自己的认知更难。现在的蓝筹股贵吗?上证50和沪深300都是百分之十几的历史分位,港股更是低的令人发指,要不是这个坐标系不显示负数它可以直接往下数了。很多人对明摆着的事实视而不见,所有观点都源于股价的下跌,一口一个蓝筹过时了,现在还很贵,港股流动性差,永远没希望。宝,你已经完全被机构洗脑了。蓝筹再过时,低估就是低估,瘦死的骆驼比马大听过没?况且大部分都是基础性行业,不存在过时和淘汰。港股流动性是差,但这只是对股价造成短期利空,其实现在港股的问题早就不是流动性了,而是国际金融层面,因此只要未来这一因素消失,砸出来的只会是机会。你要知道,光流动性而言只要足够便宜根本不存在啥危机,B股流动性比港股差多了,你看看古井贡B的走势?港股会倒闭吗?一堆全中国最好的公司会集体退市吗?一块钱的东西因为流动性差8毛卖给你 你可能会考虑一下是否合算,而现在就卖你4毛钱,你还一口一个流动性危机?顶多怀疑它是不是要熬很久才涨罢了。
机构一天一个风向,他吹啥你就买啥,有没有考虑风险性,任何公司在股价到顶时机构都会疯狂发研报,有没有想过为什么?你去积累低估的筹码,唯一的对手盘是价值规律是否生效;而你去追逐所谓的趋势和热点,指不定就成了接盘侠。长期来看赚钱的方式有很多,你觉得哪个胜率大些呢?趋势,热点,顺势的股票其实没错,也很有投资价值,你要是成本低也行,但问题是你是在底部买的吗?为什么底部时没人吹,机构永远都是涨起来之后才给你财富代码呢?机构说给你听的 只是他想让你听见的东西而已,现在是题材当道,而等到未来蓝筹涨起来,上证50再创新高,你会发现核心资产,大白马,拥抱绩优股之类的口号又会被机构挂在嘴上了。
大部分散户的思路就这样,被股价涨跌影响,被机构风向影响,随波逐流,于是在底部出现时,市场上永远都是哀鸿遍野,茅台1300嫌贵,招行跌到4倍市盈率你会拿银行平均2,3倍来说服自己,总之就是别买!别买!千万别买!说白了就是跌怕了不敢买嘛,理由想找总是很简单。等到未来涨上去之后,机构会给你不断的吹气 ,给你壮胆,股价的上涨也让你觉得前途光明,市场繁荣,于是这时你的心里逐渐踏实,突然觉得3000块的茅台好像不是很贵,700的宁德时代也还有几倍空间,此时不买,更待何时?种一棵树最好的时间是十年前,其次就是现在,冲!就这样,你在反复的猜测和频繁的进出操作间,永远都看不对底部,永远都追在高处。炒股,比起扯那么多技术面基本面,最重要的还是修心,反弹和反转,永远都发生在你意识不到的时候。所以冷静客观的看待这个市场,在3000点下方囤积优秀的低估筹码,静待反转,可能比什么策略都值钱。今天就聊到这里,祝大家投资顺利。
