


希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
B站号:德拉_股海存钱罐
首先,预测这件事儿,我觉得不准才正常。你可能觉得券商的预估有时还挺准的,像我们关注的茅台、腾讯、招行等公司,每次实际利润跟券商预估差距很小。腾讯每次公布财报后新闻报道里都会有个券商预估数字,虽然不知道这个预期是从哪里来的但基本跟最终结果八九不离十;茅台的研究员估计按照公司给的增长目标直接一下计算器,追一追订单就行。实际上,对于这些信息公开清晰,数据全面可查,订单容易追踪,业务模式稳定,受外界环境影响较低的公司,券商分析起来基本靠谱。既然要按计算器,专业人士肯定比你按的漂亮。

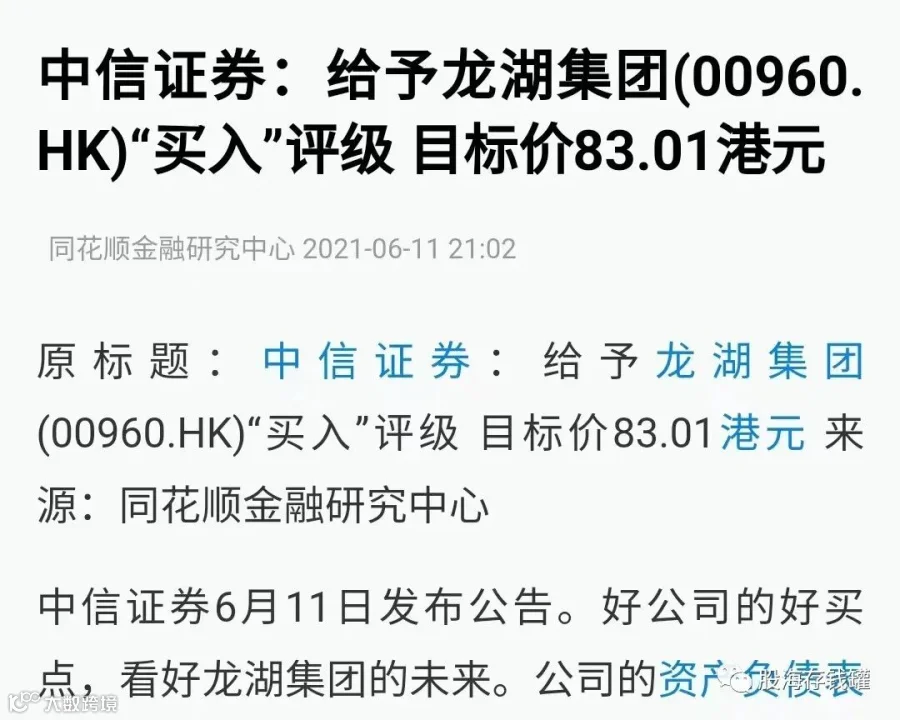
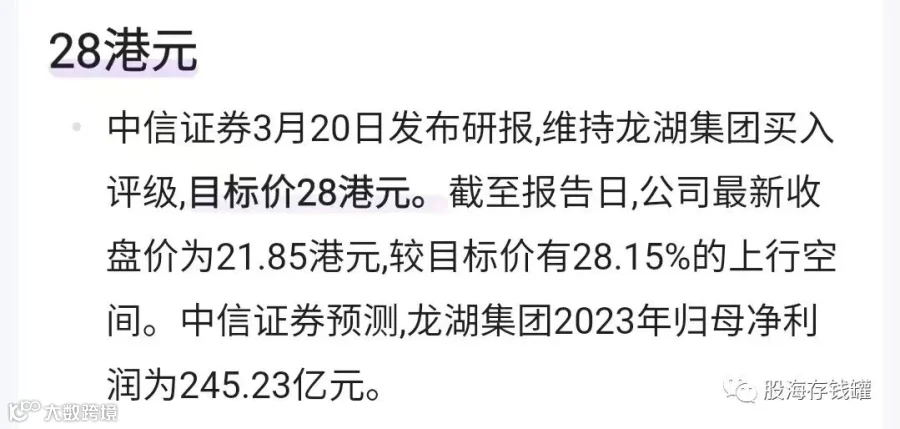
第二,预测具有动态性。券商的预测是会不断调整的,因此当你翻开两个不同时间段你会发现券商的预测观点可能截然相反。比如中信曾在2021年6月给了龙湖集团83港元的目标价,而最新预测目标仅为28港元,期间龙湖一度跌到只剩8块钱,也算是中信这行业冥灯的代表作之一了。一只股票在下跌的同时券商不断调低目标价,其实未必是唱空,而是根据情况做出调整,因为很多公司在股价变化的同时其基本面也在发生改变。那你说这种变来变去的预测有什么用?我觉得就是一种参考,更多可以看作是分析、追踪,而非指导你操作的预测工具。就像气象可以分析,但很难预测,天气预报往往很难做到三五天以上时间跨度上的精准测量,基本上也是三天两头调来调去,可你会因此而不用天气预报吗?
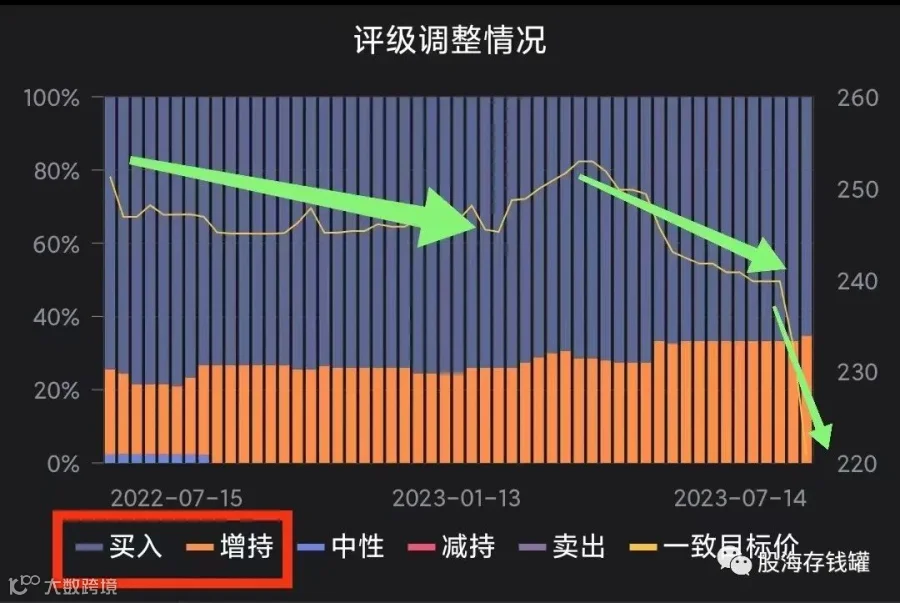
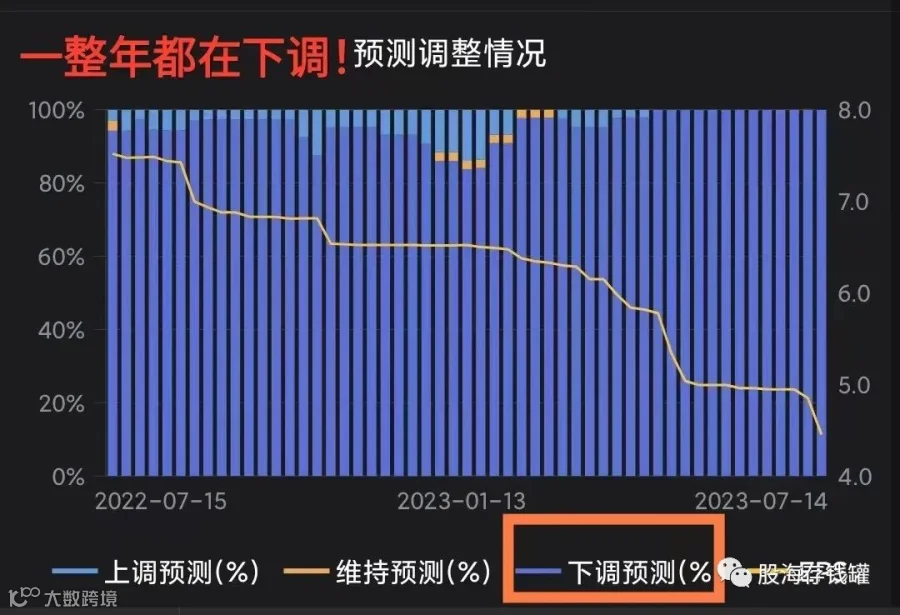
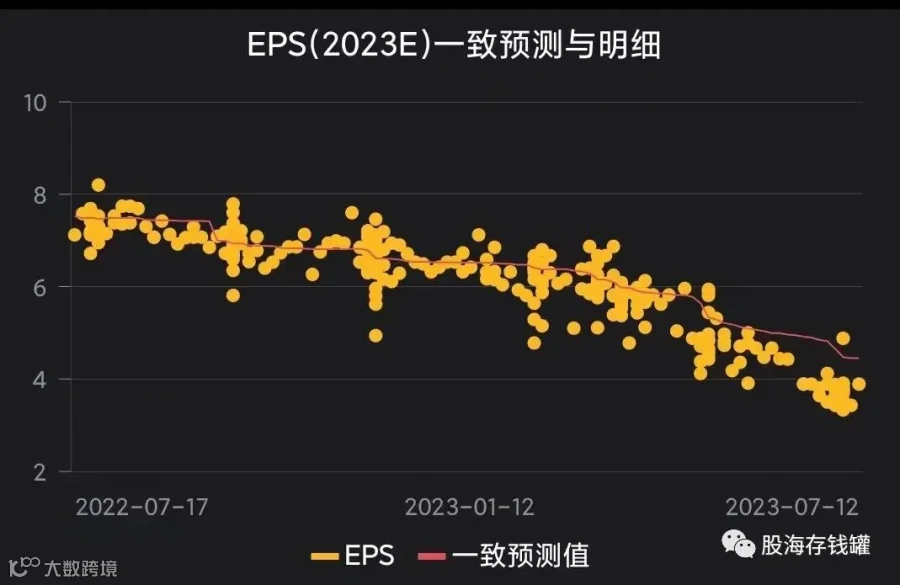
这种追踪是有参考价值的。我们以中国中免为例, 各大券商年初对它的利润预测就没有低于一百亿的,很多人兴奋抄底,但随后的几个月发生的事情是不是让你有一种上当的感觉?我们能从券商的评级数据中发现一些端倪。过去一年虽然买入和增持几乎占了评级的全部,可目标价却持续下降,这说明了什么?券商在不断的自我打脸,但总体嘴硬。EPS预测值从8降到了4,曲线丝滑的看不到任何不同意见,整整一年机构争相下调预测值,说明券商对这只股票的预测自己心里都没底。再看到利润一致性预测,180天前普遍都在百亿以上,最近30天平均不到80亿。如果这个时候你要参考券商的意见对中免进行估值,我认为有两点要注意:一是以最近的数据为准,二是适当的抛出一些空间。
第三,券商投研团队年轻化。券商从事投研的人员总体上越来越年轻了,以前给市场喊话的都是些大佬,而现在90后首席越来越多。一方面是工作强度问题,有从事相关工作的朋友跟我说在卖方研究所你根本扛不住几年,尤其是宏观策略组,没有个人生活可言。另一方面,很多券商研究所的模式就是四处挖首席,然后搞一堆1-2年资历的助理或者应届生来做配置。首席是来赚一波快钱的,而新人一旦被培养出来了就继续跳槽到别处当首席。目前市场上已经有数位90后分析师了,虽然不能以资历定能力,但金融领域和研究岗位肯定还是需要一定经验阅历的。也就是说,有时你们觉得券商的分析师很菜,很有可能你的感觉是对的。
想起b站以前有个up,搞私募的,忘了叫啥,毕竟上一波熊市把我听过的好多财经区up都给逼走了。那位仁兄好像也就20多出头吧,在新能源顶部疯狂唱多锂电光伏,90多块重仓隆基,当时群里有人给我推他的视频,他的逻辑表达能力确实可以,研究资源也很充足,但A股就是专治各种投资者的。现在一想,其实很多牛市顶部吹票的分析师也好自媒体也好,或许并不一定只是为了完成业绩才吹票。或许他们也跟我们大多数散户一样,年轻气盛,相信牛市的疯狂,却没低头瞅瞅前方的悬崖。
以前也在视频里聊过,平时会有平台邀请我们这种财经号去做入驻,我一般不会接受,因为规矩太那啥。b站与之相比真的是宽松许多。我在一个头部券商上做过入驻,我不说是哪家,在它上面发出去的东西一次都没有成功过审。当时给我的审核细则里明确写着:不能发表不利于股市的消极言论,我的文章轻轻松松就被各种判定违规,负责对接我的运营都无奈了。试了几次就放弃了,直接销号,我记得当初还给你们截图过。我们还只是自媒体,嘴巴还是基本长在自己脸上的,你不让我说我可以选择去别处讲,但对于在证券机构工作的投研人员来说可能情况就截然不同了。
综上所述,虽然券商的言论经常被看做是反面教材,但是黑也要黑在点上,不能尬黑。事实上,当你需要研究某一公司或者行业时,你仍不可避免的会去参考一些券商的研报。有的研究所写的还不错,像天风、长江都比较有名,只是真正有用的东西大多不是免费,同花顺上挂着的那些基本都是流水账。但免费的东西也不是毫无价值,关键看你怎么用。就像我们本篇文章讲到券商评级的变化指标,以及之前讲股票简易估值方法时提到的: 直接把最近一季度wind或者同花顺上研报给出的eps加起来算平均值,这些都是对免费资料的应用方式。机构言论不能轻信,要善于利用。就像你看我的视频,或者看任何人的视频一样。内容是别人的,脑子是你自己的。去粗取精,独立思考,理性判断,今天就聊到这里 祝大家投资顺利!