


希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
B站号:德拉_股海存钱罐
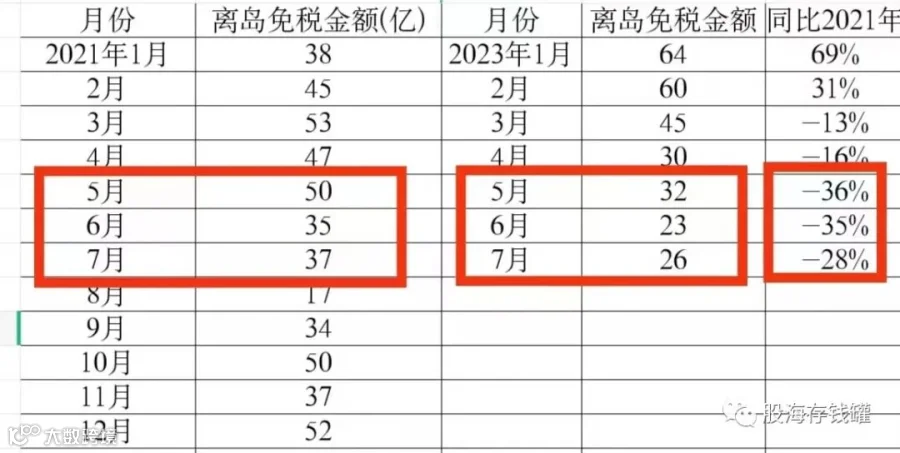
同比来看确实很惨,但环比是在恢复的。按月份来看,今年6月离岛销售23亿,7月是26亿,逐步上升;按日均来看的话,7月上中旬日均销售仅7000多万,到下旬基本恢复至接近1亿水平了。7月销售同比下滑和2022年的高基数有关,当时各地刚刚解封,消费需求得到集中释放,去年7月近40亿的离岛销售额可是比业绩最牛的2021年还增涨了9%,今年比不过也属正常。

去年的业绩在疫情的影响下,月度分布非常不平衡。1-2月曾创历史新高,四月封城后歇菜,7月释放,然后迎来进一步封控,下半年业绩惨不忍睹。相较之下2021年的峰值业绩更具有可比性,如果对比2021年的销售情况,今年5-7月的同比降幅逐步收窄。所以,7月份海南免税的表现同比下滑可以理解,环比明显触底回升,在加上同2021年业绩的对比,免税行业毋庸置疑是走在复苏道路上的。
关于客单价大幅降低这一点,很多人担心是不是社会消费能力出了问题。客单价=人均购买件数*件均价格,此前有一类人的客单价拉升了总体的平均值,没错,就是代购。代购的客单价高是由于一人购买的件数较多,而这部分群体也是今年政策严打的对象。我跟巴菲特平均一下我也会是富翁,今年的客群少了代购,客单价自然会降。但有人把7月海南免税销售的下滑怪罪到打击代购头上,我觉得有点强行找锅。今年上半年中免的营收创了历史新高,7月海南销售下滑主要也是去年基数的问题,别真把代购当购物主力了。还有人说代购不在中免买了会导致销量流失到韩国,威胁中免的市场地位。实际上6月份韩国免税店销售额环比下滑5%,同比下滑28%,仅恢复至2019年同期的50%而已,状况还不如中免。
在销售状况恢复缓慢的同时,出行客流的恢复则是另一番情景。据统计,整个七月份三亚机场的航班次数、旅客人次分别同比增长7.6%和18.3%,同比2019年更是增长了15.5%和18.4%,历史新高的数据也说明了当前的出行状况已经完全从疫情阴霾中恢复过来。免税本是流量导向的规模生意,现在人流量真不缺了,缺的只是消费动力。但这并不是免税行业独有的问题,目前整个消费行业都是如此,不用在中免身上刻意放大利空。经济总会恢复,需求总会回来,刺激也在进行。海南省在过去两个月一共给线上线下发放了将近5000万的免税消费券,中免连同整个海南的免税行业都是带着政治任务的,业绩恢复这一方面我们静待就好。

我发现,很多人是不是忘了中国中免的业务构成不止是有三亚和海口的免税店而已。大家一说到中免就只会讨论三亚和海口的数据,但在疫情前,机场和口岸免税一年能为中免创造300亿左右的收入,净利率也有10%左右。中国国旅在2020年收购海免之前,机场免税是其收入的主要来源所在。目前上海浦东机场的国际客流回到了疫情前52%的水平,环比也有30%左右的增长,正处在高速恢复当中。另外,中免跟上机的霸王条款还有三年的持续时间,过去机场免税的租金很高,而在现行条款下中免的成本则大大节省。随着国际客流的进一步恢复,现在正是中免放开手脚的时候,我们在三年前讲中免和上机的霸王协议时就聊到过这点,未来两年希望能看到有效果兑现出来。
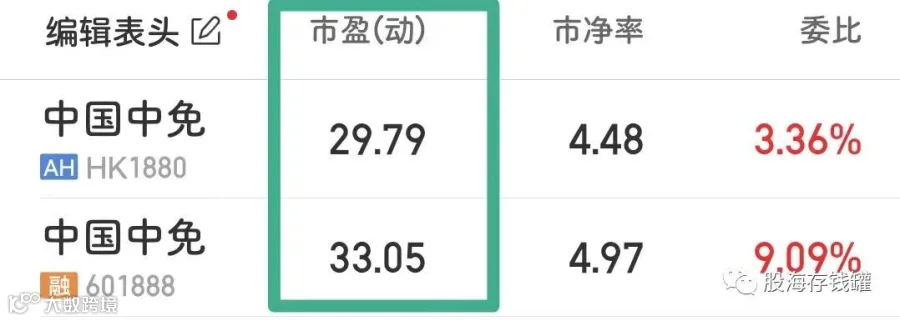
总之,当前中免利空出尽,估值合理,业绩触底 ,回升可期。经常有人拿中免五六十倍的市盈率估值来说明其贵,这种人不是故意就是傻。中免的市盈率为什么会这么高?你搞清楚主流财经网站上的市盈率计算方式就自然会明白。财经网站一般是根据TTM数据给股票计算市盈率的,TTM又称滚动市盈率,顾名思义,它是以过去12个月该公司的利润情况为基数去计算的市盈率。中免当前的TTM是用去年下半年和今年上半年的利润相加去做计算。去年下半年,中免一共只有11亿利润,加起来都不够一个二季度的,算出来的市盈率水平能不高吗?可去年下半年我们的经济和社会面是个什么情况? 今年下半年再差,中免没个30多亿利润能看?全年下来中免就算只做成70亿的利润,对应现在的价格,其估值也就30倍出头,并没有五六十倍这么夸张。
这个估值贵不贵呢,那就真的是仁者见仁智者见智了。我在港股中免跌到100附近时买了港股,当时在公众号里的描述是“这个价格折算成人民币是94块多,对应70亿利润的市盈率只有20多倍,刚好跟A股120月线所在的位置一样,那也是我们的原定加仓价格”,说明就我自己的看法而言,100出头的中免肯定是不贵的,低不低估就看今年业绩上限能到多少了。消费和经济会恢复,国际客流在复苏,未来还有市内免税的政策落地,加上2025年封关后带来的人流增量,免税行业在3-5年内保持20%左右的利润复合增长应该不成问题。如果一只股票估值杀的差不多了,只剩多空情绪在拼杀,那反转无非就是时间问题。当然,还是不建议你在等,该割割吧。今天就聊到这里,祝大家投资顺利。