


希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
B站号:德拉_股海存钱罐
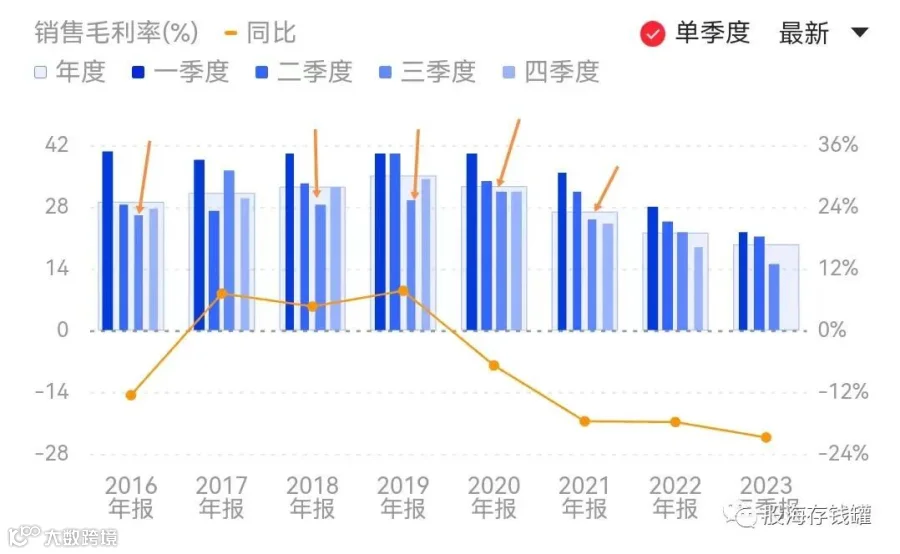
先来看保利。三季度营收虽增长21.57%,归母净利润仅为10.70亿元,较去年下降超过五成。很多人被这数据吓的不轻,事实上地产股单季业绩是没什么参考价值的。受结算周期的影响,保利一三季度业绩占比很小,同时也很好调节。多结算点毛利高的项目业绩就上去了,多结算毛利低的甚至赔钱的,自然业绩就下去了。今年第三季度保利的毛利率仅为14.69%,保利也确实喜欢将一些毛利较低的项目集中在三季度结算,过去这些年三季度它的毛利都不高,16、18、19、20这几年三季度的毛利率甚至是全年低点。
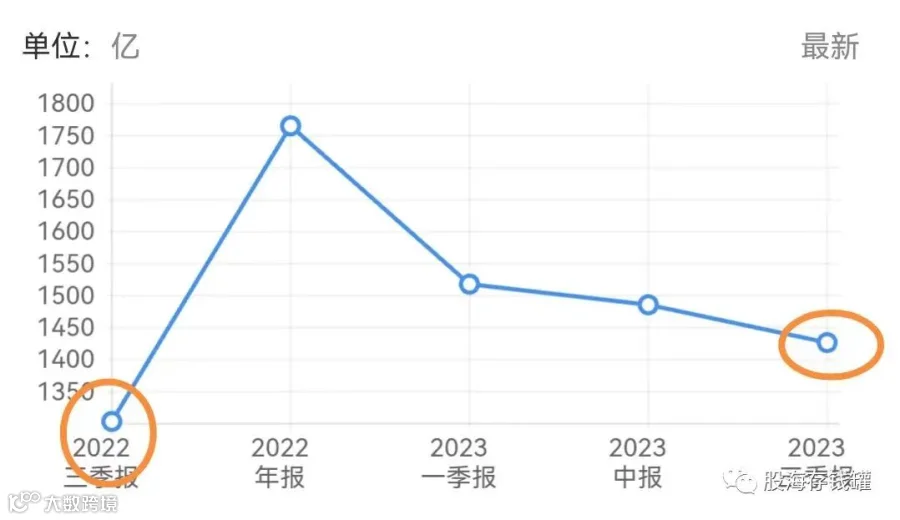
对于现阶段的地产股而言,只需只关注它的偿债能力即可。大环境再差,龙头可以蚕食掉暴雷企业退场后的份额,一样活的滋润,这是行业集中的逻辑;但你最担心的肯定还是资金链债务问题,毕竟恒大和碧桂园都是雷在这儿了。去年保利三季报时的货币资金是1280亿,今年是1410亿,略有增长。保利目前头上的债务有3480亿元,其中需要在未来12个月内偿还的有687.40亿元,与2022年末相比均有所下降,偿债能力绰绰有余。
前三季度公司实现签约金额3351.53亿元,同比增加4.70%,签约面积1918.59万平方米,同比减少0.10%。说明尽管行业需求在减弱,但保利的生意没受啥影响,一进一退下来份额反而扩张了。前9个月保利融资991.22亿元,保持高位,均为直接向金融机构借款。在目前的大环境下,公司的偿债和融资能力都没减弱,不缩减拿地,账上现金充足。对于这种央企开发商真没什么好担心的,说不好听点,你地产行业臭鱼烂虾太多了,垮掉三分之二真不过分,随便爆,死活都爆不到保利头上来就得了。我对保利三季报的看法是:不算暴雷,且没太多参考性,在各大地产股里里已经算坚挺,股价嘛,趋势不好罢了。

再看看招行,营收再次负增长,利润增速近乎归零。银行我们关注的是资产质量和规模的稳定性,招商银行三季度不良余额617.94亿比中报多了11.53亿,不良贷款率0.96%较中报上升0.01%,同时拨备覆盖率445.86%较中报下降1.77%。今年以来招行的坏账未有拐头迹象,但仍低于2021年前,疫情冲击这几年来基本比较稳定,各个质量指标下降的幅度都很小,因此不能说资产质量有多恶化,只能说没到反转的时候。倒是房地产业不良贷款首次下降,不良率也从上半年末的5.45%下降到5.31%,行业依然还待出清。
招商银行三季度的利润停滞主要在于净息差的下跌,下滑0.05%跌至2.11%,但仍高无其他大行。四大行目前都是1.5%左右的水准,招行优势明显。手续费及佣金收入同比下跌11.52%,这个在现行市场状况下无可避免。总资产稳健增长,其中贷款总额61941亿,同比增涨7.8%。存款总额80577亿,同比增长12.83%。我认为招商银行在大环境不好的情况下,虽资产收益率下滑,但幅度好于行业均值,存量规模稳定,你说它是强撑他好歹也撑住了不是?
最后看到平安。平安的三季报其实还不错,利润持续负增长主要是投资端的影响,业务端其实是触底回升的。2022年三季度平安资管业务的营运利润是68亿,而今年亏损35亿,这直接就差出了103亿,同期归母净利润其实也就相差了111亿而已。我们的各路险资手里那堆地产啥的这两年基本上是负资产,考虑到人寿三季度净利润暴跌99%,平安在投资这一块其实还算平稳了。另外一点就是集团优势在此时体现了出来:平安银行和平安证券还是贡献了不少漂亮数据的。
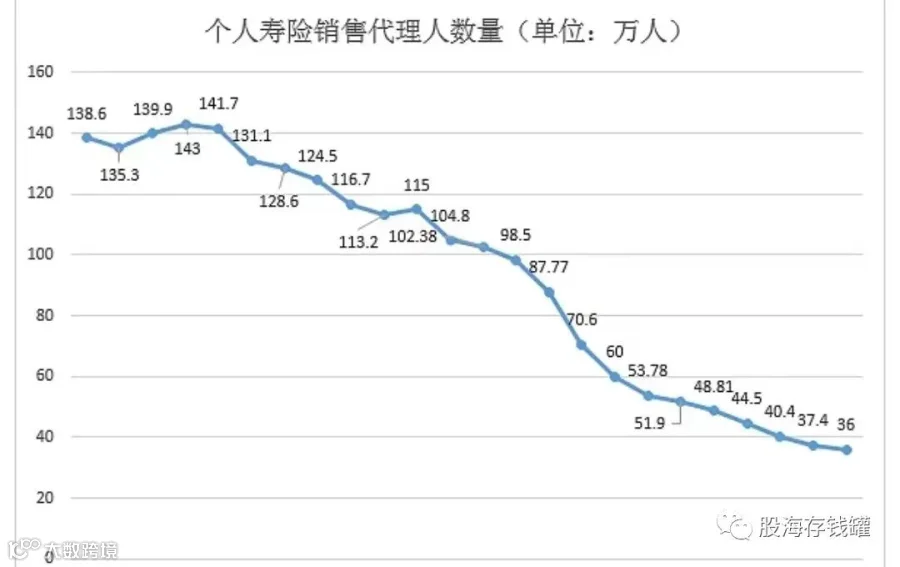
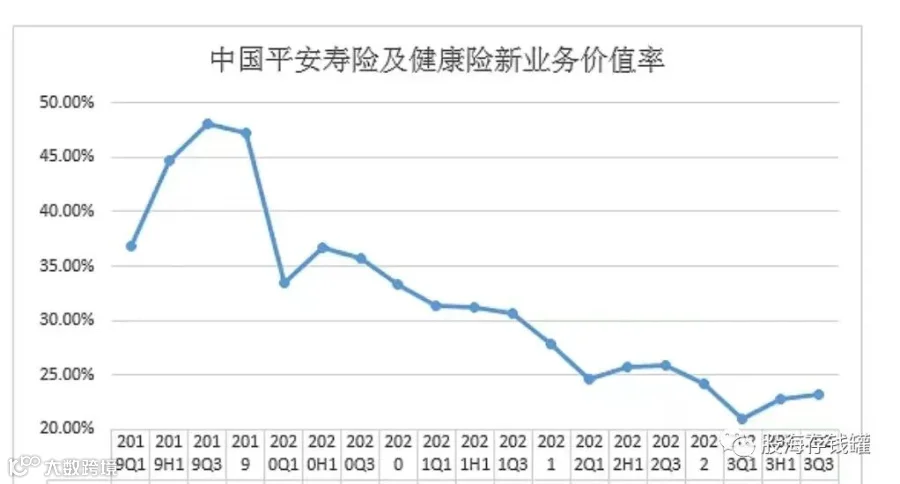
业务这块来看看最最受关注的寿险情况。前三季度,平安的寿险及健康险业务新业务价值335.74亿元,可比口径下同比增长40.9%,正在触底回升 ,希望是一个好的开始。持续了6年的代理人改革成效越来越明显了,在业绩保持平稳的情况下 ,平安的保险代理人数量已经从2017年的130多万减少至36万。人均产能大幅提升,2023年前三季度人均新业务价值同比增长94.4%。国内的保险公司其实就该学友邦保险这样走高端化、产能化路线,提高代理人员的团队素质和效率,这也正是平安这几年在做的事情。 其实市场空间反而是不用担心的,内地保险覆盖率还没到顶,城乡人均收入即使在过去两年也是增长的。随着银行利率的下降,保险类固收理财也会越来越受欢迎。
三个金融公司,三条金融行业赛道的巨头,殊途同归的业绩特质:正在艰难前行,只是步幅很小。这也体现了当下的现状:难言很好,但真的糟糕吗?也未必。说白了,市场上哪来那么多的雷呢?无非就是下跌了,你就觉得到处是雷,那现在市场上有几个公司没有雷?以上提到的这三家公司这一年以来走的比大多数公司都强,市场不好更多的还是由于缺乏风险偏好。为什么最近的反弹中小创更强,因为小盘股的反弹只需要情绪,超跌了,情绪到位了就给你来一波。而大盘股的崛起一定需要风险偏好的提升,因为他们需要的资金太多了 ,只有全市场活跃起来才有可能才拉动的了。
那你可能会问,去年10月大盘见底后为什么是蓝筹引领反弹?说白了还是风险偏好的释放,当时某些限制解除。两地市场估值触底。配合上人民币汇率的反弹以及美元连续加息后的高位降息预期。大家猜想这些蓝筹股们被某些限制和利率环境压制的利润一定能够迅速被释放出来,因此资金风险偏好提高,不断流入,大块头们翩翩起舞 。
也就是说,去年10月的触底和反弹之间伴随着基本面预期的逆转,资金就爱这个。现在的情况有所不同,这次市场能够反弹,真就只大盘是跌多了而以, 都从3300跌到2900了,弹一下很正常吧。汇率还在7.3,美元长期保持高息,外部动荡,基本面还没有迎来实质性的转机。情绪上嘛,各种救市政策无用,哪个投资人不是心灰意冷呢?今年的市场流动性明显是比去年更差的,大块头们自然更难动起来。

所以大盘股虽在去年的底部可以起飞,今年也只能慢慢磨着。当前中小创的短期格局更明朗些,就如前面所言,既然反弹是因为跌的太多,那么超跌就是反弹最好的理由。不需要什么利好,有一点点消息面就能飞起来。这一波跌到2923的调整当中不少中小创都破了去年10月的低点,你看这几天的反弹之前创业板的日线跟20ma,30ma偏离成啥样了?乖离大必修复,均线发散后总会有反弹让均线重新杂糅,其实就是下跌行情的反面。中小创此前恐慌如斯,弹簧压的越紧,反弹势头当然更足。去年这个角色是蓝筹,今年反过来了而已。今年蓝筹并没有超跌,也就是说没有达到反弹的要件,它不是不能弹,只是会弱一些。
有朋友私信我抱怨茅台怎么不涨蓝筹怎么不涨,我觉得不用太贪心哈。你看看白酒今年跌了多少, 沪深300跌了多少,深市和创业板又是多少?给人家条活路行吗?更别说牛了两年的中特估了,三大运营商和四大行都几乎翻倍,这波单纯由于市场超跌而造成的反弹跟他们有啥关系呢?他们又没跌,弹个甚?当然也不用幸灾乐祸,中特估涨成这样估值依旧不高,调整也就那么回事儿,跟当初的新能源AI啥的高位血崩还是天壤之别。总之,不要去跟别人比较,不要有持仓焦虑,用此前在公众号里说过的一段话作视频的结尾吧:不要担心持仓跑不过别人,既然别人涨的时候你在跌,那自然也会有别人跌而你涨的时候。时间拉长,好股票到最后涨跌殊途同归。今天就聊到这里,祝大家投资顺利!