


希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
B站号:德拉_股海存钱罐
好的,前几天海天味业大跌8%,中国中免逼近90块钱,市场上幸灾乐祸的乐子人们好不热闹,今天就刚好借此聊聊上一轮牛市的消费三杰:海天、中免和金龙鱼。这仨在上一轮牛市中是千亿级消费股里上涨的主力军,不是茅台却胜似茅台,巅峰市值都曾逼近万亿;而在迄今为止的回撤当中,他们都跌掉了70%左右涨幅,市值重回一字头。很多人觉得消费股没跌,消费etf甚至还没腰斩过,但你要知道,不是所有的消费股都叫白酒。消费股不是没跌,泡沫较大的那些同样是脸部着地,摔的惨不忍睹。A股就是这样,上涨的时候虽然没让你赶上 ,但下跌时它却努力的给你证明它是个有效市场。

三年前牛市顶端时我们就聊到过五年线牵制理论,即便是强如茅台的长牛股也无法摆脱五年线的牵制作用,踩着五年线向上。当时还特意提到了中免、隆基、海天、海大这类偏离五年线太远的标的一定要谨慎,如今跌的最惨的大多都是这种情况。先看看海天味业,截止发文从高点跌了72%。海天这家公司太好理解了,卖调味品嘛,财务你看的到,产品你用的到。很多人分析这分析那,又是资金又是情绪的去解释海天为什么跌了这么多,其实他们忽略了一点:海天的泡沫仅仅是资金硬推上去的吗?
当初海天在一众消费股当中拔地而起 ,从2017年的10块涨到2021年初的126(当然这是除权后的价格),4年11倍的涨幅堪比茅台,而同期其他白马股基本也就几倍涨幅,说明海天的上涨是有其独特逻辑的。所谓盈亏同源,现在这重逻辑不在了,股价就自然从哪儿来到哪里去。上一轮牛市资金给予海天近百倍的超高估值,有个很重要的原因是其长期优秀的增长率+ROE水平。

那时海天味业是仅有的几个长期平均roe超过30%,且平均利润增长率超过20%的股票之一。2011-2020年这十年间它有9年的利润增速接近或者高于20%,roe更是连续10年超过30%。能做出这种成绩的白马股一只手都能数过来,光论财务数据它比茅台还茅台。所以当初海天估值还真就是参照茅台给的,茅台最高80倍,这货100倍 ,而现在茅台30多倍,海天也跌回30多。区别在于茅台的利润持续在涨,海天在跌,所以尽管市盈率跌幅差不多,海天股价却跟茅台一比惨的一批。事实证明再好看的数据也不能说明公司会永续增长,失去了财务光环的酱油龙头哪里支撑的起巅峰时的八千亿市值,现在都快跌到1800亿了。
然而现在的海天还是很贵,与行业其他公司相比,海天味业依旧高出平均估值10%以上,同其他消费股相比,无论是十多倍的白色家电还是20倍的乳业都显得的比酱油更具投资价值。就连港股中免前几天都一度跌破30倍了,海天还有34倍呢。说到中免,截止目前跌幅达76%,可以说是难兄难弟了。 上轮牛市比起海天的涨幅,中免更是重量级。17-21年间中免涨了20倍以上,主要涨幅集中在20年3月至21年2月之间,从60多涨至400,一年6倍。
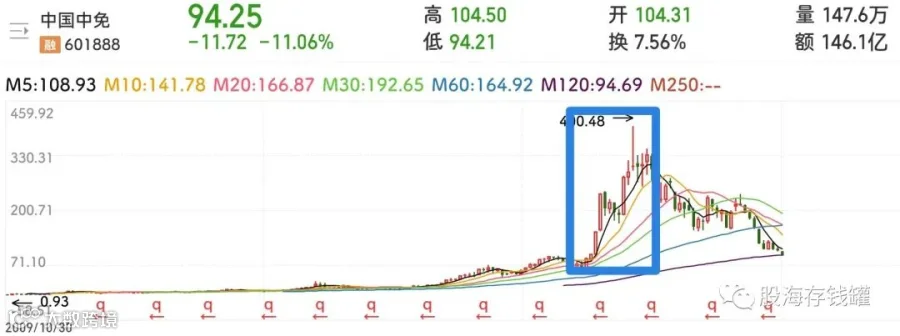
中免这几年遭遇的问题一是曾经的股价太贵,2021年出400块的价格是按照2025年200亿的利润配上40倍的市盈率给的,而这一切仅在一年后就被某些不可抗力判了死刑。二是周期依赖性强,从全世界范围来看奢侈品是很能抗住经济波动的,但作为渠道商中免受客流等因素的客观限制超出预期。有人觉得股东数的翻倍拖累了中免股价,但中免跟其他大盘股相比股东数并不突出。困境反转股主要受资金趋势影响,资金对其不断的猜底与市场较差阶段的不稳定情绪形成负面强化过程,越跌越割然后越抄,股价必然长期好不起来。
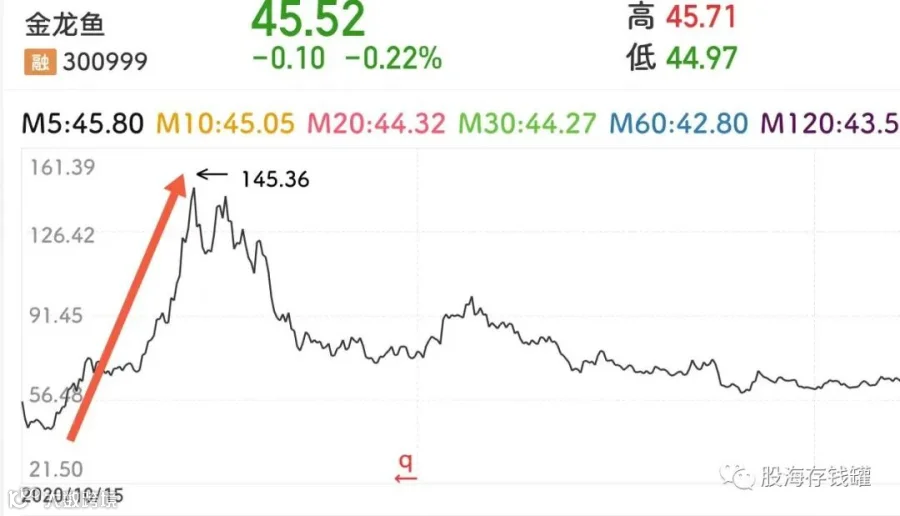
最后看到金龙鱼,截止发文跌了78%。由于它是上轮牛市末期上市的股票,大家对它的上涨程度可能没啥体会,但我这么描述一下你就知道它的夸张程度了:在上市后砸了半个月股价破发之后,金龙鱼仅仅用时69天就从43块涨到145块,千亿大盘表现的像个妖股,市值直接冲上八千亿。一个低毛利率、低净利率、低ROE、低股息率的公司原本不该加入白马行列,也没办法,粮油行业就是这样,国家控价,垄断无效 ,业绩还受经济周期影响。然后竟有人告诉我金龙鱼最大的护城河就是生意模式太差了,没人挤进来竞争!绝了,恰逢牛市的情绪高峰,又有林园背书,金龙鱼的炒作刚好见证了牛市的疯狂。
我不否认金龙鱼有独特的想象力,由于其营收规模达到庞大的两千亿之多,导致与其价值相悖的财务状况反而成为反转的增长点。营收摆在那里嘛,成本稍微控制一下,财务稍微改善一点,利润就会爆发,很多人就是这么想的。别说什么能源、大豆期货价格变化,抄底的人已经在赌粮食危机了。其实这套思路我熟啊,我做外贸入职的第一家公司就是这么忽悠投资人的。当时公司冒着巨额亏损疯狂做高销售业绩,投资人被井喷的营收增涨忽悠的一愣一愣的,最终亏的裤衩不剩。
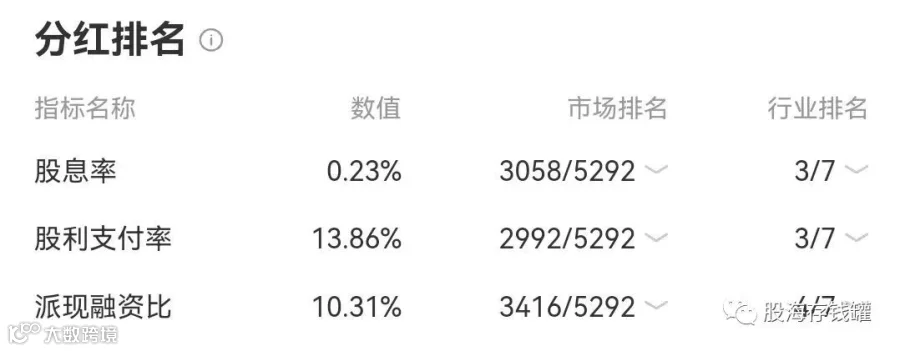
不是所有的利润问题都是一句降本增效可以解决的,金龙鱼的利润不仅受制于价格管控,另外还有个尴尬的点。金龙鱼的郭老板在东南亚几乎垄断粮油及相关产业的上下游,完全可以通过压低粮油生意的利润率去提高其他环节如运输端的毛利水平。金龙鱼近90%的股权是不流通的,我实在不知道这玩意儿上市是为了干嘛。派现融资比只有10%,股息率只有0.23%,这么一想它作为一个消费股却放在创业板简直天作之合。一个存在逻辑缺陷的公司,靠梦想涨上去的市值,现在全部跌掉,倒也很合理。随着业绩下跌,30多块的股价对应的市盈率反而飙至近百倍,我觉得在金龙鱼上买在山顶的人可能是今天三兄弟中最难解套的一群。
说了这么多,来聊点有用的吧,如何避免这种天坑股票呢?其实也很简单,你就记住一句话:五年线上不买股票,五年线下再谈价值。当然对于海天中免这种短期泡沫过于夸张的公司来说,即使你五年线买也能继续腰斩,十年线相对安全。对于很多优质股甚至指数而言,十年线都是长期底部。

但是机会不常有,可能好几年才有一次你还不一定敢买, 很少有人会有耐心去等某一只股票真的跌穿,大多都是山腰上车。所以无论你是什么投资策略,一定要分散,分散,再分散!哪怕你不赞同闲钱投资认为小打小闹无法发财也好,也不赞同分批投资觉得一把梭哈比较过瘾也好,至少分散一下你的持仓好吗?分散才是安全的根本,见过太多人重仓套在某只标的里跑来问我怎么办,我能怎么办,我希望你持有十只股票这样子你就不会跑来问我这个问题了。
巴菲特说,分散是对无知者的保护。很多人以此观点来攻击分散投资者,但我觉得吧,我们其实总是容易高估自己,特别是短线运气一好赚到钱时。我还是建议不要把自己看的太智慧,无知就无知吧,至少我们能在股市里存活下去。伯克希尔虽然有一半持仓集中在苹果,但其余的仓位分散给了十几只股票。说白了,集中和分散也只是相对概念,海天、中免和金龙鱼们即使跌去这么多,但未来未必不会新高,套在里面只是浪费了你的时间而已。但如果你梭哈的是港股民企地产或者各种暴雷公司,那可能就真是万劫不复了。给自己留条活路吧。今天就聊到这里,祝大家投资顺利!