


A股开户优惠【十多家可选】:股票最低万0.75免五,万0.6,ETF最低万0.5免5,可转债最低万0.4免5,两融最低4%以下!
需要的朋友直接公众号后台回复:开户 即可。
希望大家能在文末点个赞以及在看
【留言功能已开放】
经常关注我的可以设个星标(›´ω`‹ )防止收不到推送哦
B站号:德拉_股海存钱罐

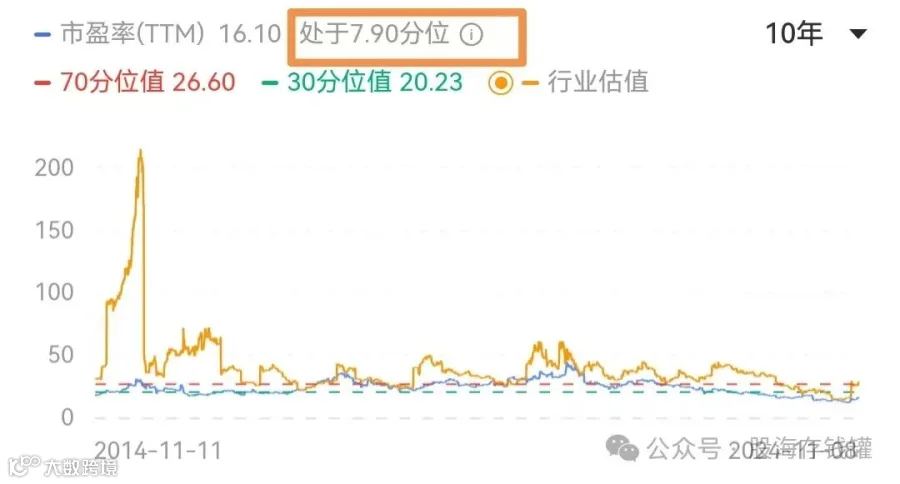
从估值上来看,伊利目前总市值1900亿,对应市盈率16倍,处在历史最低区间。4个点左右的分红也远高于同期社会无风险利率,业绩也正要回归上升趋势。两个字评价就是,超值。
叠加宏观消费和上游周期性的双重影响,今年是乳制品行业最难的一年,随着渠道调整结束,液体乳业务开始出现逐季改善,伊利四季度的成绩大概率会更好。消费行业受宏观经济影响较大,加上人口逐年减少,伊利的产品能够做到如此坚韧还是出乎预料的,侧面也反应了消费者对于健康类产品的需求还是很稳定的。逆周期时维持好市场份额甚至提升份额,等到整个行业进入顺周期,伊利就可以全面实现规模化优势。能否打破市场看衰消费的鬼故事,拭目以待。
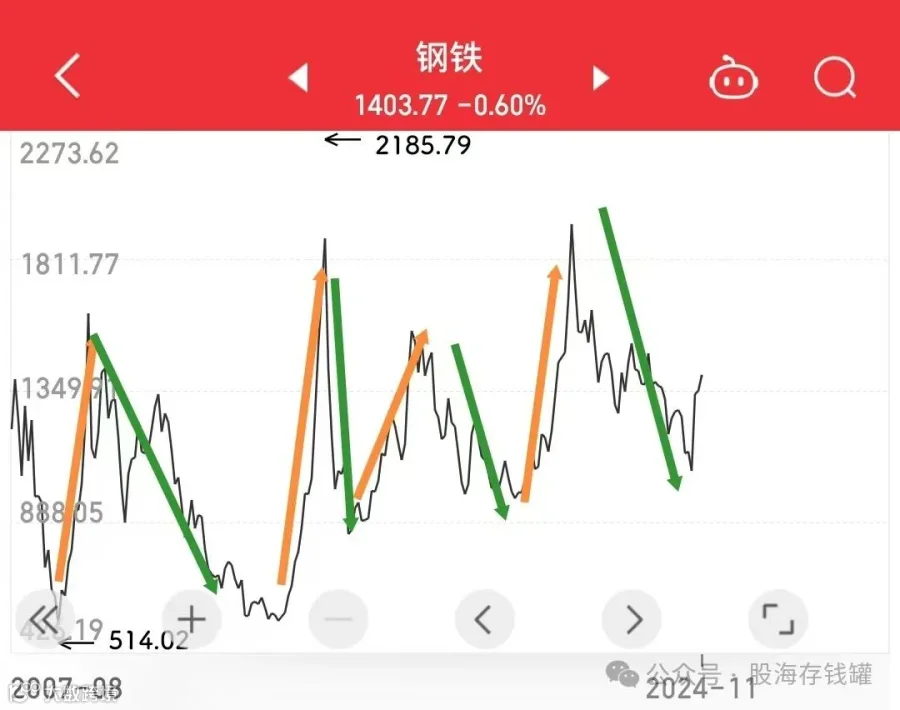
很多人一聊公司就是讲什么商业模式什么护城河,其实对于消费行业来说,其行业本身具备的特性就是最好的商业模式。万事万物皆有周期,但强弱程度有所不同。有的行业需求变动大,一旦产能过剩,面临的就是上游成本不可控、下游需求萎缩而无法提价的局面。行业巨头为了维持收入和市占率只能一路卷价格,做亏本买卖。光伏、钢铁就是典型中的典型,周期底部基本都在亏损和破产,失去分红能力,所以股价基本从哪儿来到哪儿去。但消费行业周期性偏弱,即使在下行阶段需求也足够稳定,对于伊利这种企业来说只有多赚少赚区别。因此公司也具备稳定的分红能力,经营停滞就扩大股东回报,去分红和回购;顺周期下稳定增长,继续积累现金流,账上的现金流往往比年利润还多。所以好的消费股必然会走长牛。根本不用因为担心宏观不行而拒绝价格低估的消费股们。

聊聊我对于三季报的感受吧。三季度最大的亮点是毛利率同比去年提高了2.5个百分点。说明终端价格基本盘还是稳的,降价也不会降太多。并不像很多人说的那样---伊利的牛奶在超市打折甩卖也卖不出去。很多人炒了很多年股却依旧相信身边经济学,我们之前就说过,投资公司最不重要的就是你自己的感受,因为根本没人在乎你是怎么想的。基本面和财报是非常客观的东西,它体现了什么就是什么,长期资本也会以他们为基础投票。有人觉得最好的投资是买那些日常在你身边经常出现的东西,理由是比较好追踪,我觉得这个观点对也不对。日常经常接触到说明这个品牌肯定有非常强大的渠道能力,这可以是你买入的理由,但千万别当成追踪基本面的方式。你不喝伊利?没问题,但这关伊利啥事儿?年轻人不喝白酒?正常,有本事别抢茅台啊。
但也要理性看待伊利三季度的利润大涨,正如二季度利润大跌时没有必要失去信心一样。企业一个季度的利润只能代表过去三个月的情况而已,企业有很多种办法去降本增效增加利润,也有各种财务手段去美化报表。研究一个企业的基本面还是要看其长期财务表现。一季度因卖矿收入大增,二季度受宏观环境和原奶基本盘的双重影响业绩下滑,三季度利润涨了,营收增速却没跟上,客观而言伊利今年到目前的财报情况还是比较宏符合观消费环境现状的,伊利要发展离不开经济环境的支持。但伊利在这之中所做的事情是领先行业的,这就是其价值的体现。一季度的卖矿利润分给股东,二季报后回购,三季度毛利改善,不打价格战,液态奶遇困的情况下多线发展,奶粉市场份额持续提升,冷饮渠道水平恢复健康。显然,消费困境还在,而企业已经在走向上爬坡的趋势。

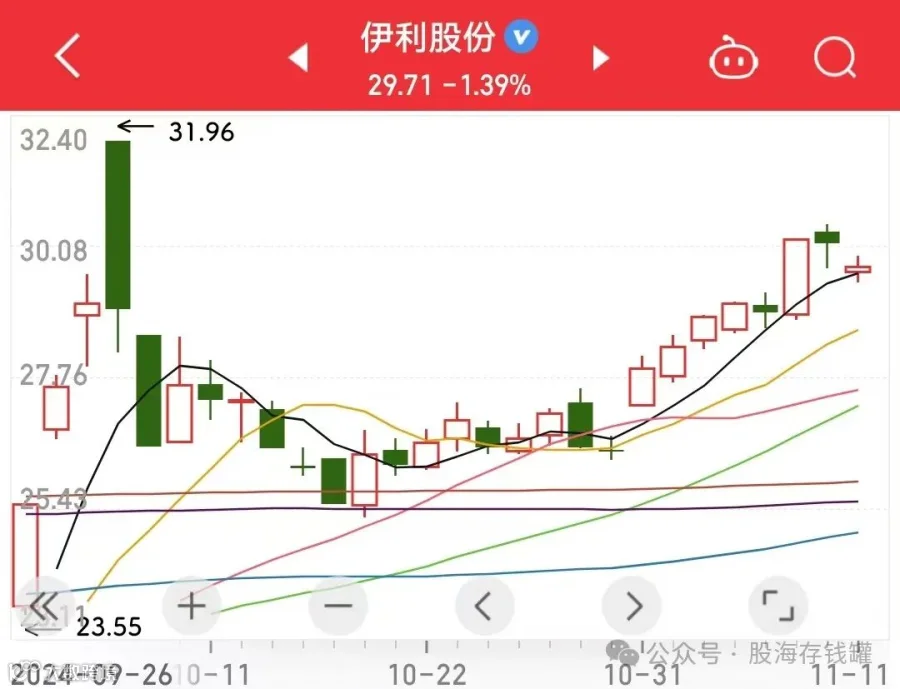
业绩出来后伊利股价反应良好,整个市场只要成交量在,牛就在,大票走势不会差的。现在基本已经进入有业绩股票的快乐时光了,更新频率变低也很正常,因为没啥好聊。为什么说是有业绩股票的快乐时光呢?毕竟没有业绩的梦想股没人在意你业绩如何,而有业绩的股票资金才会格外小心谨慎,对于这些公司来说,最美妙的时光无非就是没有业绩披露压力的现阶段。有业绩的股票基本都是权重,他们走的好指数也会强。从现在起,再批露年报要等到明年4月30号,期间有漫长的真空期,所以A股四季度和一季度一般都走的不错。不管有没有雷,业绩披露前都是安全的,在盒子内处于叠加态的股票才是最好的。什么三权合一什么贸易战,享受当下就好。今天就聊到这里,祝大家投资顺利!