


A股开户优惠【十多家可选】:股票最低万0.8免五,万0.65,ETF最低万0.5免5,可转债最低万0.4免5,两融最低4%以下!
需要的朋友直接公众号后台回复:开户 即可。
希望大家能在文末点个赞以及在看
【留言功能已开放】
经常关注我的可以设个星标(›´ω`‹ )防止收不到推送哦
B站号:德拉_股海存钱罐
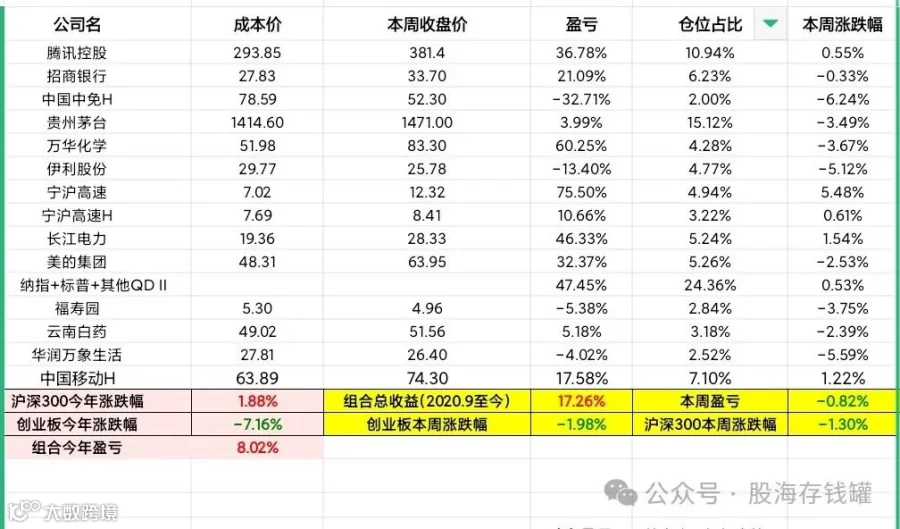
本周收益率: -0.82%
注:收益计算中考虑了汇率变动
本周操作:
躺平。
本周思考:
过去三年,那些在上一轮牛市涨到天上的蓝筹阵营中走的最好的是谁,贵州茅台,三年下来股价仅跌不到9%,相比那些动辄腰斩的同伴们,日子实在安逸。而今年,消费股中走的最烂的是谁,还是贵州茅台,年内下跌13%,超过此前三年总和,带着大盘重新跌回3000点下方。我们手里的茅台目前还有略微盈利,这几年持有下来它和中特估、纳指们一起陪着组合走过了最黑暗的时期,在盈亏对冲上发挥了非常大的作用。接下来的道路,该是组合中的其他伙伴拖着它前进了。可以是腾讯,也可以是组合里的任何公司,这就是组合的神奇之处——既然万物皆有周期,那么只要个股周期不重合,组合依然能够向前。
茅台走出泥潭需要多久呢?Whatever,不管是电商平台的因素,还是房地产、社会消费力的因素,都是导致茅台金融游戏泡沫破裂的原因。影响就在那里摆着,分析再多原因也没意义,是否继续持有主要取决于基本面会不会变坏,至于股价,没那功夫去猜。所有技术指标都指向下跌趋势的成型,但那又如何呢?猜对如何,猜错又如何,涨跌只是一时,如果仰仗这些东西,我们也无法毫发无伤的度过上轮熊市,你说是不是。
茅台会出问题吗?只能说如果飞天价格继续跌下去,对后续出货量肯定有影响,毕竟经销商利润空间下降。但问题大吗,暂时不大,一方面经销商是有门槛的,拿货量是有底线的,并不完全由市场调节;另一方面现在的价格离出厂价依然很远。价格涨和跌都是金融属性的一环,不能说跌了就失去金融属性了,那十年前价格倒挂怎么没把茅台的金融属性杀死呀?
目前的困难不足以让这家公司变得不好,也不足以让别的公司变得比它更好。
业绩增速可能受影响,但不影响白酒生意高毛利的根基。也不影响我们持有茅台的底线:一是业绩增长可持续,二是分红增长可持续。特别分红能否延续不是必要的,毕竟茅台的基础分红是按业绩来的,基础分红持续增长,那意味着业绩也是增长的。业绩和分红,此二者在茅台这里是统一的关系。
业绩和分红稳定的永续生意,比起上限我还是更看重下限。跌多了肯定有想法加仓,什么时候加呢?我其实不是很在意价格,毕竟如果前俩持有逻辑成立的话,现在的价格并不贵,跌到哪儿算哪儿;我们还是以组合的分散思维为重,一只股票持有比例上限不宜超过组合的20%,所以我会在茅台持仓比例跌破10%后加仓茅台。如果给机会的话。
祝,下周赚!