


A股开户优惠【十多家可选】:股票最低万0.75免五,万0.6,ETF最低万0.5免5,可转债最低万0.4免5,两融最低4%以下!
有需要的朋友直接公众号后台回复:开户 即可。
希望大家能在文末点个赞以及在看
经常关注我的可以设个星标(›´ω`‹ )防止收不到推送哦
B站号:德拉_股海存钱罐

董明珠最近又"开炮"了。在痛斥某些企业"偷技术、挖人才,把自己包装成科技领袖"的发言中,董总基本就差指名道姓了:"有人成了首富,但你看看给股民分了多少钱,只是靠炒高股价。"你看分红高就是硬气,格力上市至今分红1300多亿,比小米这些年的利润总和都多几倍;但就传统家电制造商目前的处境而言,小米智能家居生态规模已逼近万亿,即便不眼红,威胁也是实际存在的。
十多年前那场著名的"10亿赌约"犹在耳边:2013年雷军与董明珠对赌五年后的营收,结果以2018格力2000亿战胜小米的1749亿收场。然而格力就赢了这一次。第六年小米就以2058亿营收反超格力的2005亿,如今更是借造车和AI互联的东风市值突破万亿港元,格力还在2000多亿市值区间原地踏步。2020-2024年间选择小米股票的总回报率比格力高出200%,而格力同期累计分红每10股达125.8元。可以看出二者形成资本回报路径是截然不同的。格力与小米的碰撞本质是两种资本回报逻辑的较量:企业究竟该用高额分红来夯实确定性,还是以市值管理提升股价取悦股民?
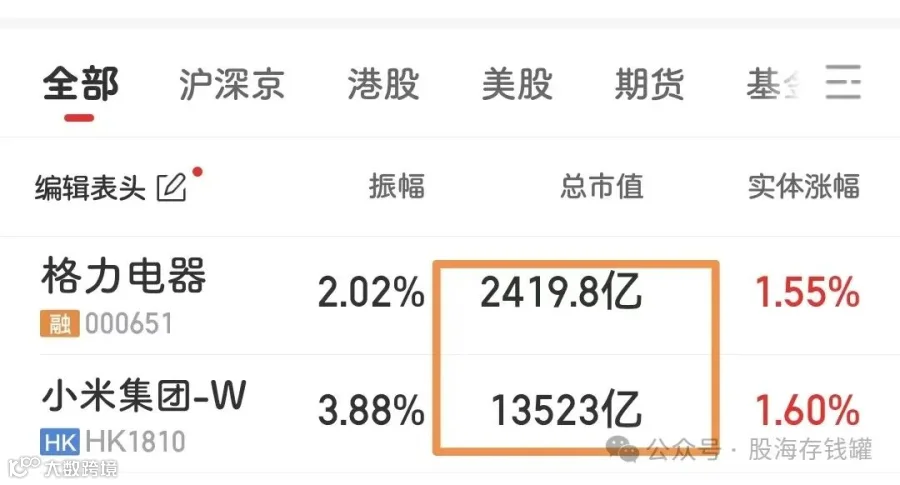
先聊聊高分红路线的格力电器。
我们都知道,分红不是简单的左手倒右手数字游戏,格力这28年分出去的1300多亿是实打实从企业账户里划转给股票所有者的。分红除权这回事儿可能让你觉得自己账户里资金没变,但这种真金白银的财富转移至少传递了三重信号:一是验证企业盈利质量,二是给股东在不减少股权的情况下创造稳定现金流,三是降低估值水位,吸引更多资金买入。以上三者成立的情况下,随着企业发展股价必然填权并不断上升。满脑子还想着什么“你要他分红他要你本金”的投资者基本没入门或者应该质疑一下自己的选股能力,格力作为A股历史上涨幅前几名的股票,你就说这权有没有填上吧。

但分红的意义远不止于此。高息股作为对抗经济不确定性的防御策略在过去几年已经得到验证,像格力这种账上躺着650亿巨额未分配利润的公司选择将其中8.8%分配给股东,更是一种构建"类债券"属性的尝试。不是所有的公司都要去卷成长卷扩张,当你的壁垒和市场已经非常固定时,选择忽略股价,成为一只“高息债券”,也能给投资人带来合理回报。公共事业股就是这个逻辑而长牛股层出不穷,只要你年年稳定分红,资本并不在乎你成长不成长。格力上市以来分红融资比高达25倍,是美的的三倍,海尔的9倍,在家电领域独树一帜。
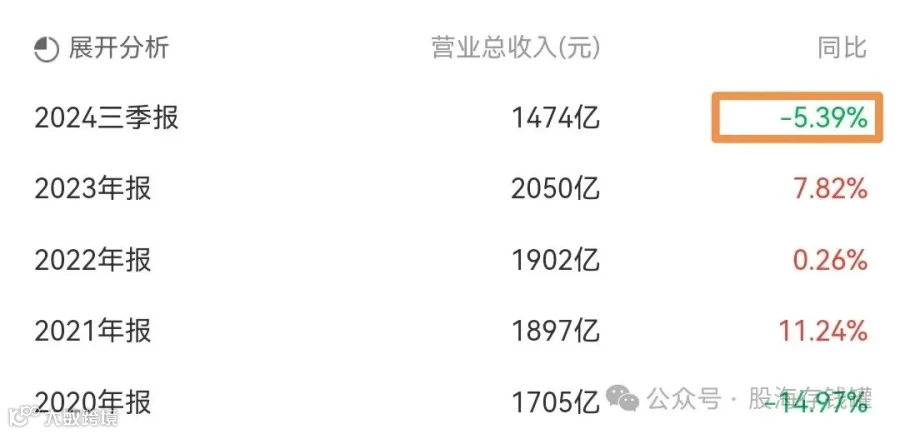
然而,硬币的另一面是: 只重视分红也有可能失去未来:格力在2024年前三季度营收下滑5.39%,空调业务增长乏力;同期研发投入占比从3.2%降至2.8%,公司有点躺平迹象。这些年美的和海尔都在卷全品类家电在卷海外市场,市值也争相超越格力。董总有点过于标榜格力高分红的特性了,张口闭口都是分红,此前几年股价困难期董总给股民心理按摩说的都是: 你买我们的股票,我们保证每年给你分红。格力步子迈的小,在竞争加剧的互联网+AI时代是否能够至少维持现在的基本盘规模?如果不能,分红该如何维持?这些都是值得思考的问题。
再聊聊走炒股路线的小米集团。
毫无争议的,雷布斯就是中国企业界最好的营销专家,更适合中国宝宝的埃隆马斯克。当董明珠埋头数钱时,雷军正在演绎"市值管理"的顶级操作。从SU7发布会撞衫黄仁勋,到抖音直播拆解小米汽车电机,这位顶流CEO深谙"股价=故事×流量"的公式。这一年多的时间内小米股价从12港元飙至50港元,你就是把腾讯阿里几千亿的回购资金全借给小米也达不到现在这个效果。
这种打法直击成长股命门:用话题热度填补技术空窗期。就像特斯拉早期靠马斯克的推特维持估值,小米也通过年度演讲、产品发布会等"事件营销",将流量转化为资本燃料。另外,小米最有先见之明也是最有利润潜力的布局是智能家居,但万物互联这个东西是没法估值的;手机行业毛利低,对于小米而言基本就是引流业务,类似于美团的外卖。而造车不一样,无论是特斯拉还是比亚迪,都有个标杆树在那里。理想巅峰市值都有4000亿,小鹏3400亿,你说小米得值多少亿?你要说雷总造车就是为了推高小米估值我都能信。
当然,这些都是后视镜研究。真放在小米决定造车之初,那股价可是哗啦啦的掉。真当产品做出来之时,你才真正能感受到为什么说投资企业就是投资人了。
企业该学格力还是小米?其实是由发展阶段决定的。小米还是个成长期的企业,格力已经进入成熟期了。对于成长期公司来说,它既没有能力、也没有必要分红,资本市场对它的认可也不来自于分红。特斯拉连续亏损18年却能市值破万亿,拼多多烧钱百亿仍被追捧。小米2018年上市之前,三年一共亏了500亿,即使到现在年度利润也存在较大波动,这个阶段需要雷军式的造梦能力。而对于成熟期的格力来说,业务优势锁死在空调上,账上巨量现金难寻投资出口,分红成为冗余资金的最优使用途径。
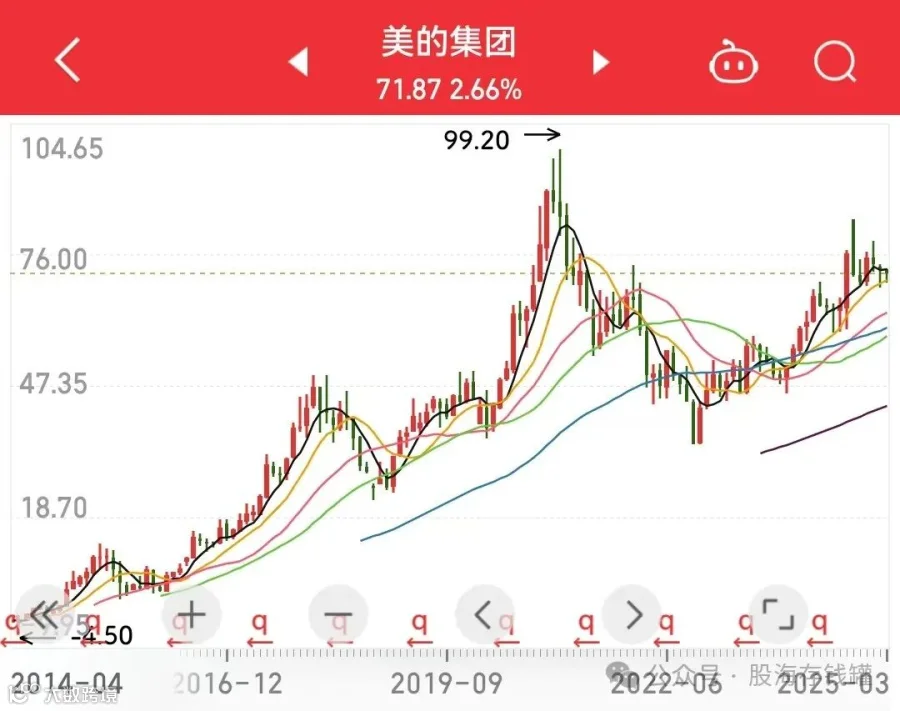
3当然,同行提供了第三种解法。美的既不是成长型也不是成熟期企业,更多算处在转型期。美的既分红又扩张,分红总额和派现融资比在行业内仅次于格力,61%的股利支付率甚至高于格力;同时斥资300亿收购库卡进军机器人,虽然这笔投资目前看来一言难尽。美的也是最先去蹭deepseek概念的家电企业,另外其海外业务占比在2023年就已经达到42%,远超格力的12%。转型期的企业看起来没有成熟期的那么老态龙钟,面对新势力的挑战,保持分红的同时积极拥抱变化可能才是最优解。
在这个充满变局和技术革新的当下,踏出每一步都需要勇气。所有企业都面临着灵魂拷问:是把利润塞进股东口袋换取掌声?还是押注未来赛道搏击长空?格力和小米都是伟大的企业,格力用高额分红证明传统制造业的坚守,小米作为万亿新贵,正展现着新经济的锋芒。 只会分红的公司可能沦为”价值陷阱“,而只懂流量的企业也终将现出原形。只有那些在时间的长河里能够把故事转化为利润,再持续把利润以分红的方式汇报给股东,才是真正的"时间的朋友"。
或许未来小米待利润稳定后也会成为分红大军中的一员,格力也会在新的领域有所突破。愿我们的企业会越来越强,愿东升西落能够成为现实。今天就聊到这里,祝大家投资顺利。