


A股开户优惠【十多家可选】:股票最低万0.75免五,万0.6,ETF最低万0.5免5,可转债最低万0.4免5,两融最低4%以下!
有需要的朋友直接公众号后台回复:开户 即可。
希望大家能在文末点个赞以及在看
【留言功能已开放】
经常关注我的可以设个星标(›´ω`‹ )防止收不到推送哦
B站号:德拉_股海存钱罐
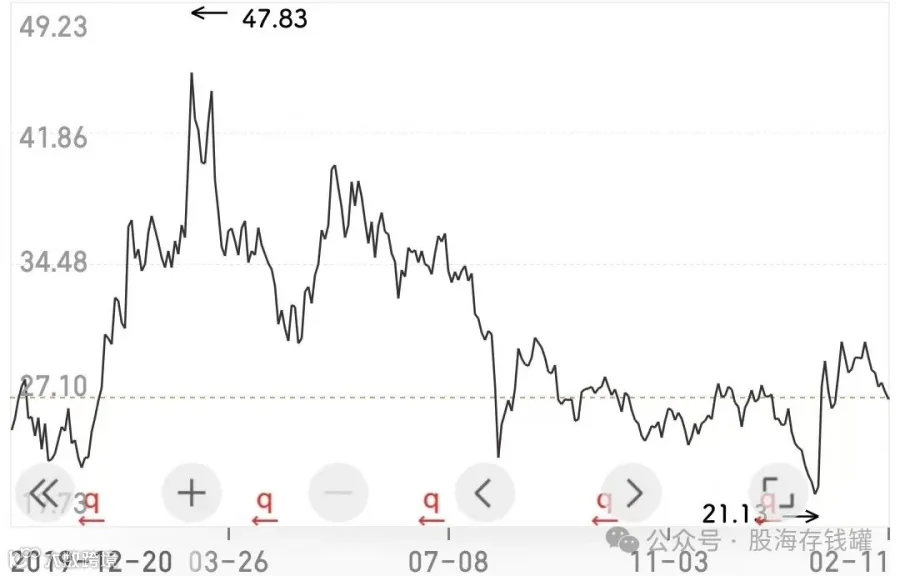
经常被套的朋友肯定能看出来,这是伊利的K线。
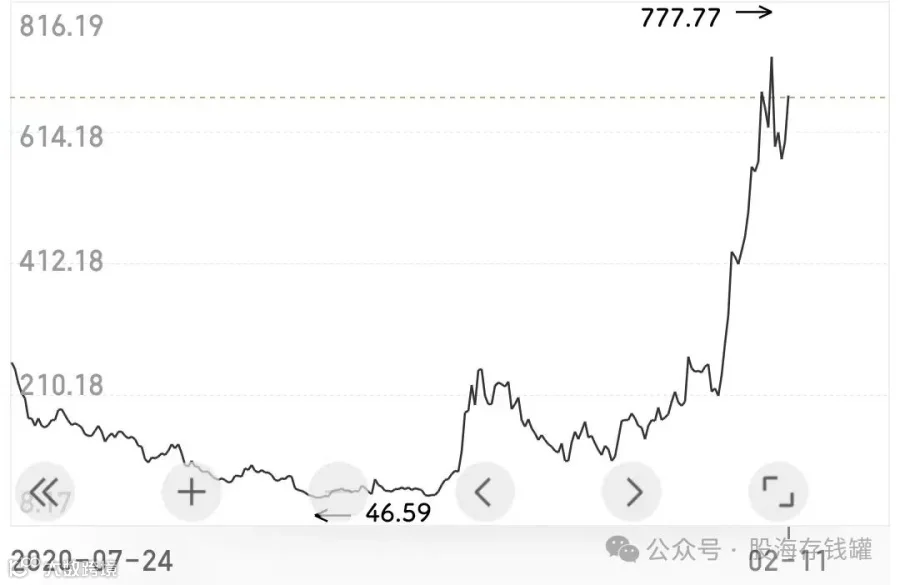
喜欢炒AI的朋友也一定能看出这是寒武纪的K线。把它们放一起,昨日黄花和当红辣子鸡的对比尤为明显。AI炒作的时代,去聊一只价值股总显得那么不合时宜,但也是一种独行的浪漫。七年不涨,对于一家公司来说究竟是低价机会还是价值陷阱呢?今天再次聊聊伊利。
我觉得,现状没有股价体现的那么糟。今年一月cpi同比涨幅扩大,乳制品价格却同比下跌1.7%,虽然环比降幅有改善,周期底部仍旧阴霾。伊利这段时间的持续下跌,除了资金流向AI外,也有资本对基本面的担忧。但那又如何?伊利这几年每次一季报前都被看衰,拿着乳制品行业销量下滑的数据去对比伊利。然而次次被打脸,利润一年比一年高。你就是把去年一季度20多亿卖矿收入给去掉,净利润依然有30几亿,处在历史巅峰水平。为什么呢?行业持续下滑是真,伊利的韧性也不假。
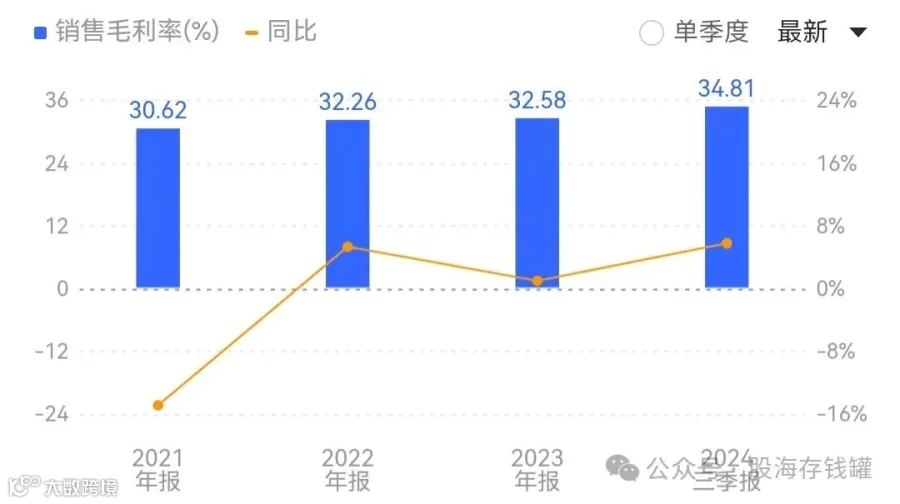
伊利通过供给端壁垒控制成本,增加高端液态奶占比以提高毛利,扩大下沉市场布局以维持销量,在消费走弱的情况下自然可以保持利润处在较高水平。比如2023年原奶价格下降10%-12%,但伊利总体销售毛利率反而上涨0.3%,所以23年一季度打脸市场就理所当然了;24年前三季度毛利率再度提升两个点,于是24年一、三季度也爆了。今年一季度我们且看如何,我对伊利是很有信心的。行业毛利下滑,伊利毛利提升,这是一个抢占市场的天然窗口期。2024年淘汰率了30%的中小乳企,龙头集中度提升,伊利与蒙牛的营收差距从2019年的14%拉大到现在的近30%,市场份额向头部聚集趋势明显。
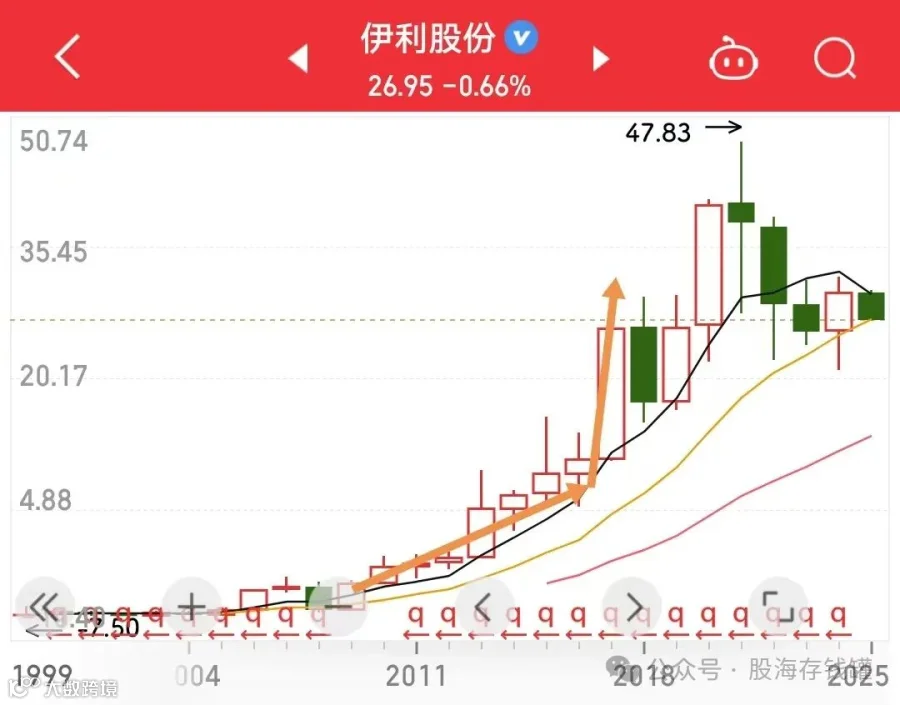

伊利目前的股价比7年前还低,利润却涨了近一倍,股息率高达4.4%。从股价来看,市场给的预期就是未来业绩下跌而且起码跌回7年前的60亿水平,如果你不认可这点,那么就存在预期差。这是我们对于优质消费股的共同观点,你觉得茅台未来业绩是涨是跌?如果业绩没跌呢?同为消费的白色家电走的强是因为人家业绩能涨,换句话说现在被看扁的这些消费龙头,如果长期下来业绩是涨的,那它就是低估,未来股价没可能不涨。
在AI概念席卷资本市场的当下,选择现金奶牛类价值股需要有对抗市场共识的勇气。这类公司作为长期压仓收息配置是不错的,一是低估值、高股息提供的安全垫,二是股价萎靡带来的弹性——若科技股回调,资金会回流消费。不用在乎一时,控制持仓比例,长期下来必有回报。
投资本质上是一场概率游戏——当科技赛道拥挤度达到历史峰值时,消费板块的估值洼地反而呈现出更优的风险收益比。为什么全世界的优质消费公司都走长牛?因为真正穿越周期的不是某个热门概念,而是扎实的现金流、持续提升的股东回报和未被充分定价的成长性——这都是消费股所具备的。周期有低谷也会有高峰,但消费公司的天然属性是不会磨灭的。当市场在追逐风口时忘记了这个常识,清醒的投资者或许已经听见价值回归的脚步声正在临近。今天就聊到这里,祝大家投资顺利。