


A股开户优惠【十多家可选】:股票最低万0.75免五,万0.6,ETF最低万0.5免5,可转债最低万0.4免5,两融最低4%以下!
有需要的朋友直接公众号后台回复:开户 即可。
希望大家能在文末点个赞以及在看
经常关注我的可以设个星标(›´ω`‹ )防止收不到推送哦
B站号:德拉_股海存钱罐

上一轮牛市中涨幅最大的几只蓝筹,中国中免、隆基股份,无一不成为散户杀手,今年轮到了万华化学。就算你再能涨,但凡年线偏离五年线太远的股票必然会被一股力量拉回地面,一个都逃不掉。不管这些年发生了多少利空利好,K线总会反应一切故事。
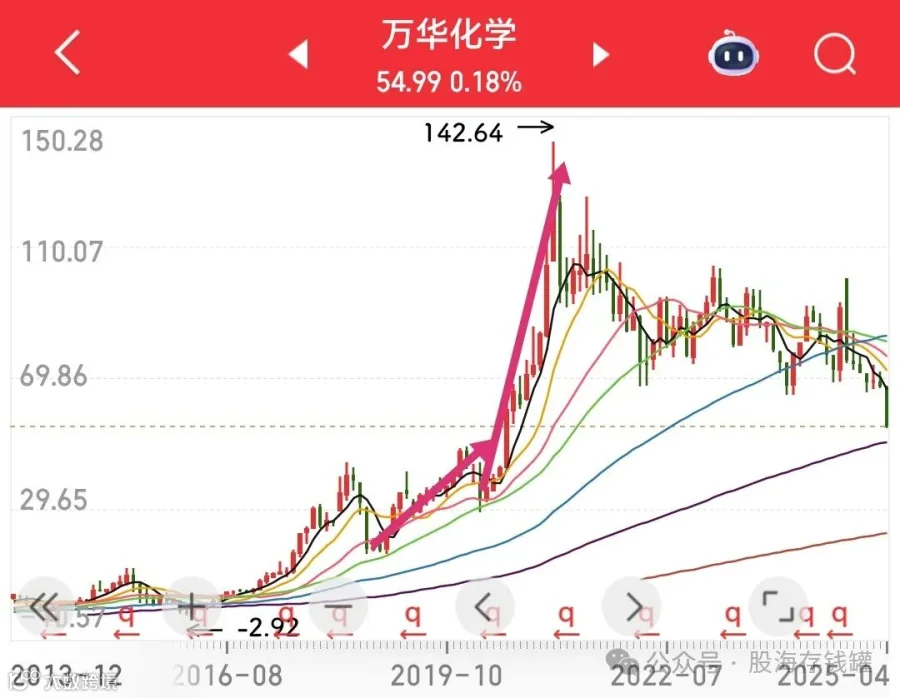
几年前万华化学势头正盛,随着行业景气度的回升,股价从2018年的十几块一路暴涨至2021年的150。当时我们说它非常聪明,每次都是在周期底部扩产然后顶部释放产能——这就像你在股灾中抄底然后牛市泡沫卖出一样,这么操作几轮你的本金就越来越多——万华正是如此,所以它的利润底部一个周期比一个周期高。这种公司属于有成长性的周期股,类似还有陕西煤业,他们不像会钢铁股一样每次周期底部哪怕是龙头公司也给你干到亏损,长期利润都在一个区间里没有突破。因此这类公司K线走势基本长牛。
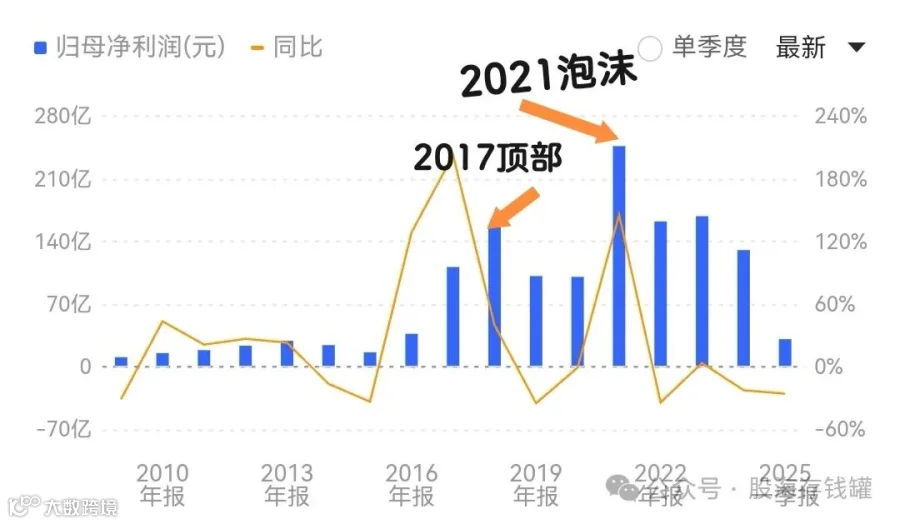
扩产是为了更好的成长。全球化工行业还有空间,万华还处在资本开支阶段,所以即使它股息支付率低,融资派现比不过百,分红还没能把借的钱给填补完,它也是有投资价值的。但如果当扩产变成没有底线的面子工程呢?
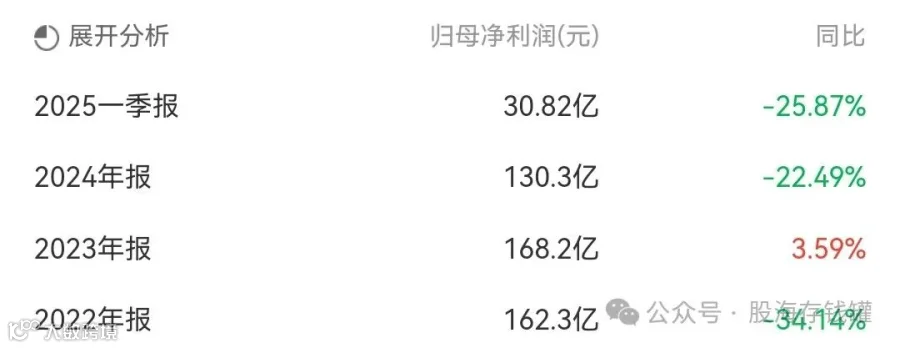
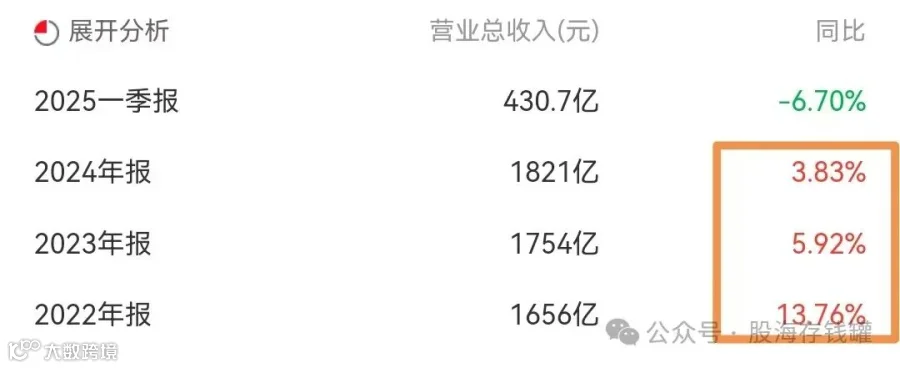
钢铁行业当年就是这样的,顶着亏损也要扩产。结果企业有规模,领导有面子,员工有活儿干,只有小股东们啥也没捞到,守着那点儿分红看着本金动也不动投了个寂寞。万华最近几年在建很多新项目ROE都低的令人发指,毛利率奇低,严重拖累现金流和盈利,并且会进一步提高负债率,陷入恶性循环。内部环境已经不太行了,外部环境更是屋漏偏逢连夜雨。当前全球经济放缓,MDI等价格也跌,刚建成项目的原材料是从美国进口,没几天中美贸易战开打,万华真是啥利空都捞着了。
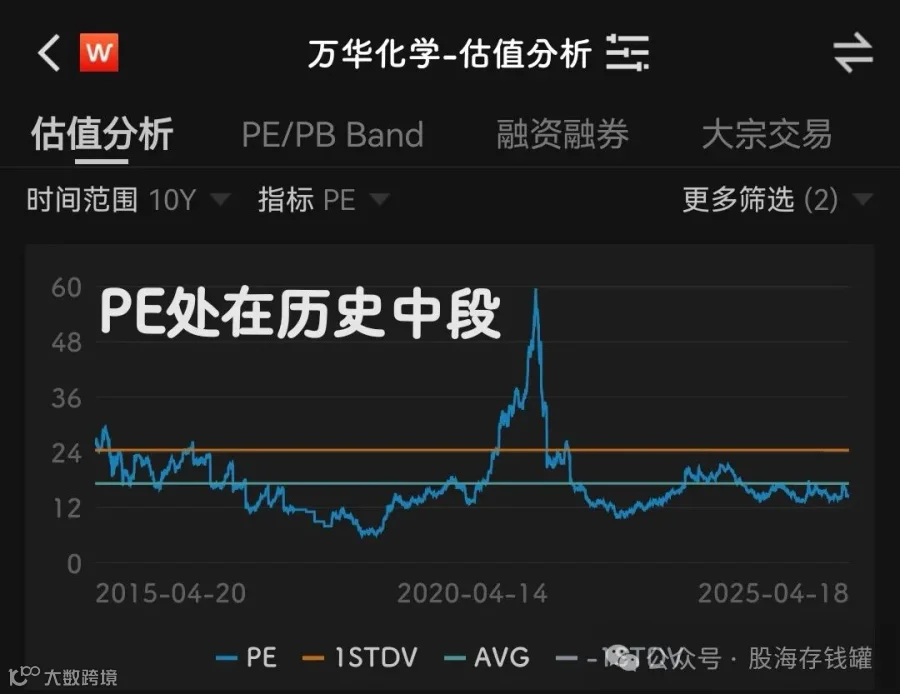
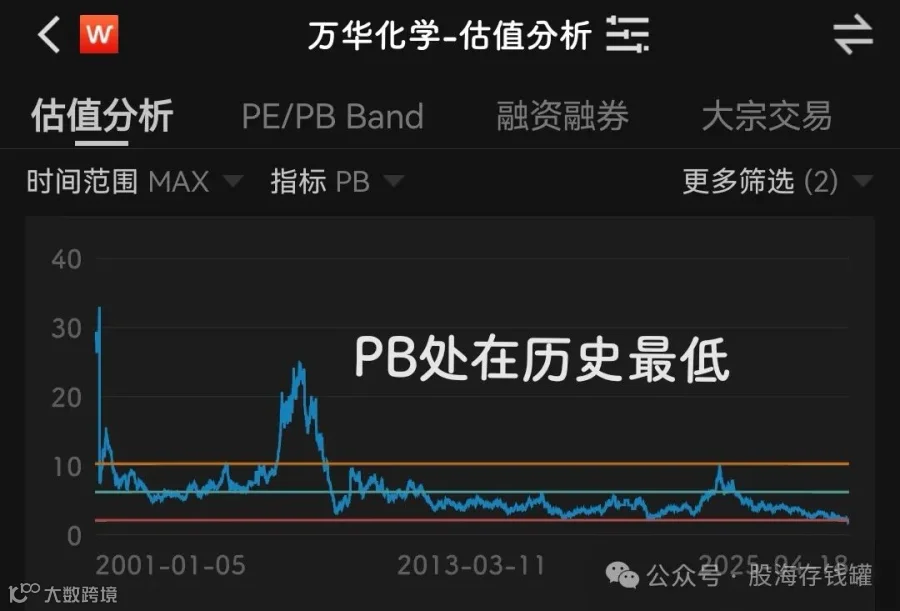
关于估值。周期股不能看市盈率,它市盈率最低时往往处在利润最高点同时也是股价最高点;周期股参考市净率会有效一些,理性而言,它目前处在历史最低市净率区间——真的是历史最低,都不用加个区间二字——所以持有者只要不是重仓就肯定没必要卖它。至于要不要加仓和买呢?从客观环境来说,这种对于进出口依赖性高的行业,贸易战是其实质存在的利空,难保随着利润的不稳定性增强,其市净率不会跌到更低。2018年贸易战还历历在目,当年万华是跌的最惨的蓝筹之一。所以虽然已处在估值底部,投资的风险度依然很高。
总的来说,目前的万华已经失去了作为一家绩优企业的财务质量和合理的发展策略,股价要翻身完全取决于周期何时走强,未来能否跑出超过行业etf的超额收益还真不好说。作为全球级别的化工龙头,万华的技术积累和规模优势在那里,可以看看它未来营收目标满足后会不会把路线往提升效益上走,或者加大分红——目前百亿左右的利润对比起十年前的行业底部仍然是有数倍的提升,赚钱能力在,常年30%左右的股利支付率是真不够看。但无论如何,比起18年贸易战后这只股票的情况,现在万华的投资吸引力并不大——即使已经跌了近70%。今天就聊到这里,祝大家投资顺利。