


A股开户优惠【十多家可选】:股票最低万0.75免五,万0.6,ETF最低万0.5免5,可转债最低万0.4免5,两融最低4%以下!
有需要的朋友直接公众号后台回复:开户 即可。
希望大家能在文末点个赞以及在看
经常关注我的可以设个星标(›´ω`‹ )防止收不到推送哦
B站号:德拉_股海存钱罐
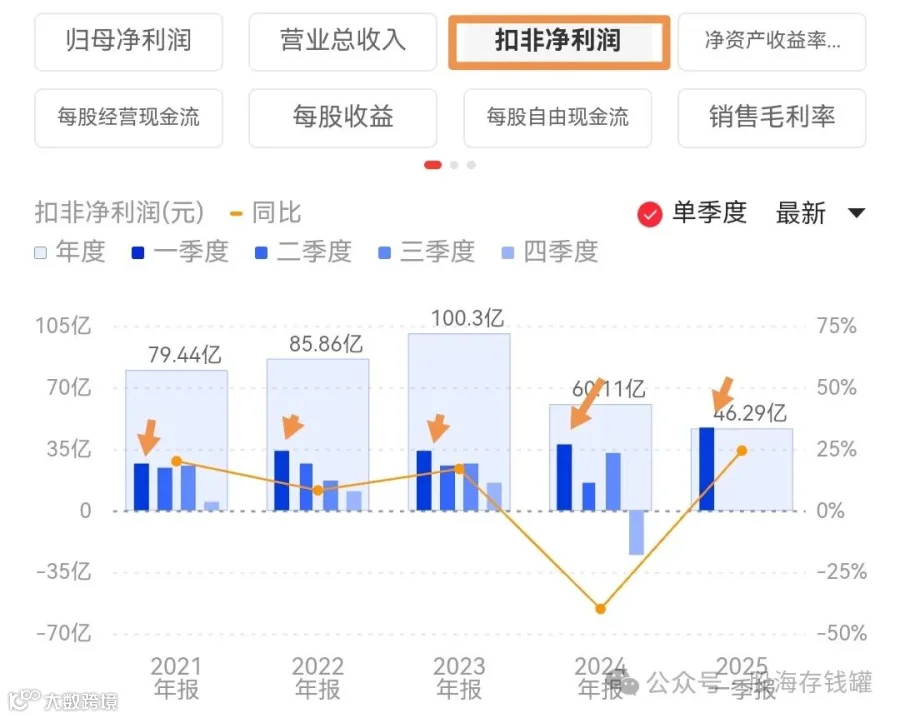
就这么说吧,如果你看它去年四季度亏损,一季度归母净利润负增长18%,就觉得它业绩暴雷,那你的投资还没入门。因为你连财报细节都懒得看一下。2024年伊利全年实现营收1158亿下滑8%,归母净利润84.53亿,同比下降19%,其中四季度亏损24亿。到了今年,一季度归母净利润继续下滑17.7%。然而,你以为的伊利是暴雷,但实际上的伊利是: 2024财务大洗澡,25年一季度连续5年扣非净利润历史新高。
首先聊聊去年四季度的亏损。去年四季度伊利归母净利润亏超24亿,导致2024全年利润下滑19%。很多人一看到亏损就喊暴雷,实际上这只是一次正常的会计处理罢了。以前我们聊财报时就说过,利润是个会计概念,而不是真实的盈亏反映。现在我来给你还原一下真实利润是多少。
伊利2024年报共计提50多亿减值,包括收购澳优的商誉减值30.4亿,存货减值12.3亿,信用减值5.5亿,固定资产和工程物资计提3.7亿等。后面两项就不管了,只看前者。澳优的盈利能力在24年探底回升,伊利当年收购它花了62亿,减值了一半,短期内基本没有再减的可能。存货连续两年大额计提,目前存货占年收入比已降到8.5%的疫情前水平,短期也没啥大减的风险。剔除这42亿的减值以及卖矿收入20亿的影响,加上报表上85亿的归母净利润,2024伊利实际利润应当在107亿左右。

这点从分红上就看的出来: 近10年来伊利股息支付率平均在70%附近,未来更是不会低于70%。今年77亿的分红按85亿归母来算的话分红比例超过90%,但如果按107亿的实际利润来算,那就几乎刚好落在70%了。
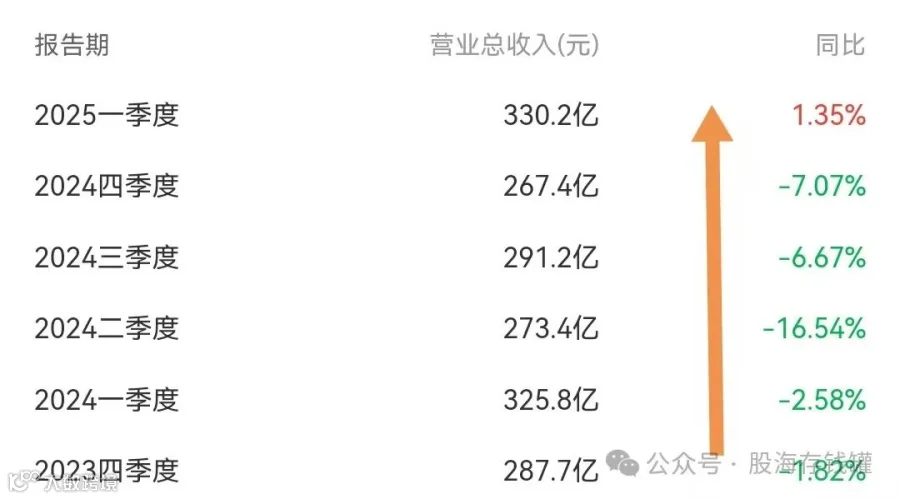
然后它一季度的业绩牛在哪里?首先是营收,连续五个季度下滑后初次转正,液态奶业务在经历了史上最差的全年下滑12%的增速后,今年一季度降幅缩窄至3.1%。营业收入明显探底回升。利润端,扣非同比增长24%。去年一季度59亿归母净利润中有20多亿的卖矿收入,所以今年扣非后的46亿利润远高于去年扣非的37亿。这一切发生于乳制品大盘萎缩程度大于宏观基本面的情况之下,伊利的经营能力可见一斑。
这些数据表明伊利宁可短期丧失份额,也不跟进价格战。伊利液态奶的毛利率从2021年的28.3%提升到2024年的31%,总体销售毛利率期间也提升了3%,你见过几个公司在这几年困难时期毛利是逐步改善的?互联网算一个,所以人家涨了嘛。伊利这些年在营销端都是巨额投入,基本盘确实干的够稳,有的是挤水分降本增效的空间;价格又相对稳定,盈利能力自然就上去了。我们说一块蛋糕不够大了不要紧,一方面可以消灭吃蛋糕的人,另一方面,我不买餐具,用手抓着吃,是不是也行?桌子也不要,我放地上吃,你管我呢?

最后说说负债问题。伊利2024年有息负债率达到40.1%,各类有息负债高达627亿,均创历史新高。很多人对于伊利大存大贷的问题存在质疑,但实际上其各类可变现金融资产同样达到了历史新高的807亿,使得期末净金融资产高达190亿元。借短债玩儿金融不是伊利发明的,当年我们在聊中公教育时批评过这种做法;但对于一个经营现金流净额217亿、两倍于净利润且融资成本低的企业来说,风险显然可控的多。伊利2024年光是通过吃利差就获取了近6亿利润,一定程度上也缓解了这几年的利润压力。
当前以乳制品、白酒为代表的食品饮料板块,其龙头公司的业绩都是逆市场观点持续增长的——尽管环境不比从前,但仍能增长。与此同时,他们的股价却在这几年间一跌再跌,全面弱于大盘和众多没有业绩的公司。随着稳定的利润和分红比例的实现,其股息率超过了电力、高速等传统红利板块,甚至跟银行股比不遑多让。这就是明显的性价比和预期差。很多人只看到了某一行业处在困境当中,却忽视了其估值是否已经充分反应预期——是什么让你觉得,当一切都顺风顺水时,你可以在便宜的价格买到股票?

人人都喜欢股价永远牛市、估值永远偏低、还能随时让自己上车的公司,但这在投资中本身就是不可能三角。能在反转之前精准抄底固然厉害,但对于普通投资者来说,能够以便宜的价格切入一个长期必然反转的标的,已经足够了。今天就聊到这里,祝大家投资顺利。