


A股开户优惠【十多家可选】:股票最低万0.75免五,万0.6,ETF最低万0.5免5,可转债最低万0.4免5,两融最低4%以下!
有需要的朋友直接公众号后台回复:开户 即可。
希望大家能在文末点个赞以及在看
经常关注我的可以设个星标(›´ω`‹ )防止收不到推送哦
B站号:德拉_股海存钱罐
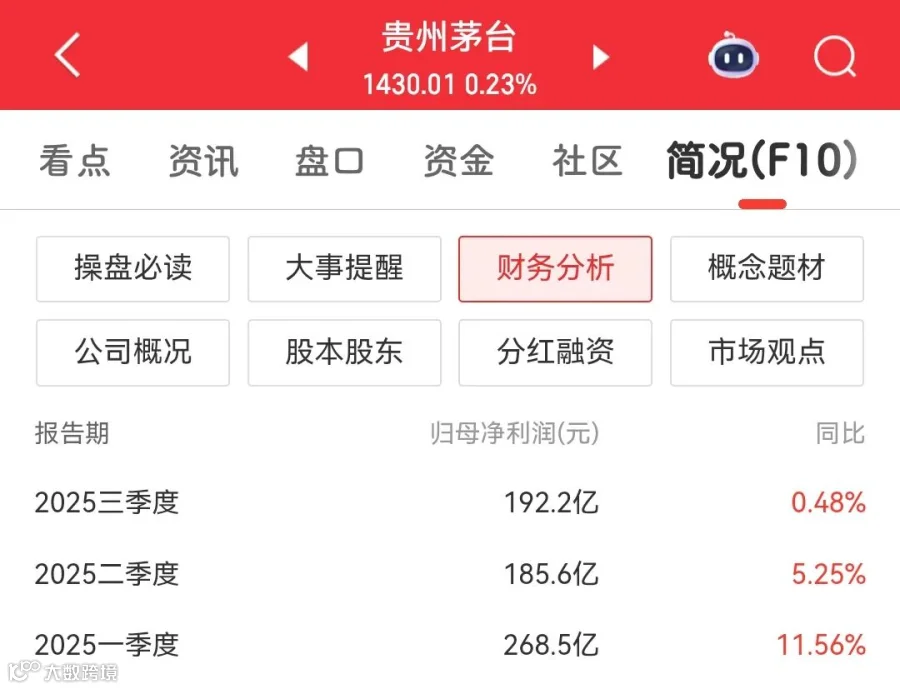
不得不说茅台确实牛逼,行业都冰天雪地了,市场关心的却不是它业绩下滑多少,而是增长多少。雪球上有340万人把茅台加入了自选,但茅台的股东一共只有24万人。太多人想要看白酒的热闹和笑话,永远都是一群不买或者买不起的人更操心茅台的业绩。那些动不动就拿房地产寒冬作为白酒完蛋的理由,真的,能不能说点我们不知道的?
白酒股的业绩真是出一个雷一个,从口子窖净利润下滑90%到洋河三季度亏损再到五粮液财报变脸。之前都说白酒去掉金融属性后茅台最尴尬,因为别的酒是真能喝出去,结果发现并非如此,茅五泸当中茅台的业绩依旧最稳。像五粮液那种单季度利润直接下滑60%多的更像是业绩洗澡,跟泸州老窖比是最直观的: 泸州老窖的消费场景较多,利润仍然下滑了13%,茅台却能保持不变。对于茅台三季度一句话总结就是:没有惊喜,但也没有雷。
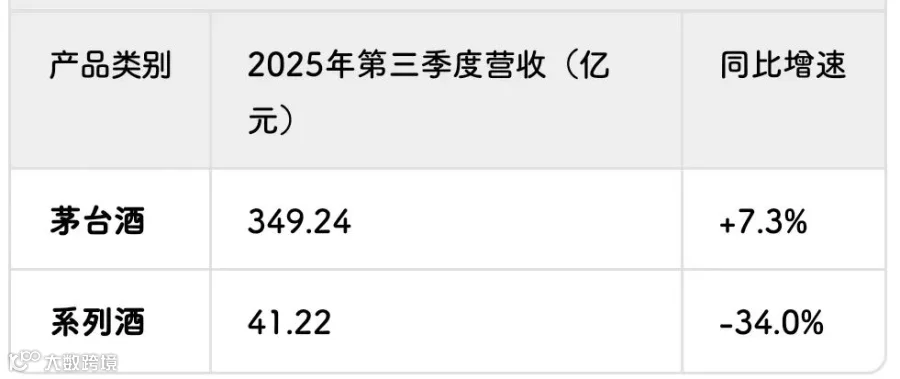
三季度茅台营收增长0.6%,归母净利润增长0.5%。其实不用拿别的白酒的暴雷来给自己安慰,茅台在下行期跑赢其他白酒本就是预期内的事情,上一个周期底部它就是唯一业绩不跌的白酒。这种刚好卡在0轴上方几毫米的数据基本上就是做出来给你看的,不用太在意数字,而是要看到更具体的东西。首先产品结构上: 三季度茅台酒营收349亿元,同比增长7%,主力单品依旧有竞争力。系列酒营收41亿元,同比下滑34%,这大概是禁酒令和库存积压影响的最明显的一块,因为这部分酒大多是拿开消费的,受到了消费环境的明显冲击。以上二者均符合当前对茅台的主流看法,说明主营业务符合预期。


当然,茅台酒未缩量,而市场真实需求减少,自然价格会跌。所以飞天散批跌破1700实属正常的市场供求规律。比起减量挺价,公司选择了保增长,两瓶毒药总得选一瓶,作为国企多多少少还是要面子的。对于投资者来说需要警惕的是,如果散飞价格一路跌破1600——这个价格基本是经销商在搭售政策下的成本价。届时经销商还挺不挺的住,飞天能否继续放量,搭售和补贴政策要不要调整,都是未知数。弄不好业绩下滑,你能不能接受?大多人理解不了数字背后的东西,只会看营收和利润这几个数据,如果茅台负增长了,你在悲观的市场情绪当中是否受得了?
看点好的。茅台三季度末的合同负债金额为77亿元,相比于第二季度末多了20多亿。这也再次说明了茅台这个零点几增长的业绩就是做给你看的。它完全可以做一个更好看的数字,只是那样显得太假。前面也有提到过茅台的经销商配合度比较高,所以相比起真实的市场动销茅台整体还是会有点虚,但确实也有调节利润的空间。五年前我们聊白酒时就说过高端酒企跟金融公司很像,它的利润是能在一定范围内自己把控的,这个观点放在现在其实比较应景。无论是突然变脸的五粮液还是零增长的茅台,相信你都能看出点问题来。
这里提一下老窖,它的三季报还是不错的。之前机构主流观点认为国窖1573保价会使得销售业绩大幅度下滑,但和茅台、五粮液主要依赖头部单品的情况不同,泸州老窖的腰部产品很有竞争力,这部分就是你们常说的“喝的出去”的部分。因此它13%的利润下滑是优于机构预期的。其实A股对于大蓝筹的业绩定价很有效率: 茅五泸三家中茅台业绩中规中矩,股价也一直区间震荡;老窖超预期,所以走势最好,月线金叉很久了;五粮液业绩暴跌,确实也是走的最垃。

最后想聊聊市场对于老蓝筹们的态度。三季报都已经出炉,低增长或者不增长的老蓝筹和高增速的小登股形成鲜明对比。叫嚣着“4000点以上不要相信老股民,因为他们没在4000以上赚过钱”的人似乎有了更加自信的论据。但老登跟小登是无法放一起比较增速的。对于传统行业来说,当前宏观一般,能维持业绩就不错了。而对于小登来说,处在技术发展和政策的红利期,风光就趁现在。所以老登股是在探下限,过了艰难期后未来仍能稳定增长;而小登是在摸上限,你要考虑的是其估值的膨胀是否真的能匹配长期业绩增速。计算器可以按到未来N年,但从资本市场的历史来看,主流题材每次都会被炒过头。也就是说你可以自信,但别太自信。
你在4000点嘲讽老股民时,是不是忘记了,自己有一天也会成为老股民——如果你活了下来。老股民曾经也是你这样不知天高地厚的新股民,你要不要想想为什么当时他们没赚到钱呢?或者说,他们曾经赚到过的钱,去哪里了?道理讲太多,唯有南墙能让你清醒。有些人撞了,活了下来,所以才成为了老股民,有些人走着走着却不见了。今天就聊到这里,祝大家投资顺利。