


A股开户优惠【十多家可选】:股票最低万0.75免五,万0.6,ETF最低万0.5免5,可转债最低万0.4免5,两融最低4%以下!
有需要的朋友直接公众号后台回复:开户 即可。
希望大家能在文末点个赞以及在看
经常关注我的可以设个星标(›´ω`‹ )防止收不到推送哦
B站号:德拉_股海存钱罐
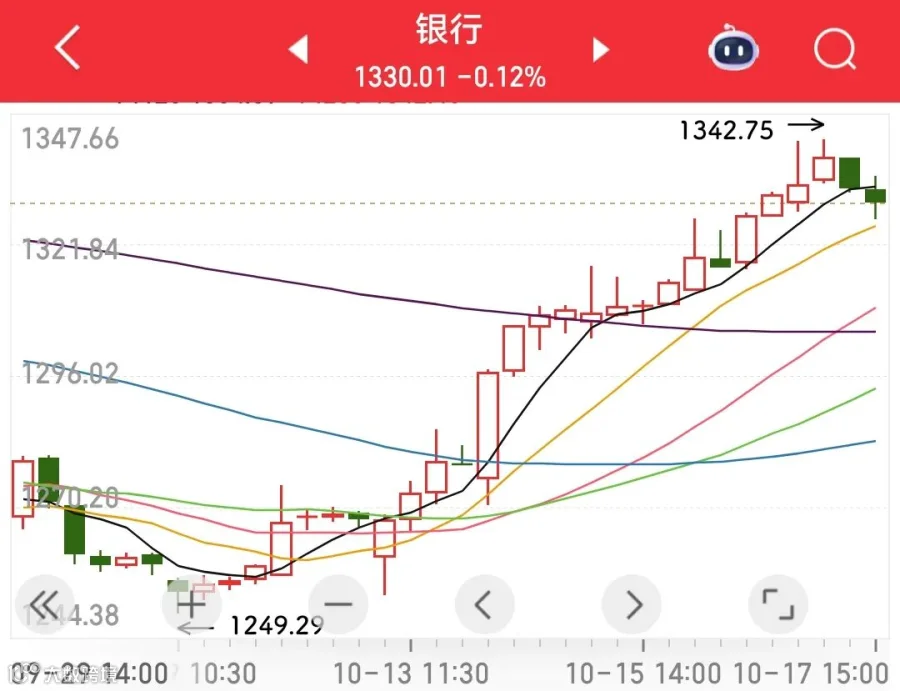
人人都不看好你,偏偏你却最争气。A股投资者讨厌银行股早已不算什么秘密,什么“拉银行撑指数”、“掩护小盘股出货”,关于银行你总找不到几条积极的描述。然而上周关税战再起,小登股暴涨暴跌反复横跳充满风险,银行却默不作声的撑起大盘,集体反弹。我们此前发视频说银行股是红利中最具投资价值的板块之一,这不就体现出价值来了吗?
过去的一个季度属于小登科技,银行则集体跌回甚至跌破年线,回调幅度普遍在15%-20%之间。对于这种体量庞大的板块来说,跌幅已经不小。我们坚定的认为在当前的利率环境和经济形势下,银行连同整个红利板块都会是长牛。所以越是下跌,越具有关注的价值。上个视频我们讨论过当前金融系统风控意识很强,发生系统性风险概率极小,银行有能力支楞起来,基本面会向好而不是更坏。

其实银行股在资金层面上来说也是非常有优势的。优势之一在于机构低配。根据券商最新报告,公募基金持有的银行股已由六月份的近6%下滑到4%左右。机构一直不待见走势磨叽的银行股,只有在过去两年全市场悲凉而银行为首的红利逆势走牛的情况下,才不得不对其加配。他们的初始持有量只有2%左右,后续迅速买到6%。机构反应慢,来的猛,导致六大行等巨无霸们的股价在估值回归了一波后还继续往上加速了一大截。这也是最近几个月银行调整必要性的根本来源。在这个过程中基金果不其然又割肉了。基于长期低利率环境的预期,银行的行情会比科技等热点题材在时间维度上走的更长,机构势必反复横跳。未来只要银行回到前高而科技股们受到重挫,机构又会回来。所以持有银行等于坐轿子,等机构来抬。
优势之二是散户偏见。散户对银行的悲观从2018年银行见顶时就开始了,年年认为其业绩崩盘,年年被打脸,然后继续嘴硬说: 别看现在没事,未来一定会崩。也不知道这个未来合适到来,而所谓的崩盘又能崩到哪里去?或者说如果银行崩盘了,他们手里的公司又能过的多好?看空理由换了一个又一个,从最初的企业债系统性金融风险到房地产到城投债暴雷。股市就是这样只要看衰就一定找得到理由,看好就一定找的到利好。这就跟大部分人的涨跌观一样——很多人几个月前甚至还追过银行呢,怎么小登股一起银行一跌,基本面就不行啦?随着股价的上涨,这两年银行股的股东数持续下行,轿子也越来越轻。
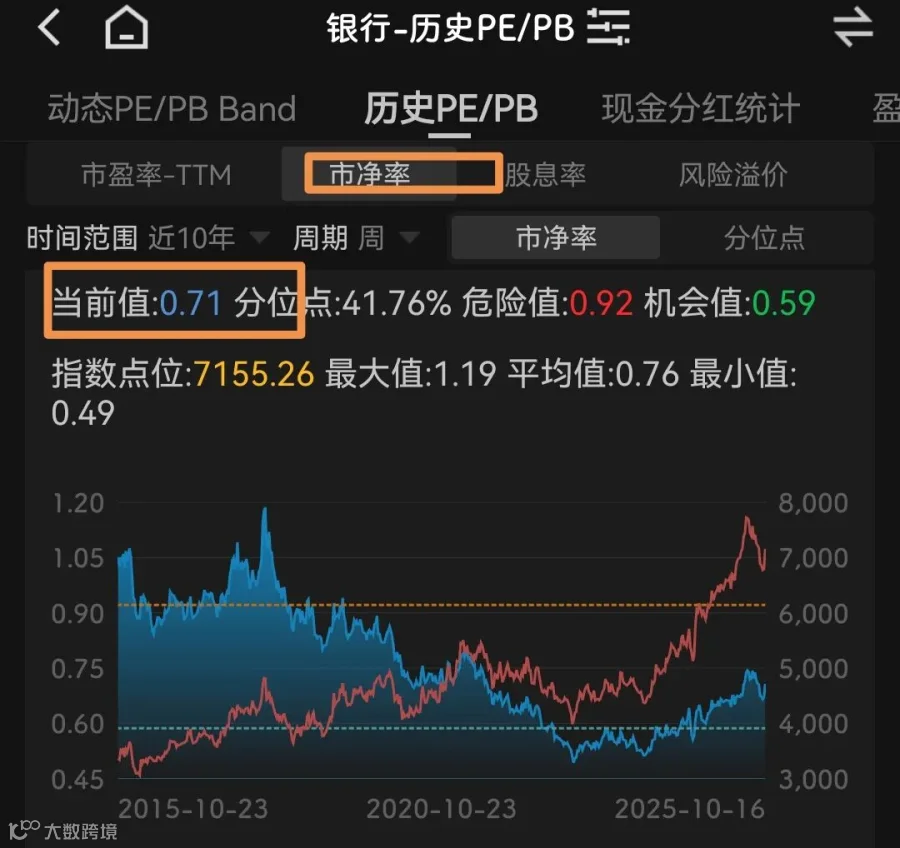
以上两个优势从资金层面上避免了股价的大开大合,使得银行大涨后其估值依然可以接受。大家在评判小登股时对于涨幅是特别宽容的,会按着计算器告诉你“虽然它涨了很多但其实估值合理”,而这一标准一旦放到老登股上,就直接一句“没有成长”给一棍子打死。然而,成长性低不代表人家不能有一个合理的估值。很多人忽视了一点,在一个板块总体业绩上升的情况下,这个板块的平均股价却跌了7年,光是估值回归这一项就足以制造巨大涨幅。所以银行股这几年只是涨的超乎预期而不是不该涨。银行板块目前平均市盈率从4回了7,确实已经到达近10年的区间上限,但其市净率是0.71,这一指标近十年的区间在0.6-1之间。
所以严格意义上来说目前银行只是戴维斯单击,只要业绩不出现大的崩盘,光靠稳定分红也能撑起现在的估值。当然,现在的估值已经是合理的,缺乏性价比,适合持有,逢低加仓,绝不适合追高买入。我们已经持有红利板块几年,这篇文章更多是给持有者打气。如果非要讨论买入价值的话,我是这么给他们分类的,未来如果有机会可以如此思考:
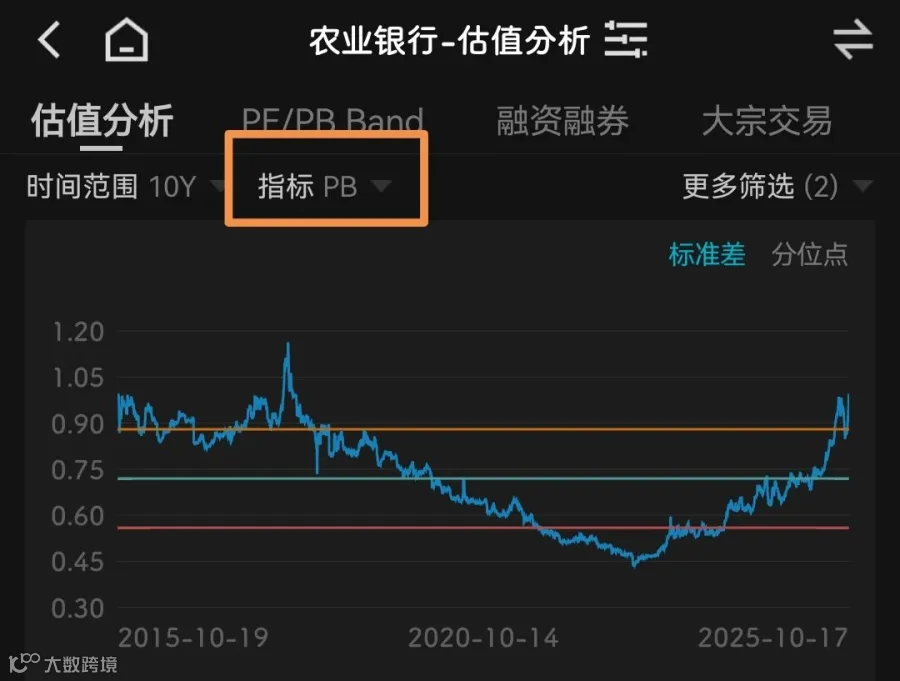
第一类是躺倒在六大行。它们是社保基金和踏空机构的第一选择,因此估值反而最高。这类银行的业绩增速是支撑不起持续膨胀的估值的,主要优势在于绝对的稳定性,就像我们上个视频聊到的——大资金投银行投的是信誉和信任。客观而言目前六大行在股息率上毫无优势,甚至比不过高速和通信股,纯粹就是个指数稳定器。没有成本优势的话进入风险相对较大,只适合持有,对于还没上车银行股的散户而言建议回避。
第二类是捡漏成长性银行,主要指回调空间足够的优质零售行和城商行。这类银行投资价值最优,经济发达地区保持高增速的城商行基本可以脱离红利股这个范畴去看;零售行这两年业绩不稳,但随着资本市场的回升业绩也有回暖的机会,优先考虑拨备充足的。成长性的银行体量相对于六大行较小,股价波动大,适合大跌后介入,比如23年底的江苏银行,去年924前的招行、宁波银行。
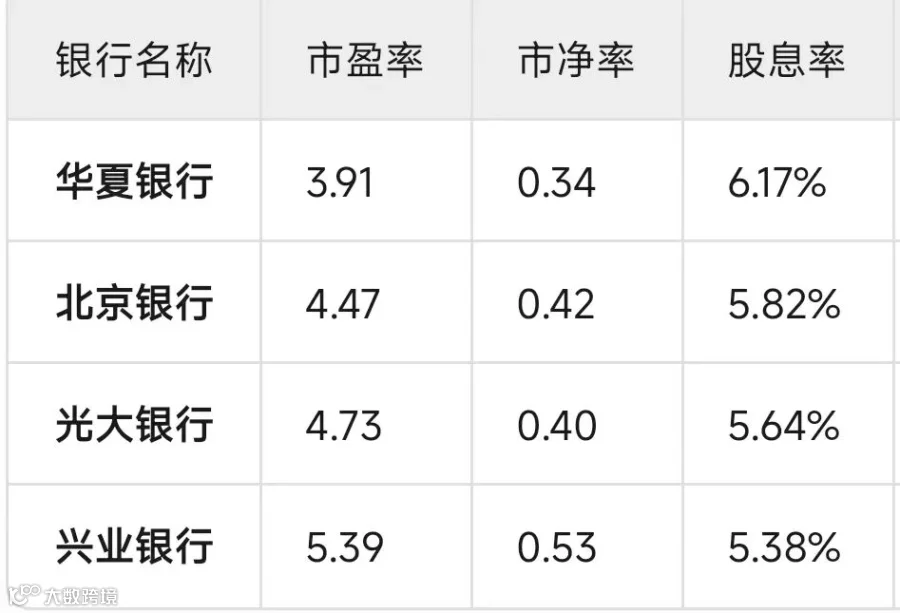
第三类是捡烟蒂。针对的是质地没那么好但估值极低的标的。当然,这里所谓的烟蒂股也只是相对于银行板块的其他优等生而言,放眼整个A股而言银行股基本都算绩优。我们关注的有光大、华夏、北银和兴业。其实真不想把兴业放这一桌,但它从招宁平兴四小龙到如今的红利时代,估值一直上不去,永远处在低估,显然是有原因的。市场也很诚实,银行牛市这三年来兴业银行只涨了40%出头,是银行股中最拉垮之一。

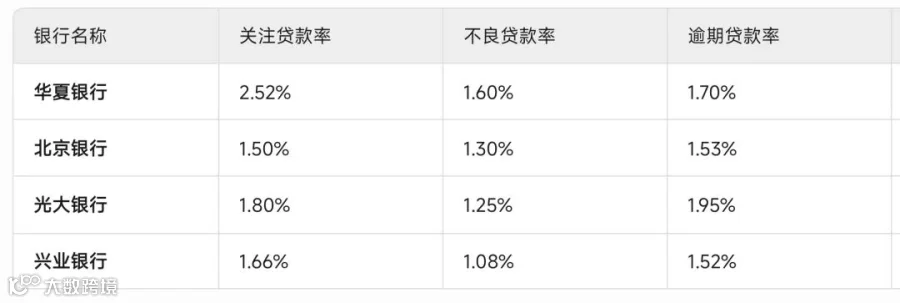
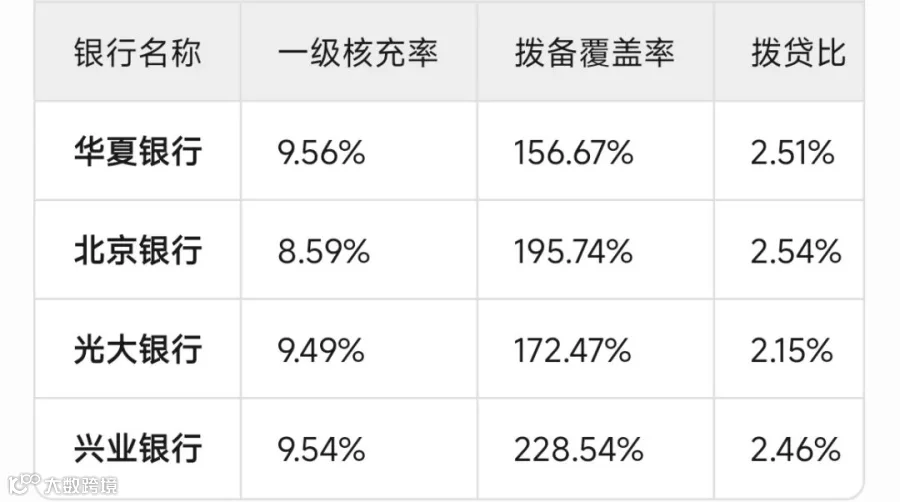
这几家银行总结一下就是: 华夏银行估值最低,但盈利能力较弱、资产质量较差,股息率能否维持成疑;光大银行基本是靠减少计提维持的中报利润,整体性价比比较虚。北京银一级核充率告急,今年的利润一直在以量补价难以为继,增速堪忧,但估值和资产质量还算不错;兴业各项指标都还不错,股价却涨的最差,其一直受零售转型和合规问题困扰,业绩自23年大幅度下滑以来原地踏步,可以说别人是相互比,它是跟自己比。综合来说兴业和北银在烟蒂中胜出。
最后我想多说一点,不用带着偏见把银行的上涨单纯看作炒作和护盘,任何上涨都离不开资金行为,但原因各不相同,估值回归在这之中是最有分量的一种,因为它不是虚的。银行板块因为其庞大的体量和特殊的行业性质,资金扰动小,业绩真实性高,其业绩和股价表现往往非常匹配: 基本面好的涨的好,如增速较快的江苏、成都银行,还有稳定的四大行们。而以招行为首的零售行们这几年受宏观影响竞争力是退步的,成长降速,估值区间被迫降低,涨幅比较平庸。更别说上面提到的几个质地一般的银行,股价都已经跌破4月7日关税战点位,涨幅甚至跟不上板块。这种符合投资基本逻辑的板块在A股并不常见,且有且珍惜。今天就聊到这里,祝大家投资顺利。