


A股开户优惠【十多家可选】:股票最低万0.75免五,万0.6,ETF最低万0.5免5,可转债最低万0.4免5,两融最低4%以下!
有需要的朋友直接公众号后台回复:开户 即可。
希望大家能在文末点个赞以及在看
经常关注我的可以设个星标(›´ω`‹ )防止收不到推送哦
B站号:德拉_股海存钱罐
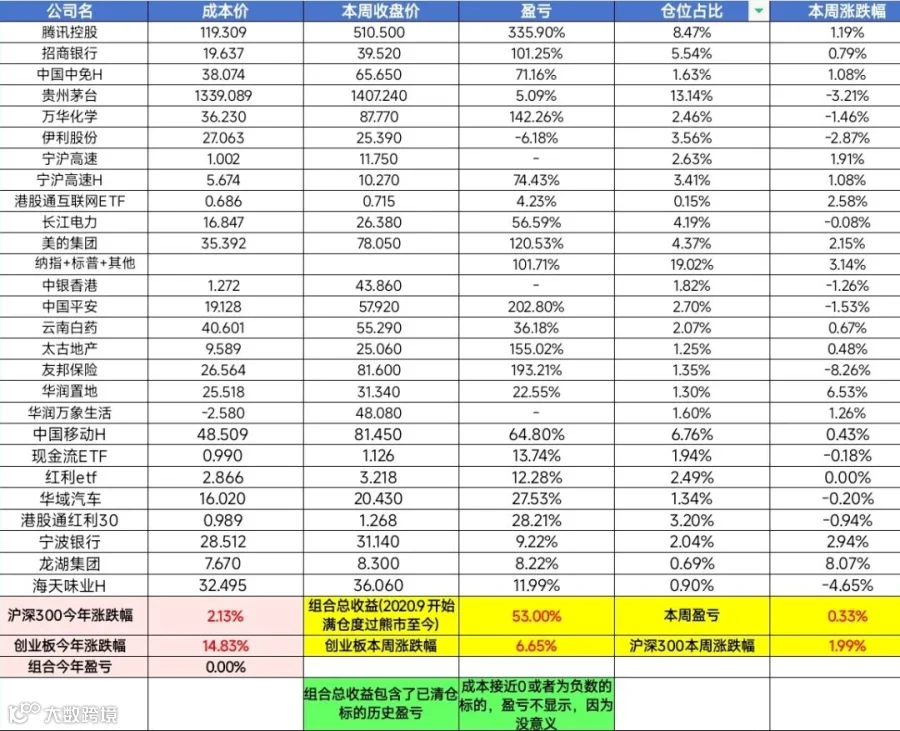
本周收益率: 0.33%
本周操作:
无。
本周思考:
茅台持续增长的金身被打破了。25年四季度茅台净利下滑30%,营收下滑20%,上市28年来首次年报倒退。神都是人造概念,没有什么是永恒的。你像买中免结果业绩下滑,很多人是判断错误;而茅台,投资者往往根本不去做判断。这也是症结所在,如果你带着盲目信仰去做投资,一旦业绩倒退,比起信仰崩塌更可怕的是你不知道该怎么办。别的股票业绩雷了你第一反应可能是割,茅台呢?反应可能就一个字: 愁。

回过头来看,我们从五年前买入茅台至今至少是没亏钱的,这对于白酒和消费股来说都很难得。如果同期买的是五粮液或者泸州老窖,现在起码腰斩不止,洋河更别说了。从这点来讲茅台对比同行跑出了巨大的优势。泸州老窖30倍时茅台20多倍,现在茅台还是20倍,老窖却11倍了。所以对于茅台的投资我其实没啥负面体验,跟很多持有白酒的投资者不一样我们没吃过白酒的苦,因此可以站外一个更客观、没有情绪化的角度来评价茅台的现状。
四季度下滑的原因目前大多观点归结为主动控量,年底停止发货,挺价,然后给新班子留空间。结合一季度销售情况确实较好,二季度也提价了,这么去思考合理,但也没什么值得称道。因为这个逻辑适用于绝大多数四季度下滑的消费股,而一季度本身就是旺季。

上市以来首度下滑,增长神话和逻辑被破,但市场只给予了不到4%的下跌。根据上述提到的业绩逻辑来说似乎合乎理性,但市场短期遵从理性这件事儿本身就很不合理。其实从资金层面可以看出端倪: 你可以见到各种论坛中茅台的投资氛围像是邪教,容不得一点批评;有些投资者会带着各种爹味教育你,大抵是以年龄层较大的群体为主体。他们很固执,但又很有钱,有信仰。然后公募基金那边几个白酒持有大户没法抽身,太庞大了。再就是被持续下跌从其他白酒里赶出来的资金,很多也去了茅台。
所以客观来说,这么长时间以来茅台股价稳定的最大因素就是在于资金主动和被动上的报团稳定性,其次才是基本面因素。所谓“茅台是茅台,白酒是白酒”,更多只是股价反应的结果,而不是支撑股价的主因。茅台的基本面是比其他白酒好,但不要简单认为是基本面支撑了股价。太执迷于此,万一未来发生预期外的情况,可能难以自拔。
茅台的这种资金面特性,好也不好。把话说糙点: 多头死拿着不割肉,资金哪来的胆量去做你?张坤如果不一条道走到黑他职业生涯就直接败笔了,可哪来的资金敢去救张坤?
成也资金败也资金,如果一季报如市场预期般增长,那么茅台的逻辑还能持续,但未来的股价反转大概率来的会比另外几个白酒慢。毕竟那几家无论是业绩还是估值、资金都出清的痛快多了。我是这么预期的,要有心理准备。当然这也不意味着买别的白酒反而更好了,股价只是短期的,而长期收益最终一定跟企业价值匹配。一季报一定要重视,没有借口了。这周视频本来写的是另一篇文案,不过周五茅台突发业绩还是引来很多人的讨论和不安,就简短聊聊,跟周记一并发了。今天就聊到这里,祝大家投资顺利。