


A股开户优惠【十多家可选】:股票最低万0.75免五,万0.6,ETF最低万0.5免5,可转债最低万0.4免5,两融最低4%以下!
有需要的朋友直接公众号后台回复:开户 即可。
希望大家能在文末点个赞以及在看
经常关注我的可以设个星标(›´ω`‹ )防止收不到推送哦
B站号:德拉_股海存钱罐

试想这样一个情景: 如果你持有的股票若干年后通过不断分红把你的成本变成了0,你相当于拥有了一堆白赚的股权,本金已经全部收回。因为股票市值不会归零,届时存在的市值就是你的收益,而且每年还会有分红作为增加的收益。美不美先不谈,单论这份收益产生的途径就来源于期间每年的分红。那么对于一个持股收息的投资者来说,不管股票涨跌,股票分红的钱是不是可以算你赚到的收益呢?那他是不可能在炒股这件事儿上亏钱,除非买到的公司不分红或者突然倒闭,但对于这类投资者而言他又不可能买这种公司。
还有一种可能就是他的思路一天一变,无法坚持,今天还在价值投资明天就跑去打板。散户绝大多数情况下亏钱不是因为买卖方式的差别,而是知行不合一,朝三暮四。很多人觉得靠分红收回本金这件事儿太漫长,我认为你只是欠缺思考。对于银行、公共事业和头部消费股的股息率来说,这个过程的实现基本可以在20年左右完成。以你现在的年龄,20年后大概率你还没开始领养老金,股市却可以给你养老了。所谓投资的意义不就在于此吗?

也有人认为企业业绩不是稳定的,分红可能会降低。但万物皆周期,除了一些要被淘汰的行业外,大部分优质公司的业绩不会一直下滑没有底线,甚至长期是增长的。就算把业绩波动考虑进去,无非也就是把20年变成类似于15-25年这种更大的区间而已,不改变股票投资的本质。何况持股收息这件事儿,本就是那些利润波动小的行业更加合适,比如水电比如银行。你并不是没得选择。以我们国家的银行性质,大行是不会随便破产或者利润暴跌的。换句话说,当大行都绷不住,那整个经济基本都无了,你买的那堆东西就崩的住了?
说到银行股自然绕不过招商银行。招行上周发布的一季报中营收增长3.8%,归母净利润增长1.5%,先说结论: 招行目前基本盘稳健,成长性下滑,坏账问题凸显,特征开始向大行靠齐,而非曾经的高成长赛道。
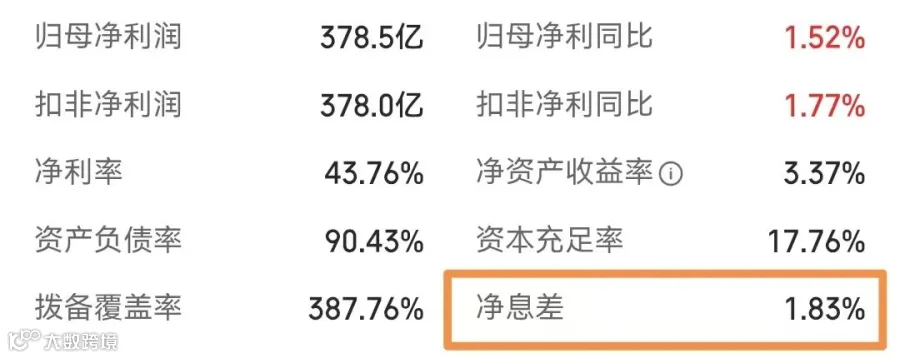
我们主要关注两块,一是利润端: 净息差一季报1.83%,没什么变化,符合预期。倒是环比去年四季度缩窄了3个基点,此前管理层在业绩会上预计“26 年净息差进一步收窄,但收窄幅度可能好于上年”,差不多就是这个意思,息差底部还得磨。非息收入在债市增长的情况下仅微涨1.77%,增速还不如净利息收入。投资拼不过放贷,非常诡异。结合投资收益大减、资管收入同比增速仅1.5%甚至落后于利润增速,我只能理解是他买了一堆老登股吧,同是天涯沦落人了属于是。要不然这个投资水平整个投资部门都得开了。零售端的表现在过去一轮牛市里是招行估值逻辑的核心支撑,这一轮牛市中却表现平庸,意味着有必要重新审视其估值体系。

二是资产端。招行的一季度不良贷款率0.94%和上年末持平,拨备小幅度下降,都属正常。但大的来了: 关注贷款率1.48%环比上升0.05%,逾期贷款率1.29%环比上升0.04%。新生成不良率1.08%同比大增了0.08%,高于去年年报值,所以计提了一大笔信用减值。信贷方面的不良处理起来比较迅速,不用太担心,但问题是管理层每季度对此的说辞都是“可控”,结果却不太好看,感觉他们对这方面并不太上心。一季度零售信贷需求全行业都是不足的。零售业务跟消费高度绑定,消费必定复苏,零售必定回升,信用贷款不良的问题不处理好的话,等起量后反而更容易暴露。
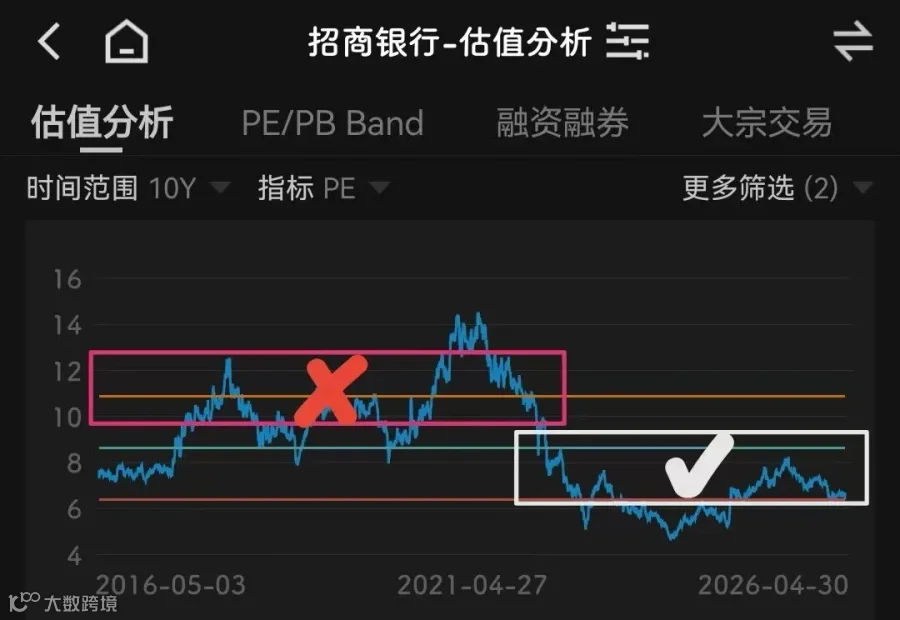
最后聊聊估值。招行已经脱离银行股的业绩增长第一梯队很久了。招跟四大行比,它的业务模式弹性更大;但跟过去估值相仿的宁波、南京银行这类城商行佼佼者相比已经严重掉队。以小微企业贷款为主的宁波银行已经恢复了两位数增速,底层资产构成比重的不同在后房地产暴雷时代带给银行的发展面貌开始分化。招行现在可以看作是个资产质量更好的四大行,估值范围也应相应下调。基于这点需要正视的是: 招商银行中短期内可能很难再给予两位数以上的市盈率估值了,跟其他大行一样5-10倍就是合理区间,然后以股息率为锚定。目前6.5倍市盈率算合理偏低,超过5个点的股息率高于四大行,从持股收息的角度来说比四大行更有投资价值,弹性也大些。
曾经的高增长,过去的辉煌会再次到来吗?只有时间能给答案了。我们持有招行6年,从最初36块的成本到熊市暴跌加仓再到去年40块上方减仓,加上分红,目前成本不足20,持仓定位上而言就是等分红把成本摊平了。鉴于当前无风险利率依然很低,招行股息率和资产质量具有优势,长期股价风险不大。依旧看好它长期跑赢银行板块平均,是个合理的收息标的。
联想到茅台的短暂衰退,其实这些年头部公司的发展演变也给价值投资者提了个醒——没有什么是永恒的,你一定要清楚你每一笔投资的目的和预期,并做出合理调整。过去两年我们加配了宁波银行和中银香港这类业绩增量更快基本面更好的银行标的,今年他们都实现了两位数股价上涨;包括去年减仓华润万象和太古地产今年买入性价比更高的华润置地和龙湖集团也是类似思路。在上一轮蓝筹牛市那样的氛围中,我也会认为茅台就是会永续增长,招行该给两位数PE,但如果投资变成信仰,大概率会迷失在不断的加仓里错失很多收益。当然我们现在仍持有招行和茅台,他们依旧是优秀的投资标的,这里只是做思路上的完善和分享。今天就聊到这里,祝大家投资顺利。