


A股开户优惠【十多家可选】:股票最低万0.75免五,万0.6,ETF最低万0.5免5,可转债最低万0.4免5,两融最低4%以下!
有需要的朋友直接公众号后台回复:开户 即可。
希望大家能在文末点个赞以及在看
经常关注我的可以设个星标(›´ω`‹ )防止收不到推送哦
B站号:德拉_股海存钱罐

中国中免正经历一场价值重估。既然消费复苏的故事太难讲,那就切换成结构性成长,赌它会成为这个举步维艰的消费周期中,少数能逆势增长的那一类公司。上周中免一举突破924行情高点,历史级别的套牢盘必然会给股价带来反复,但右侧已至。目前中免身上有两个成长逻辑: 封关和免税新政,外加基数够低的业绩。一个没有融资需求的垄断国企,经营环境稍微改善就有机会赚更多的钱,利润增速就会很好看。中免三季报显示其营收端连续四个季度降幅缩窄,即将转正;破天荒的中期分红,说明经营压力实有缓解。
消费股属于那种预期差的不能再差的标的,一点就燃。就像你班上有个期末考不及格的差生,一次小组测验竟然考了70,全班对它刮目相看。免税新政实施首周,海南实现离岛免税购物金额5.06亿元,购物人数7.3万人次,同比分别增长35%和3.4%。去三亚旅游的人从来就没减少,大家只是不买;一旦买起来,消费数额就会迅速膨胀。所以消费额增加比例远大于消费人数增长。
这轮免税政策调整的核心是扩大免税品类、支持国货免税销售,并将离境旅客纳入离岛免税客群。我们都知道中免的竞争力在于它的规模效应和垄断牌照,前者能帮它以更低价格拿货从而取得更大的利润空间,后者牌照虽然有所放宽,但中免的品类最全而且份额具有绝对优势。不过这些都是针对于公司自身而言的、与免税同行相比的竞争力。但如果让它跳脱出业态跟别的零售行业相比呢?跟品牌直营店、专柜、电商平台相比优势在哪儿?优势暂且不论,但劣势是很明显的,就是品类——中免是个国企垄断零售商,所以他的sku更新慢速且滞后,与消费群体的需求存在脱节。比如它更注重于老牌重奢,但新品上架慢,经典爆款又未必拿的到多少货;年轻人市场较为下沉,中免抓不对口。国货销售也很少。
很多人拿电商平台跟中免比价认为中免没有优势,这其实是个误区,因为线上跟线下本身就是两个不同的消费场景,中免是跟线下其他业态去比。中免相对于电商真正的劣势在于品类,在如今消费降级的环境下,轻奢甚至平替类产品是年轻人的消费主流,这点电商平台能提供比免税店好很多的体验。再如日本的免税店能充当百(日)元店的角色,折合人民币几块十几块的东西随处可见;而中免并不接地气,三亚国际免税城基本就是个高奢商场,给人以距离感。
免税店本质也是平台生意,它是线下价格优势最大的零售平台。小到口香糖创可贴大到箱包,完全可以涉及到尽可能多的品类。免税新政扩大了消费品类和人群,这个概念听起来泛泛而谈,但实际上是直击免税行业现状痛点的。

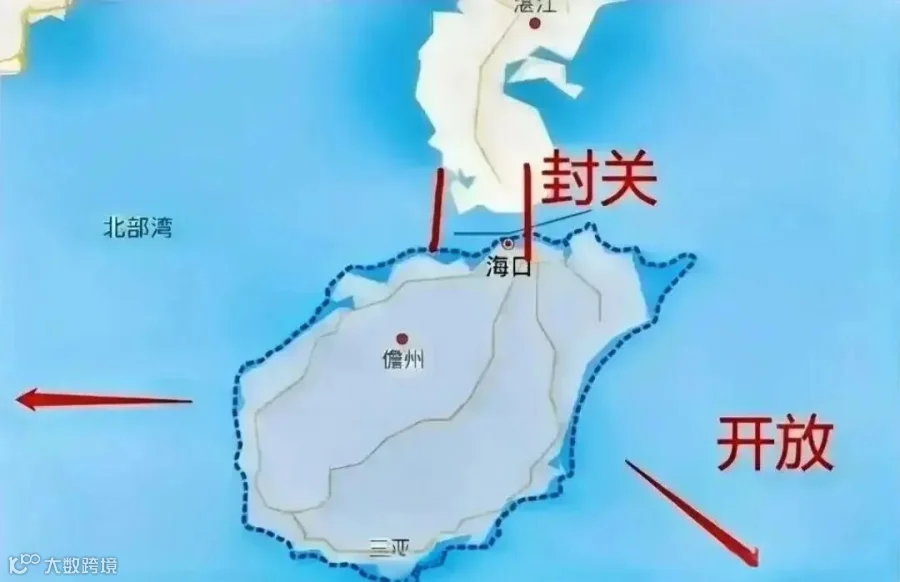
简单来说就是封关增加了消费群体,有利于提高高端品牌的入驻意愿,从而反过来提升免税业态吸引力,形成良性闭环。可选消费利润跌的快,涨起来也快,庞大的游客基数就是基本盘。蛋糕变大,你说对于中免来说是利空还是利好?当时很多人质疑:既然都是免税,那我为什么要去中免买?中免的份额难道不会缩小吗?那我反过来我问你,既然都是免税,为什么不去中免买呢?为什么不去一个能实现一站式购物、品类齐全、价格更具规模竞争力的大型商业体去买呢?免税是一方面,中免的价格和品类优势是别的线下商店不具备的。消费者基数扩大带来的利好远大于竞争对手增加带来的挑战。
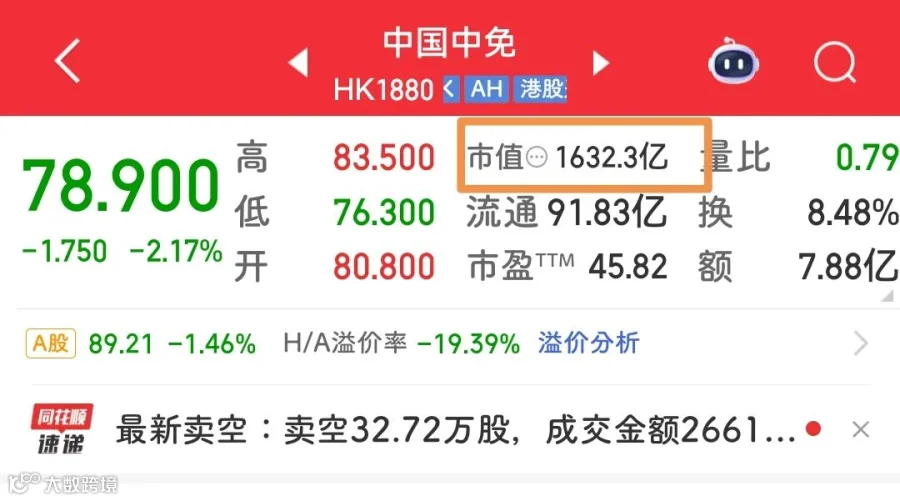
最后聊聊中免的财务现状和估值。中国中免目前总资产755亿元,总负债138.40亿元,资产负债率18.33%,远低于行业平均水平。33亿的现金流虽有下滑但仍高于净利润——这也是我们对于白马股的基本要求。存货周转率连续三年上涨,资金使用效率在提升。中免在行业周期底部的财务状况保持健康,已经有触底回升的基础;加上基数确实够低,未来可能重新进入成长窗口。今年净利润机构预期基本是按40亿给的,如果按成长股给到30-40倍PE,对应市值在1200-1600亿。港股目前1600多亿的市值已经在上限了。
所以不建议任何加仓或者建仓行为,看好就拿着,卖了也没事儿,别瞎买就行。这一波很直白的说就是炒利好,封关在即,免税新政立竿见影,给了市场预期。消费股嘛,压抑太久,一点就爆。中免当前业绩对股价的支撑已达极限,如果再涨,只能是预期够大,未来如果无法兑现还得再跌回来。长久价格的上涨需要基本面的配合,我们自己目前是不打算加仓的,要看到业绩的切实转变再说。其实做困境反转都是这个节奏: 暴跌后左侧建仓,业绩反转后右侧加仓。股价先于业绩上涨,所以反转前入场;业绩反转后有的是获利盘出逃砸盘的机会,只要长期业绩向上,怎么投都不晚。今天就聊到这里,祝大家投资顺利。