


A股开户优惠【十多家可选】:股票最低万0.75免五,万0.6,ETF最低万0.5免5,可转债最低万0.4免5,两融最低4%以下!
有需要的朋友直接公众号后台回复:开户 即可。
希望大家能在文末点个赞以及在看
经常关注我的可以设个星标(›´ω`‹ )防止收不到推送哦
B站号:德拉_股海存钱罐
腾讯上一次自由现金流为负还是22年前的事儿了。那时腾讯还没上市,国足刚进了一次世界杯,火炬还没有在鸟巢点燃,地球依然还是一个村。现如今,一向以谨慎为代名词的腾讯在今年二季度把资本开支推到了528亿元,远超去年同期的191亿元,直接把自由现金流干成了负数。今天从两个角度去聊腾讯,一是财报,二是投资心态。
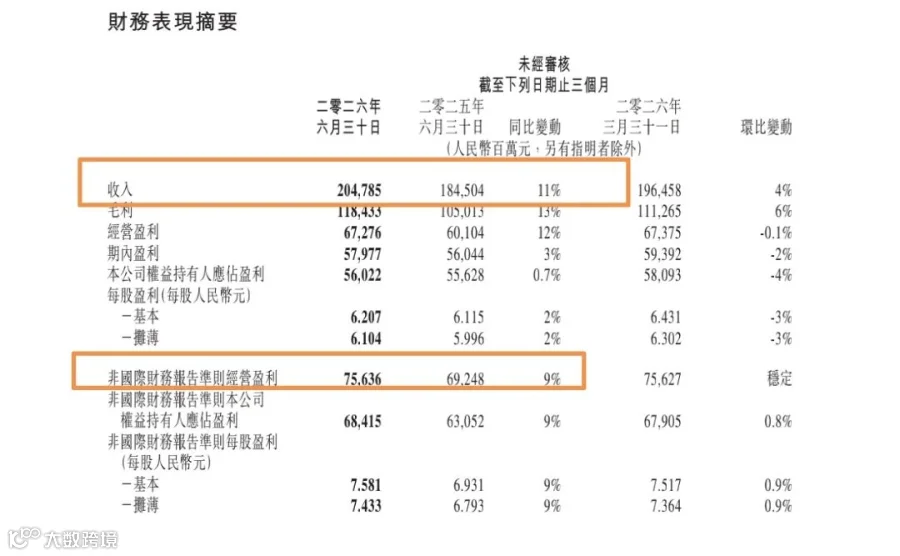
2026年二季度腾讯实现营收2048亿元,同比增长11%;非国标净利润756亿元,同比增长9%。资本开支528亿元,同比暴增176%。自由现金流是负138亿元,比绝大多数上市公司年利润都多。其实一个季度的数据不用太担心,谷歌的自由现金流也是负的,人照样活的很好。先简单看看主要业务板块的表现: 二季度营销服务收入436亿,同比增长21.8%,继续保持高增速。财报里也明确提到了AI赋能对广告业务效率的提高。增值服务收入984亿,同比增长7.7%。其中国内游戏增速达17%,海外则同比出现下滑,去除汇率因素后微幅上涨。金科企服营业收入603亿,同比增长8.6%。较一季度并未提速,相比前两年已经回归稳健增速,这一块需要宏观经济的配合。
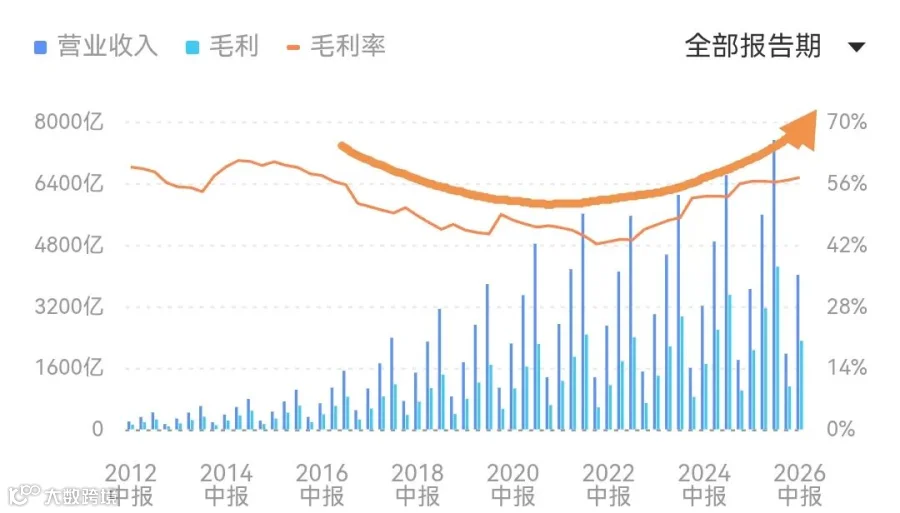
市场这两年都把腾讯当老登股,如果从稳妥的角度出发,腾讯大可躺在业绩上睡大觉。它的主营业务要么跟AI关联不大(如游戏,金融)要么受益于AI(如广告),云业务就卖卖算力做个二手贩子,哪怕未来退化成一个二线公司其制造现金流的能力也足以把它变成一个靠分红和回购长期维持估值的典型老旧蓝筹。能做出如此投入,说明巨头是有焦虑的,心不止于此。焦虑也促使他们必须比过去更冒进一些。但腾讯从来不是赌徒,腾讯的扩张节奏始终会以核心业务的利润托底为限。腾讯二季度的毛利率从去年同期的57%升至58%,财报给出的原因很直接: 即自研游戏和营销服务等高毛利业务增长抵消了AI基础设施扩张带来的折旧与运营成本。因此它有充足的时间去等待投入变现,这是它与那些刚刚步入成长期的年轻公司的不同之处。
财报里有一句话:若剔除算力采购的预付款项,二季度自由现金流为人民币376亿元。这个差值显然可以看作腾讯本季为AI基础设施提前锁定的预付款。这部分预付可以分两方面看: 一方面,腾讯一向求稳,内部可能已经看到了AI变现的确定性信号才敢在这个力度上加码投入。另一方面,现实而言,并不排除其因担心掉队而进行恐慌性购买的可能。目前豆包的那个位置放在四五年大家可能觉得应属于腾讯,四五年后他却被千问甩在了后面。
所以可以理解腾讯由守转攻的决心。电话会上管理层表示: 如果我们把购买的算力出租给第三方,我们几乎可以立刻收回折旧成本。如果出售掉可以赚取30%的利润。但实际上,我们执行的是一个更大的战略。为的是让我们自己的AI应用在中国市场取得领先地位。管理层的言论有多少是美化,我认为你要有自己的判断角度。腾讯的口号是“敢为天下后”,相比起其他互联网企业它确实是最“老登”的,但这也是我看好它的点,与我们的投资风格也是一致的。过去几年我们每次财报分析一直再讲腾讯的“克制”,只要这份企业文化能够持续,我认为它的经营逻辑就是可以自洽的。
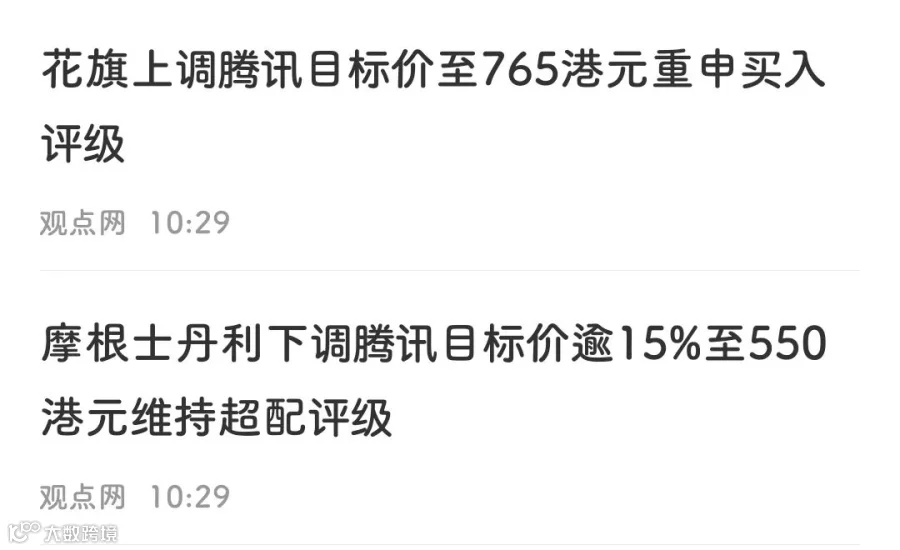
业绩公布后,花旗给了765的目标价,而大摩只给550。这种情况并不多见,还在资本投入阶段就互道那啥,体现出了极端分歧。显然一方是以成长定价,而另一方是价值。客观而言腾讯这几年的发展速度确实不如预期,注意这里指的是发展而非单纯的业绩增速。我们持续持有腾讯的理由一是业绩稳定二是擅长后发制人因此保有超车希望三是成本低。期间几次减仓未加回,一来降低了成本二来也说明了对其追加投入的观望。但它的基本盘造血能力极强且不易受主流AI竞争干扰,因此确实为当前确定性与估值结合最好的投资选择之一,自然会继续持有。也就是说我们是纯价值角度去看的,至于成长,只是附加,有没有都无所谓。但公司显然比我们有斗志些。
如今的腾讯已然切换到成长逻辑,这大概是我们第一次长期持有成长股,一只价值股自己变成回了成长股。目前腾讯是我们的股票第二大持仓,但我们对此没啥压力。一在于仓位足够分散——腾讯仅占约7%。二在于持仓成本够低,在价值阶段我们把成本做到了100多块,然后在成长阶段去等待它最终给一个答案。可以说毫无风险了。

其实无论是价值还是成长,成本永远是决定你投资结果最重要的因素。很多人鼓吹成本无用论,要你无视成本专注于现阶段的操作。从道理上来说其实没问题,因为它本质上还是心理学,就是让你放平心态不要因成本而焦虑。但问题是你做得到吗?有几个人能不在意成本?成本无用论属于拿结果当方法论。对于长期投资者来说如果可以对成本没有焦虑,基本就成功了大半,因为投资最难在于坚持。所以不在意成本是果。那如何获得这个“果”呢?方法或许很多但最简单的显然是: 成本够低。成本低,你才会真的不在意市场波动。
管理层关于自由现金流问题的回应后面还有一段: 如果我们非常清楚地看到有未来能够持续盈利的业务,我们就会进行相应投资。如果我们选择把更多算力直接转到算力业务中,我们可以非常快地创造投资回报。只要我们愿意,这个备用选择始终存在。这可以说非常腾讯了。正如我们前面分析,腾讯的“赌”始终是以托底为边界的。一如我们做长期投资也是以足够的利润垫为基础的。我们从来不信奉什么苦行僧式的套牢不卖的价投理论,总有朋友问我某某股票涨多了是不是该减仓,我一律回答想减就减。只有你拿着舒服,你才能长期坚持,才能吃到长期利润。如何舒服呢?看到这里了还用再聊吗?今天就聊到这里,祝大家投资顺利。