


A股开户优惠【十多家可选】:股票最低万0.75免五,万0.6,ETF最低万0.5免5,可转债最低万0.4免5,两融最低4%以下!
有需要的朋友直接公众号后台回复:开户 即可。
希望大家能在文末点个赞以及在看
经常关注我的可以设个星标(›´ω`‹ )防止收不到推送哦
B站号:德拉_股海存钱罐

房地产将迎来十年一遇的大机会,你信吗?这里指的是地产股而不是房价。房价未来大概率会在探底后缓慢回升,不知何年何月能回巅峰。但这并不代表房企的利润和股价不会回归。今天分享几个投资地产股的思路。
首先摒弃掉价值投资就是买保利万科的思路。传统房企阵营,可以肯定的是过去那套重资产模式已经落伍。任何国家的房地产在经历了第一次泡沫后都会进入全面降杠杆的阶段,这个时候两类房企更容易适应新的消费环境。第一类是以住宅+商业同时驱动的房企,可以叫它商业地产。商场的资产出清比住房的出清速度快的多,且高端商场这几年逆势向上,高毛利的商业特别是高端商业体可以作为房企的第二增长曲线贡献稳定现金流与利润,平滑住宅销售的下滑周期。

最典型的就是华润置地,这几年利润和股价基本保持平稳,成为新的房企市值一哥。而过去的一哥万科去年亏了820亿,保利的利润也此外仅剩巅峰时的3%出头,很明显可以看出差距。龙湖去年经营性收入逆势创新高达285亿元,占了营收的1/3;新城控股在卖了190亿住宅款的同时做出了141亿商业收入。这些都确保他们在这轮下行周期中利润保持为正。万象城、龙湖天街和吾悦广场在你的城市里的存在感可能也比他们开发的居住小区更强。
第二类是彻底向轻资产转轨的房企,比如如格力地产置入免税业务变成珠免集团,华远地产变成代建和代运营公司等。这些都反映了行业分化下的多元求生策略,但其实已经脱离房企范畴了,比如要买免税肯定是选中免。总的来说传统房企的投资中我们还是更看好那些积极向商业地产转型的公司,在有商业反哺现金流的情况下杠杆率也能降的更快,财务质量更优。以上提到的公司大多底部已经反弹很多,华润和龙湖估值仍不高,值得关注。
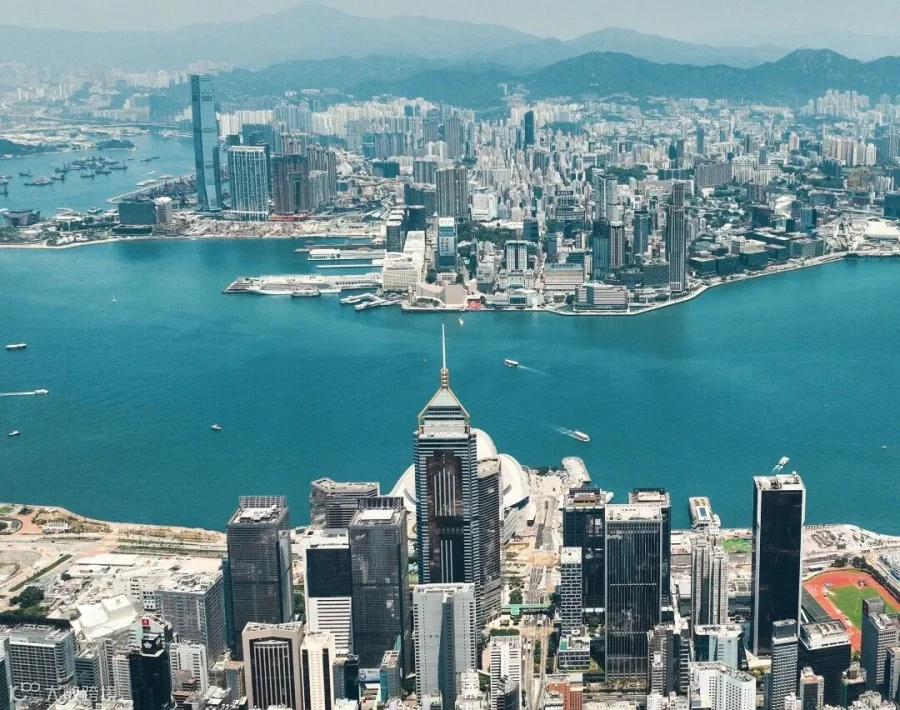
其次是港股地产。香港房地产在经历几轮周期后基本已完成转型,目前整体处在低负债率与高现金流兼具的状态。恒隆和恒基35%左右的资产负债率已经算高,而内地财务质量最好的华润置地以及中国海外发展,其负债率都在60%上下。可见香港地产的造血模式截然不同。香港本地地产股这两年走牛的核心逻辑在于楼市基本面的全面改善。政策层面,曾经港府为了抑制楼市火热所做的税负限制于2024年全面拆除,非香港本地居民买房成本大幅度降低;利率层面,港币跟美元挂钩,美联储降息带动香港房贷利率大幅度下降,并且开始低于租金回报率;供需结构显著优化,政府克制供地和人才引进计划相结合,促进了房价的回暖,内地资金从而再次成为重要增量,2025年购入金额达1380亿港元创历史新高。
港股是个充分竞争的成熟市场,基本面和股价挂钩度极高。港股主流地产股都是在24年底结束的下跌趋势并重新走牛,一年多以来几乎没有回调。所以投资港股市场完全可以放心的根据基本面去布局。基于香港地产的特点,可以关注土地储备量大、现金流充沛且财务谨慎的公司,这也是港房股本身的优势所在。像业务多元的长实、极低负债率的信和置业、高强度回购+分红的太古地产等都是不错的公司。坏消息是这些公司的股价底部起来都已经翻倍了,当下不建议上车;好消息是基本面仍在顺周期内,大跌可关注。
第三类是物业股。在这之中最好的是商业管理+物业服务,商管毛利率高,抗周期性强,受益于消费复苏,龙湖智创上市前华润万象生活几乎是唯一稀缺,估值高,已经涨起来了,看看就好。而纯物业股的优势是现金流稳定、轻资产运营,对母公司依赖有降低趋势。再一个就是物业公司受母公司制约相对商管要小一点,它只需要租几个办公室用来办公,而商管需要租下整个商场充当二房东。商管业务与母公司的租赁关系直接决定其营收和利润,而物业公司的类似租赁只是一项普通的成本费用。
物业和商业一样,高端品牌受周期影响较小。滨江应该是没啥质疑的最优,但股价高居不下且没进港股通;保利和中海物业母公司比较优质,增速中规中矩;万物云股息很高,但要等母公司万科资产洗澡完才放心。其他盘子小的像越秀服务这种没太关注,不过可以留意的是目前港股物业股整体估值只有13倍,历史低位。即便去年涨了20%多,安全边际仍然足够。建议挖掘低估区域,避开母公司暴雷风险大的那些。
总的来说现阶段投资地产股就是一句话: 转型为王 ,先发制人。此前李蓓发文说“地产股存在10年级别的大机会”,我看了采访视频,她所指的大机会更多体现在那些积极转型未来有望份额扩张且目前股价几乎跌没了的二线地产上,而非大市值老一线。而小市值的机会任何出清行业都有,略微有点噱头化。好比一个股票从50跌到5毛,涨50倍也才回腰斩附近,当然容易涨。
但这种机会很难抓,我觉得如果看好地产复苏,那些优质的商业物业、有好的商业物业的母公司、或者港系地产都会是相对稳妥的选择。可能涨不了那么多,但只要低估值买入,长期输不了。要知道,哪怕是房地产市场萎靡了四五年,优质的资产也率先涨了上去。这就像上证2600时大家不愿意相信当时的经济状况下会有牛市一样,投资永远都不能等待答案公布才做出行动。一般都是提前布局,答案公布了。你做对了,意味着可以加仓;等到有答案了再投,完全就是慢半拍。今天就聊到这里,祝大家投资顺利。