


海天味业港股折价分析:左侧布局的机遇与逻辑
当前,港股通消费指数估值处于历史低位,持续刷新低点。以海天味业为例,其港股收盘报27.22港元,较A股折价达31.8%。相较于其他明星股极小的折价甚至溢价情况,海天味业的折价幅度显得尤为显著。
大幅折价的成因解析
海天味业港股的高折价主要受以下三方面因素影响:
- 流通盘较小:港股流通市值不足80亿,易受做空机制影响;
- 股息逻辑主导:近年港股折价率缩小主要集中在高股息板块,其他标的折价有扩大趋势;
- 汇率因素:人民币升值虽造成持有港股的账面汇损,但也降低了购汇成本,天然拉大了H股相对于A股的价差。
尽管存在上述因素,但资金流向显示南向资金已连续34个月净流入,累计约5.4万亿港元。加上目前海天味业港股股息率接近6%,且利润保持正增长,仅用流动性不足无法完全解释其大幅折价。

AH股套利空间与投资选择
一个月前海天AH股折价比例还在20%附近,近期超30%的折价主要源于半年报不及预期后港股市场的过度反应。港股作为高效率市场,在做空机制下对业绩反馈弹性极大,导致股价接连新低。然而,这也意味着一旦有利好出现,修复速度将非常快。
历史经验表明,优质资产的AH股折溢价会反复波动。除部分红筹股外,当折价率超过20%时,配置港股通常更具性价比。结合当前恒生AH溢价指数处于极低位置,这部分属于可观的套利空间。因此,在A股与港股之间,当前优选港股。

估值合理性:是否值得投资?
海天味业已从上一轮牛市百倍市盈率、三十多倍市净率的高位回落。目前港股市盈率不足19倍,市净率3.5倍。对于个位数增速和超5%的资本回报而言,该价格并不昂贵。虽然在同类型公司估值多在15倍左右的背景下,海天并非绝对便宜,但其具备类似茅台之于白酒、长江电力之于公用事业的龙头溢价资格。
基本面透视:穿越周期的竞争力
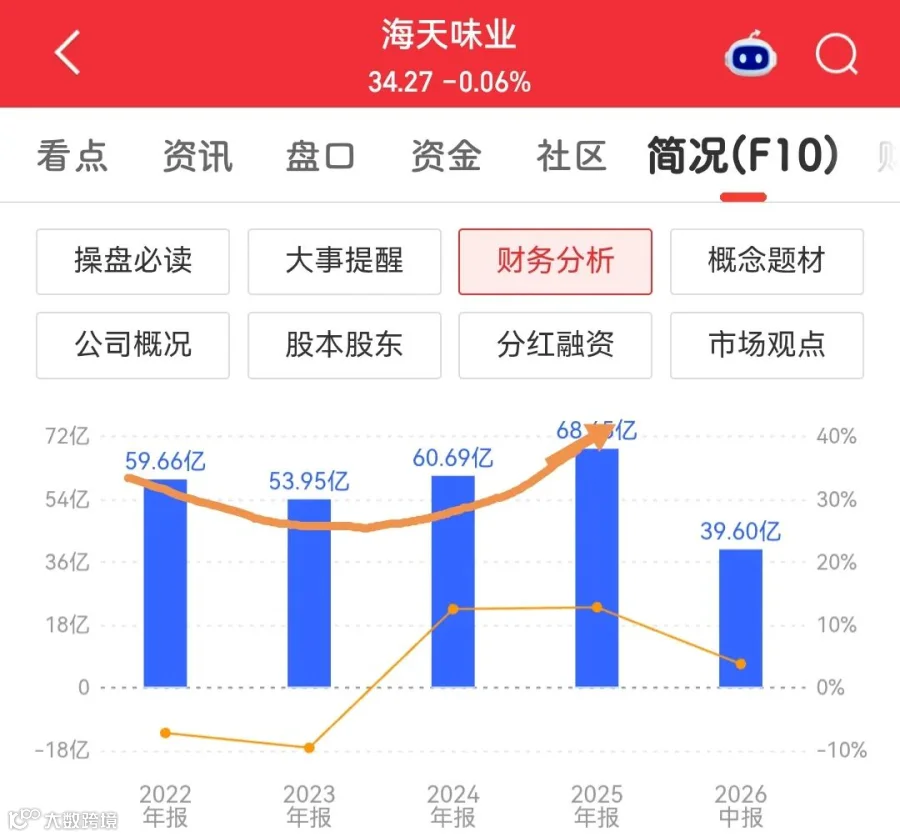
今年二季度,海天味业单季扣非净利润下滑3.4%,为2024年以来首次负增长。表层原因约为4亿元汇兑损失,深层原因则是餐饮需求走弱。数据显示,2026年上半年餐饮收入增长2.8%,随后几个月增速进一步放缓。由于海天超六成收入来自餐饮渠道,其业绩与餐饮大盘高度相关。
尽管中国酱油零售规模自2022年见顶后尚未恢复,调味品企业数量减少15%,但在行业蛋糕变小的情况下,海天味业营收和利润在短期调整后均创出新高。相比之下,中炬高新、千禾味业等竞争对手业绩大幅下滑,凸显了海天味业的龙头地位和穿越周期的能力。

投资逻辑转变:从成长到红利
对于成熟期企业,定价核心在于回报率而非高增长。管理层在提升资本回报方面取得进步:2025年分红率超100%,2026年中报虽未分红但推出了至多25亿元的AH股回购计划。历史数据表明,长期保持4%以上股东回报的消费股,股价表现通常稳健。
结论明确:海天味业具备投资价值。19倍估值的港股向下空间有限,处于左侧投资的合理区间。但投资者需调整预期,2026年投资消费股的逻辑已不同于2019年,不应再将其视为高成长股,而应视作具备业绩修复空间的红利股,关注其现金流和分红稳定性。

策略建议:左侧分批布局
从红利投资视角看,买入此类股票的核心在于“安全边际”——即便增长放缓,当前价格也不至于造成重大亏损。目前消费股整体仍处于左侧逻辑阶段,下行空间有限但未必是最低点。适合采取分批建仓策略,陪伴企业直至右侧行情确立。若期待短期快速上涨,当前并非最佳参与时机。