


A股开户优惠【十多家可选】:股票最低万0.75免五,万0.6,ETF最低万0.5免5,可转债最低万0.4免5,两融最低4%以下!
有需要的朋友直接公众号后台回复:开户 即可。
希望大家能在文末点个赞以及在看
经常关注我的可以设个星标(›´ω`‹ )防止收不到推送哦
B站号:德拉_股海存钱罐
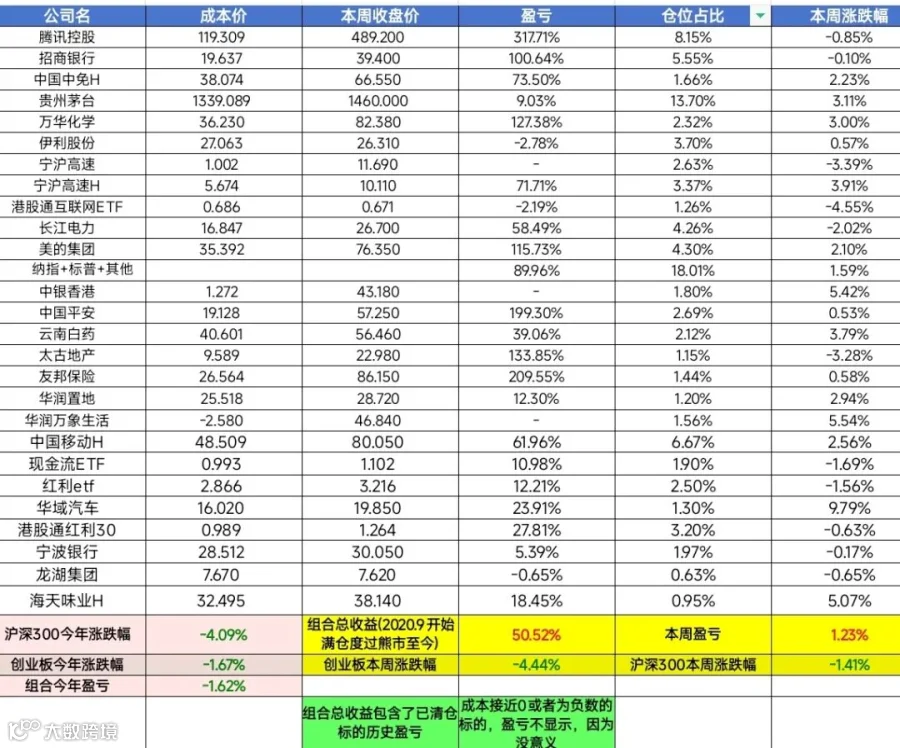
本周收益率: 1.23%
本周操作:
海天减仓做低点成本。
抄了点龙湖,左侧必亏。
本周思考:
趁着下跌再次追上创业板。今年整体行情不会太好,感觉跑赢指数有戏。
关于买龙湖。龙湖也是一只追了很久的票。上一次是26买28走,跟保利同期清仓,此后就没买过开发商股票。如今业绩大暴雷,管理层说要转型,要让运营服务业务占比超过开发业务。因为我们同时持有另一只纯运营服务类股票华润万象生活,比较看好这个方向。
龙湖2025年的利润全是被开发业务拖累的(利润10亿,开发业务亏90亿),而其运营服务类收入达270多亿,利润80亿,这个规模是比该赛道龙头华润万象生活要大的。龙湖智创生活(运营服务业务的主体)曾在上轮熊市递交过两次分拆上市申请,两次失效后主动撤退了,同期的万物云上市即腰斩,龙湖也不缺钱,因此没有强行完成上市。其实对于投资端来说有点可惜,龙湖智创如果上市按当前的情况来看估值肯定比母公司高,算个优质资产。
市场给到华润万象的估值较高主要是因为它的资产比较优质,赚钱效率低的业务全剥离干净了,就剩商业和物业。龙湖智创业务比较杂,除了商业物业外还有公寓医院街区等,且业务外拓率超过50%。华润万象接的基本都是母公司给的优质项目,龙湖智创体型更庞大,但也意味着不够精致。估值可以给到介于传统物业10倍和商业20倍之间,就算它15倍,那么80亿的利润估值怎么也该上千亿。
目前龙湖集团的估值只有500多亿,未来如果慢慢的把开发业务边缘化,以运营服务为主体,是否可以直接把它看作是龙湖智创呢?那么估值必然会提高。像我们持有的太古地产这类港系地产其实就是这种模式,现金造血能力强,常年分红和回购。但毫无疑问的是转型需要时间,这一两年利润大概率还得降。管理层说两三年内完成转型,我估计要到2028业绩才会有起色。左侧买必亏。我们买一丁点仓位只是为了观察,只是为了观察,千万别抄作业!
祝,下周继续赚。