


A股开户优惠【十多家可选】:股票最低万0.75免五,万0.6,ETF最低万0.5免5,可转债最低万0.4免5,两融最低4%以下!
有需要的朋友直接公众号后台回复:开户 即可。
希望大家能在文末点个赞以及在看
经常关注我的可以设个星标(›´ω`‹ )防止收不到推送哦
B站号:德拉_股海存钱罐
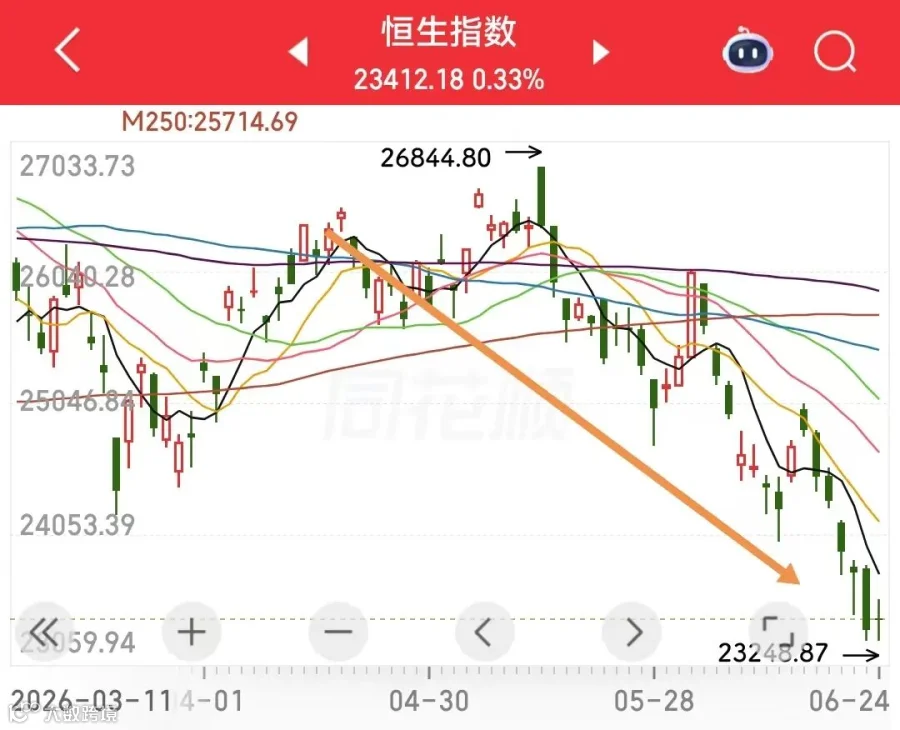
这阵子最惨的投资者既不是恒生科技的股东,也不是消费股里的老登,而是即买了恒生科技又买了消费股的幸运儿们。是的,就是我这种。之前聊了消费股,今天来聊聊恒生科技。一句话结论就是: 估值够低,基本面还行,没啥问题。嗯聊完了。因为互联网公司这段时间以来的弱势跟它自己好像没多大关系: 恒生科技近两个月跌了不到7个点,而恒生指数跌了14%,你很难说到底是谁拖累了谁。所以我们还是来聊聊港股本身。
港股近期弱势的根源在于美元流动性的抽离。港股是离岸市场,外资进出对估值的影响远大于A股。一旦美元利率预期上行,资金会先从港股这类高弹性资产撤出,转向美元资产或现金类资产。美国通胀反弹,就业依旧火热,美元再度加息几乎明牌,只是时间问题。这意味着市场此前押注的宽松逻辑被削弱,风险资产估值要先承压。
恒生指数上跌最惨的几个板块就是互联网、地产和保险,他们构成了该指数一半以上的权重,同时也是与美元流动性挂钩最显著的板块。互联网自不必说,外资参与度极高,对全球风险偏好和美元融资成本最敏感,南向资金的流入完全抵消不了外资的流出。地产板块最近一周下跌12.4%,一方面是港元跟美元挂钩,利率容易跟随上行,居民购房成本和开发商融资压力都会上升;另一方面就是近期的内资限制了,属于屋漏偏逢连夜雨。保险板块的逻辑在负债端,利率上行抬高其长期负债折现成本,也压缩了部分固收资产的息差优势。港股保险股此前靠高股息吸引了大量资金,一旦美元无风险收益率上行,息差优势减弱,估值就容易被砸。

一说到加息,大家自然会想到美股从16000跌到10000,港股和A股过去那次惨烈熊市,瑟瑟发抖。但我觉得倒不用担心。同样是加息预期升温,现在的处境和2022年完全不是一个性质。2022年是从零利率起步,市场即将面对利率从极低水平快速抬升的冲击,债券、成长股等所有高杠杆资产都得重估。而现在的基准起点在3.50%附近,即便今年年内就加息,未来加回5个点上方,利率上行空间也远小于上一轮周期。
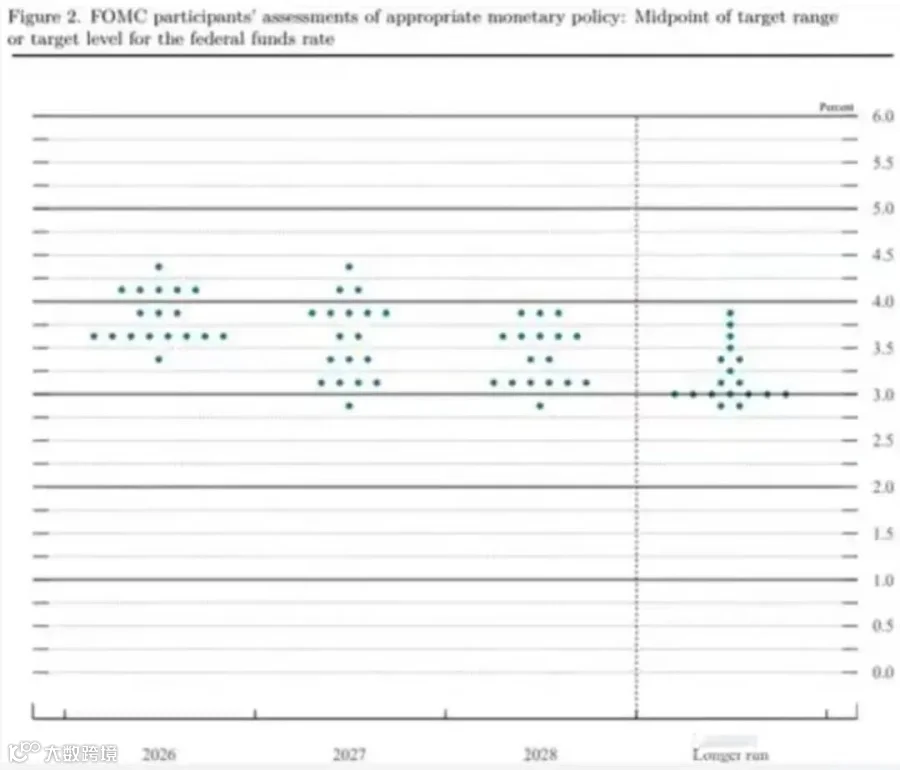
根据美联储加息预期点阵图,到2027年底利率中位数预期是小于4%的,2028年为3.4%,长期中性利率预期为3.1%。只能说长期利率环境相比过往抬升,可能很难降下去,但对企业真实经营和估值的影响并不算大。港股的短期波动会放大,估值承压,但系统性风险概率不大。
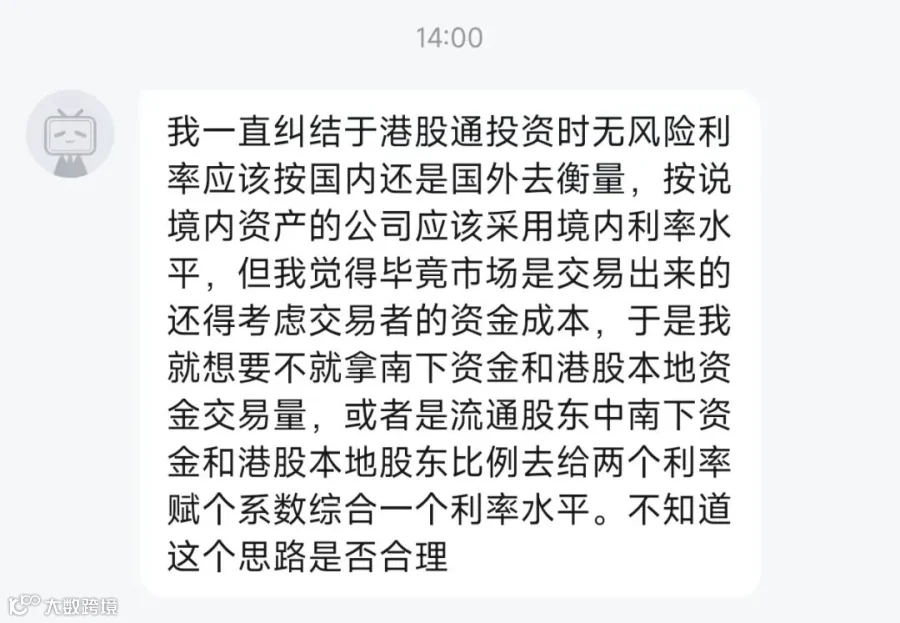
刚好收到私信讨论港股利差的衡量基准,其实资金这些年的行为方式已经告诉你答案了: 毫无疑问港股的无风险利率对标的是美元美债这一类的,而不是国内水平。短期价格主要由美元流动性定价,长期价格才看企业基本面水平,这对于港股来说确实比较尴尬。但对于长期投资者来说其实并不是问题。长期投资者看的本就是长期,短期估值和基本面不匹配形成的预期差空间本该成为你获取利润的机会,而不是恐慌的源泉。
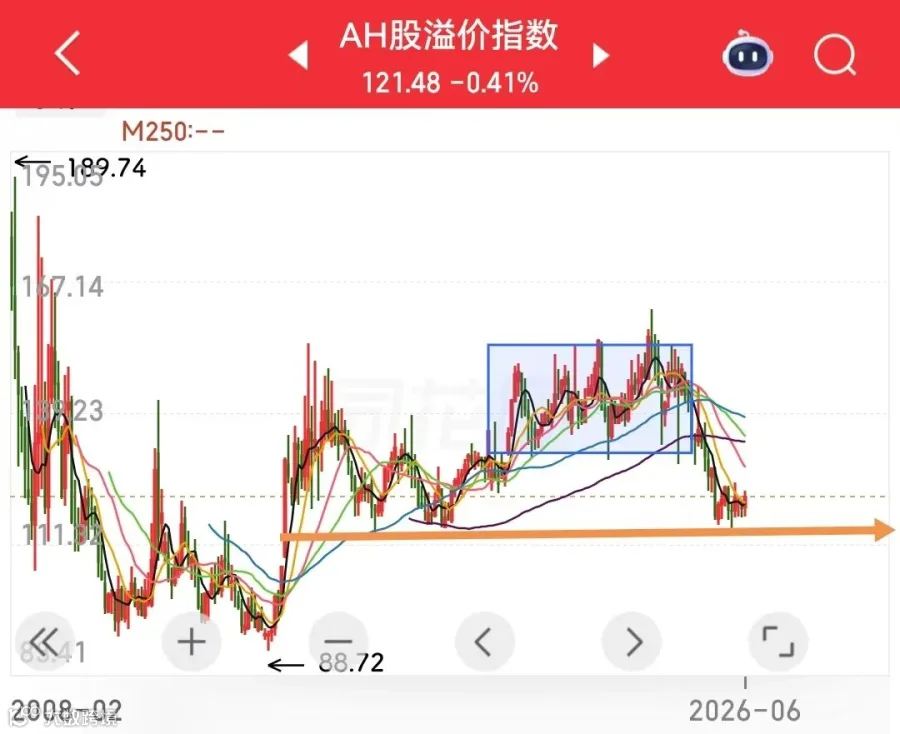
恒生指数目前市盈率是11.6倍,主处在中间区域;AH股溢价指数已经低于924行情起点,甚至低于上一轮熊市的最低点,跌回了2018年水平。这就说明港股相对于A股来说依然是很便宜的。港股通互联网指数的位置都快回到前低了,但主流互联网公司相比起几年前,无论是利润水平还是财务状况都好了不止半点。腾讯从180涨到400多,其估值水平却与当时相差无几,市值的上涨几乎都来自于利润的回归。这说明: 港股短期可能仍会被美元政策牵着鼻子走,但长期终究回到基本面,回到盈利预期、回购分红、南向资金和产业周期的基本情况上来。我认为一切非基本面的、纯资金面上的东西都不算问题,守得云开见月明。今天就聊到这里,祝大家投资顺利。