系列卷首语:决胜Phd in laws顶刊攻略根据走访、观察普通法系顶尖法学院新聘教职获得者,逐篇分析其顶刊英文法学论文而写成,助力每一位有意法学学术的LLB、LLM、工作党积累优质文献,走在跨境法律科研前沿。
学术or律师:法学院学者KPI是发表论文(学术法律写作),本职是讲课(教科书法言法语);律师KPI是billable hours,本职是起草文书(商务法律写作)和跟客户开电话会(商务会话)。如果对后者更感兴趣可以参阅本站的决胜Juris Doctor全A系列文章。
普通法律师视角:再读并购中的陈述与保证条款 程磊 郭文汐,公众号:Bamboo Splint 跨境金融法律订阅再读跨境并购协议的陈述与保证条款:有经验的common law律师视角 ——决胜顶尖律所实习②
👆再读陈述与保证条款以一条概括整合而成对买方保护力薄弱的并购协议条款引入:
“卖方公司的控股股东应确保截至本协议签署之日,所有重要的陈述保证在其所知晓的所有重大方面均真实、准确,如有违背则须赔偿买方单笔超过100万元的全部损失,但总计不得超出5000万元或本交易最终购买对价之较低者。”
列举了交易谈判中需要关注的重点方面:保证主体、保证时间、重大性、知晓例外、实现程序、卖方责任限制,推荐没看过的读者浏览。
理解了公司(尤其是私人公司)股权并购中买卖双方陈述保证条款谈判的交锋关键,并理解了陈述保证条款与并购协议中其他条款的互动(尤其是同披露函、特殊弥偿条款、交割承诺、履约加强机制的联系与区别),我们已经具备了并购律师的屠龙刀,剩下的功夫就是不断积累交易实战经验。但有所谓实战带给并购律师的经验究竟是什么呢?
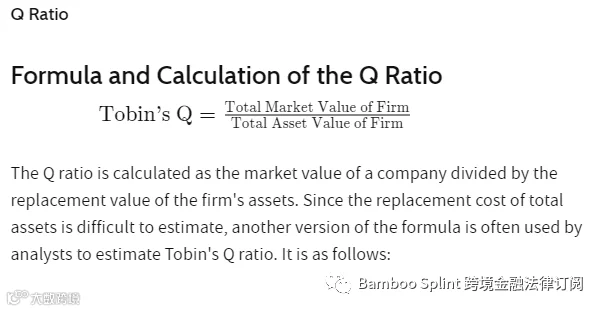
各种不同的情形:不同法域(英国、美国、避税天堂、香港)、不同买卖主体类型(是否有私募股权基金参与)、不同行业(医疗、TMT、房地产、制造业、消费类)、不同行业发展阶段(热门新兴行业——Tobin's Q值往往大于1,从市场上重新购买公司现有资产的投入低于公司现在价值,即公司股东享受估值溢价、夕阳行业——Tobin's Q值常常低于1、现金牛行业)
在上述不同的情形中,公司运营的哪些方面(财务、税务、无形资产、劳动关系、环境、诉讼)是最常被列入卖方保证的?更进一步地,对于哪些陈述保证的违法最终真的引发了诉讼索赔或保险赔付?(保险公司可能需要寻找两者之间的差别去设计并购保险产品和推销方案,重点关注哪些需要被保险但又往往无需赔付的项目。而对于交易律师来说呢?立场是完全不同的,就某些风险而言,即便发生的概率很小,我们也不会阻止客户投保,律师的职责就是指明风险、设计合同条款和履约加强方案cover风险)。
👉有时候阅读学术论文可以帮助我们更加快速地积累案例经验并且形成更加体系化的全面思维。在本期选取的学术文章中,作者以一家全球性的保险公司在2011年1月至2016年12月期间为收购私人目标公司所签发的R&W陈述保证并购保险单为专有样本,包括1,690起收购、4,700亿美元的企业价值。对于每份保单,作者收集的数据主要关注保费、责任限额、交易规模(企业价值),买方和目标所有权类型、目标地区和目标行业。此外作者还观察了每份保单的索赔情况、违反了哪项陈述保证而引起的索赔。
原文可全文浏览: https://deliverypdf.ssrn.com/delivery.php?ID=667085003073001068121115089025113107001083027043001020067120112118106126027072092105058102060121102009115069104095096071093110060005035015015064107024102119098095034019003099112004099113126088005073005020023069080069107108127019116068089000100090088&EXT=pdf&INDEX=TRUE
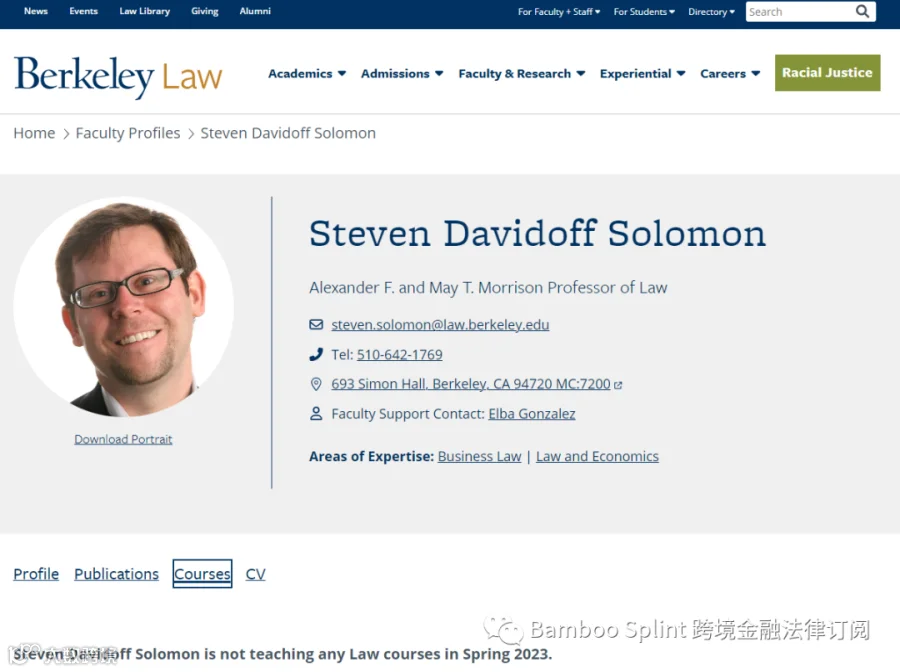
👇论文的作者是加州伯克利大学法学院主讲Mergers & Acquisitions并购与Advanced Topics in Delaware Corporate Law特拉华州公司法两门课程的所罗门教授。
他的个人简历曾作为模板示范出现在我们的往期文章:
程磊 郭文汐,公众号:Bamboo Splint 跨境金融法律订阅法律求学、求职:如果只提一条建议,那就是“把话说准确” - 决胜顶尖律所实习④
所罗门教授曾在涉及众多高知名度交易和纠纷的诉讼中担任专家证人,包括In re WeWork Litigation, C.A. 2020-0258-JTL (Del. Ch.); North American Soccer League, LLC v. United States Soccer Federation, Inc、 C.A. No. 1:17-cv-05495-MKB-ST (Eastern District of New York) 。 https://www.law.berkeley.edu/our-faculty/faculty-profiles/steven-davidoff-solomon/#tab_courses
在进入学术界之前,所罗门教授作为公司律师在Shearman & Sterling(总部位于纽约的国际律所,2022年合伙人人均创收300万美元)的纽约和伦敦办事处以及Freshfields Bruckhaus Deringer魔术圈律所富尔德的伦敦办事处执业超过9年。
👉一、典型的陈述保证条款及其一般写作方法
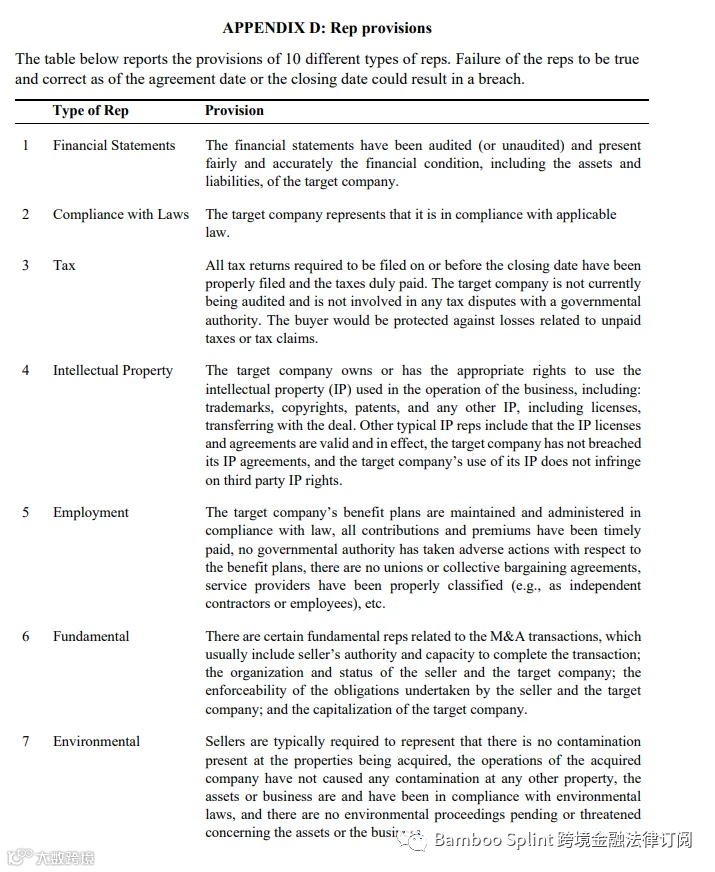
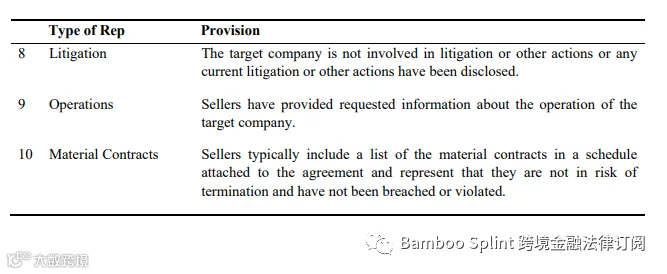
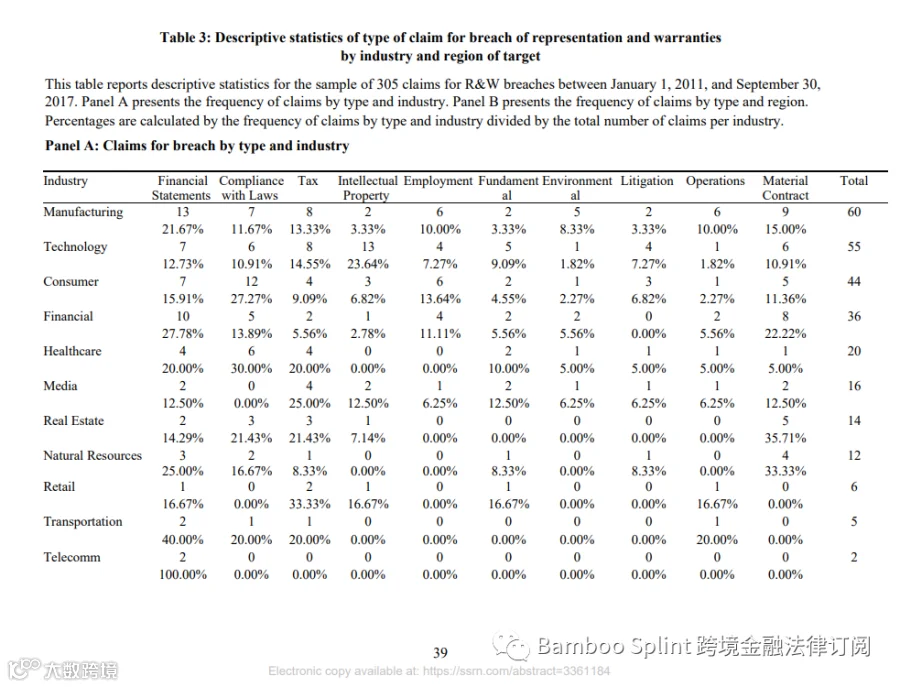
👉二、不同行业中,各项陈述保证实际受到违反且引发索赔的频率(那我们在起草并购协议时,就要根据行业有所侧重,比如传统制造业中最需要关注的是财务报表是否真实、准确、无遗漏)
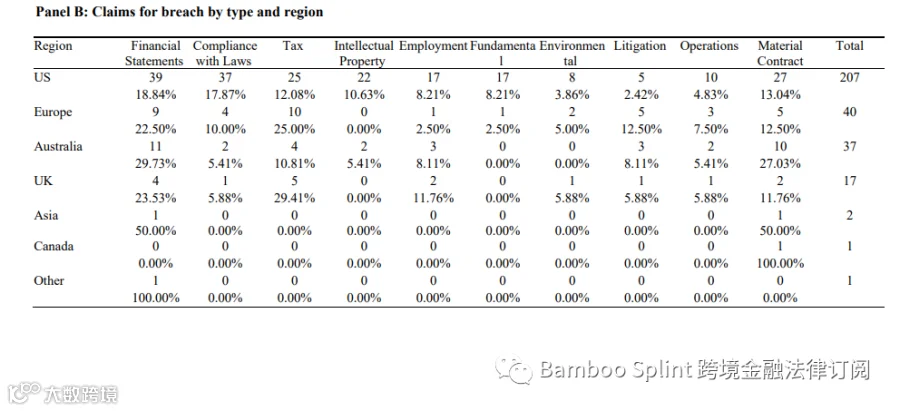
👉三、不同司法区域并购索赔发生的频率(美国频率最高)
👉四、保险公司评估保费时的主要考量
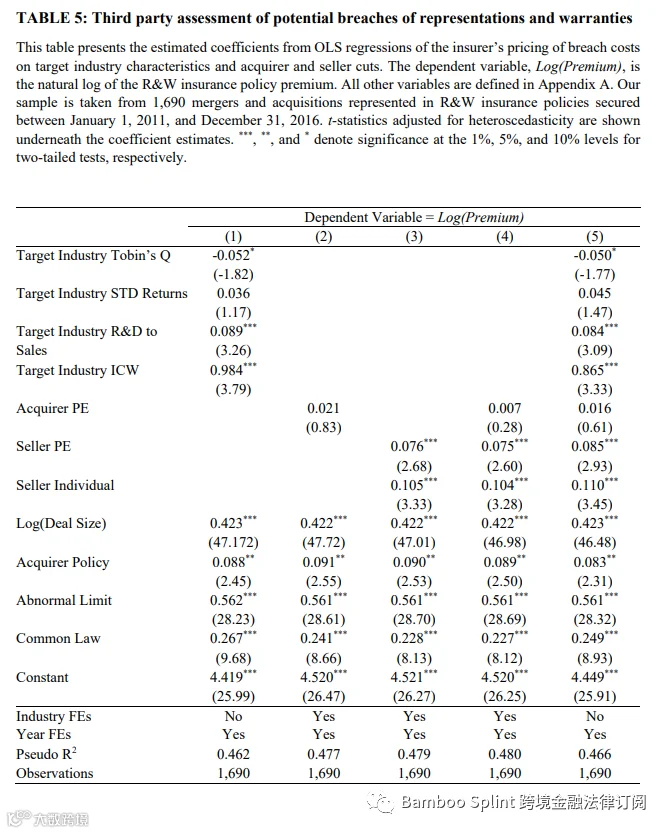
👉***这一段的分析比较晦涩,而原作者的写作特别规范,为此,我们特地就针对Table 5 的分析进行分段摘录和翻译:
"We find that the coefficient on target industry Tobin’s Q is negative and marginally significant. This result is consistent with that of the previous section, where it was shown that there is a lower likelihood of purchasing R&W insurance for high-growth firms, given their reliance on future prospects. The positive and significant coefficient on target industry R&D to Sales indicates that the insurance company expects unrecognized intangible assets to have a greater risk of future claims and takes that into account in determining the premium. 我们发现,目标行业托宾Q值的系数是负的,而且略微显著。这一结果与上一节一致,上一节表明,鉴于高增长企业对未来前景的依赖,其购买R&W保险的可能性较低。目标行业研发与销售的系数为正且显著,表明保险公司预计未确认的无形资产在未来有更大的索赔风险,并在确定保费时考虑到了这一点。
Industries with poor financial statement quality are perceived to have a greater risk of loss. This inference is supported by Panel C of Figure 1, which illustrates that financial statement breaches are the main source of R&W insurance claims, accounting for more than 21% of all claims. 财务报表质量差的行业被认为具有更大的损失风险。这一推论得到了图1中C组的支持,图中显示,财务报表违规是风险和损失保险索赔的主要来源,占所有索赔的21%以上。
Focusing on acquirer and seller type in Columns (2) to (4), we find positive and significant coefficients on seller PE and seller individual, relative to a strategic seller. In comparison, the coefficient on the acquirer’s identity, represented by acquirer PE, is not significantly associated with the premium. 在第(2)至(4)栏中关注收购方和卖方类型,我们发现相对于战略卖方而言,卖方PE和卖方个人的系数是正的,而且很重要。相比之下,由收购者PE代表的收购者身份的系数与溢价没有显著关系。
Across all columns, we find that the coefficient on acquirer policy is positive and significant, illustrating the insurer’s perception of heightened risk of losses for buy-side policies, consistent with buyers’ information asymmetry and the exclusion of fraud claims if the seller is the policyholder. 在所有栏目中,我们发现收购方政策的系数是正的,而且是显著的,说明了保险公司认为买方保单的损失风险增加。这与买方的信息不对称和卖方为投保人时排除欺诈索赔的情况一致。
The coefficient on abnormal limit is also positive and significant in all regressions, indicating that the insurer recognizes and charges increased premiums when the insured demands abnormally high limits, thereby countering potential adverse selection. The coefficient on common law is positive and significant, consistent with those regions’ higher levels and costs of litigation, which affects both expected losses and R&W insurance contracting costs. 异常赔付限额的系数在所有回归中也都是正的和显著的,表明当被保险人要求异常高的限额时,保险人认识到并收取增加的保费,从而抵制潜在的逆向选择。普通法法域的系数是正的,也是显著的,这与这些地区较高的诉讼水平和成本相一致,这影响了预期损失和R&W保险的签约成本。
In all columns, larger deals result in higher premiums, given their greater degree of overall complexity and valuation uncertainty. Overall, we conclude that the insurance underwriting process takes into consideration valuation uncertainty measures as well as the type of the seller." 在所有栏目中,较大的交易导致了较高的保费,因为其整体复杂程度和估值的不确定性较大。总的来说,我们的结论是,保险核保过程中考虑到了估值的不确定性措施以及卖方的类型。
 原论文还提供了更多分析的视角,强烈推荐整文阅读~
请在评论区提出任何对本文的观点或建议,作者会尽快友善回复。
有意转载Bamboo Splint竹帚金融法律评论文章或有意愿于本订阅号投稿的朋友,欢迎联系作者:
Butler Cheng// e0724230@u.nus.edu
Vency Guo// e0724249@u.nus.edu

We'd appreciate, if you could 
我们会很感激,如果你可以