英伟达于2025年2月26日盘后发布2024财年第四季度及全年财报,显示:
营收:Q4营收393.31亿美元(同比+78%,环比+12%),全年营收1304.97亿美元(同比+114%),均创历史新高。
利润:Q4净利润220.66亿美元(同比+72%),全年净利润728.8亿美元(同比+145%)。
毛利率:Q4毛利率73%(同比-3%),全年75%(同比+2.3%),主要受Blackwell芯片量产初期成本影响。
业务结构:数据中心业务贡献90%以上收入,Q4营收356亿美元(同比+93%),汽车与机器人业务增长显著(同比+103%)。
指引:预计2025财年Q1营收430亿美元(同比+65.4%),毛利率70.6%-71%。
二、股价波动情况
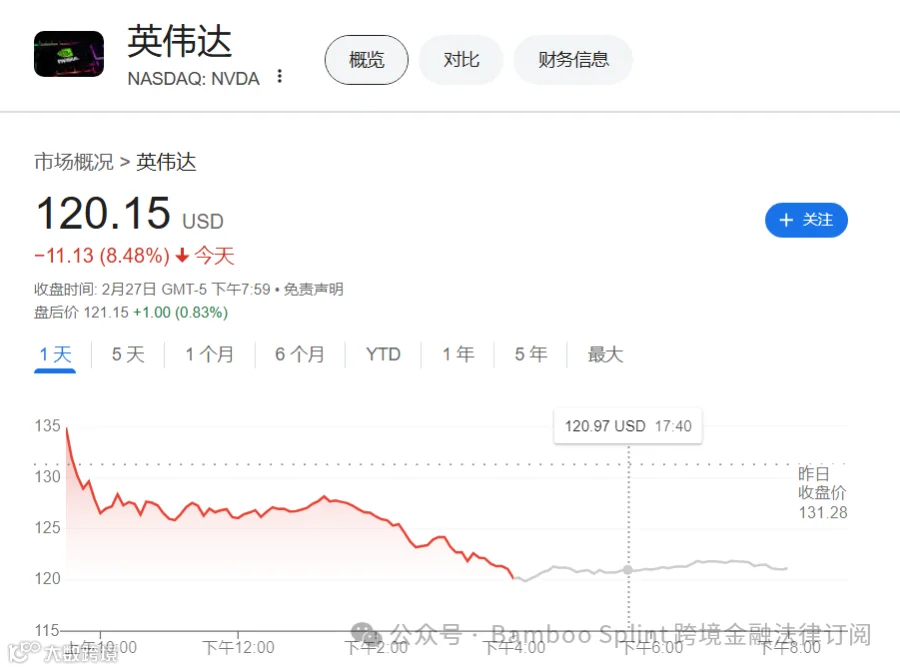
市场反应:财报发布后,对冲基金借财报波动加大做空,2月27日单日空头头寸增加,导致市值单日蒸发超1.9万亿美元。波动率一度收窄,最终振幅加剧,从开盘涨3%到收跌8%,尾盘定格在120美元/股。
长期价值投资视角:段永平宣布卖Put建仓NVDA
段永平曾以苹果为例,强调“硬件市场虽小但竞争不激烈,利润率高,且生态持续扩张”的投资逻辑。这一逻辑在英伟达身上体现为:
1. 市场地位与护城河
英伟达在AI数据中心领域占据绝对主导地位,Blackwell芯片首个季度销售额达110亿美元,客户覆盖Meta、微软、亚马逊等巨头(占数据中心收入50%)。其CUDA生态和通用性设计(支持训练与推理)形成技术壁垒,类似苹果的iOS生态粘性。
2. 需求持续性
尽管增速放缓,但AI推理需求(如DeepSeek模型)推动算力需求激增。黄仁勋指出,推理AI的计算量可能比训练高100倍,长期将驱动Blackwell芯片放量。此外,汽车、机器人等新兴业务增速超100%,进一步打开增长空间。
3. 估值合理性
当前英伟达PE(TTM)约30倍,低于历史中枢(50-60倍),且毛利率有望在Blackwell产能爬坡后回升至75%。

对冲基金抛售行为分析
当前卖盘的对冲基金可以进一步按投资策略,划分为两类:
第一类:事件驱动做空
英伟达短期面临增速放缓与毛利率压力,部分对冲基金利用短期不确定性获利。
第二类:成长风格止盈

木头姐等偏好成长风格科技股的基金,建仓以来在英伟达平均获利200倍,当英伟达切换为大型蓝筹股,此时止盈不仅锁定收益,也更贴合投资早期公司的押注策略。
(更多全球及大中华区科技投资分析正在排队,敬请期待...)