为了更好地照顾孩子,很多有条件的家庭都选择夫妻一方辞掉工作全职在家,由收入较高一方挑起家庭的经济重担——我们称之为“单经济支柱家庭”。这类家庭的经济支柱如果在健康或事业上出现了大问题时,将使整个家庭面对巨大的困境。金匱星在这里提醒大家,在做出这样的决定之前,夫妻双方需要考虑到以下三个方面:家庭财务危机、家庭保障以及家庭养老计划。

1.家庭财务危机:一般家庭经济支柱倒塌,整个家庭的财务状况就会受到严重影响,通常收入的中断,会导致家庭被迫变卖家庭的固定资产,所以增加家庭备用金是尤为重要的。
2.家庭保障:对于单经济支柱的家庭,经济支柱方是这一个家庭的收入保障,因此确保经济收入不中断至关重要。通过商业保险,来保证因意外导致的家庭收入中断能得到及时的经济补偿,全面的个人保障是保证家庭生活平稳的关键。
3.养老计划:经济支柱方退休后的工资收入中断,会给家庭带来巨大的经济压力,所以对于退休前能否攒够养老金安度晚年是单经济支柱家庭应该思考的重要问题,因此如何对储备的养老金做好稳定投资就显得至关重要。
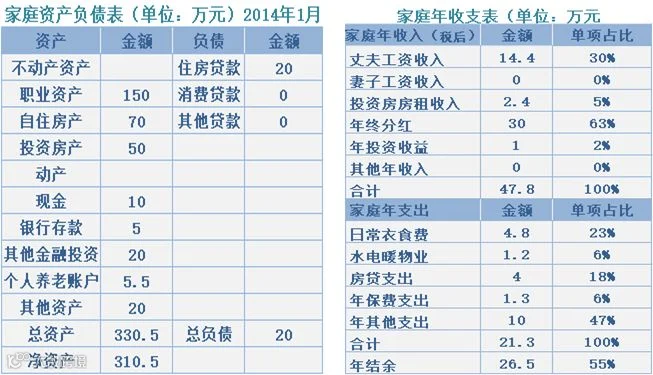
从家庭收支表中我们可以看出,王先生的工作收入占家庭总收入的95%,是典型的单经济支柱家庭。家庭的其他收入(房租收入4%,投资收益1%)占家庭总收入的比例较低。另外,王先生夫妇的社保不全,王强的社保是三险,妻子无社保,女儿有教育金险。针对家庭的财务现状,王先生提出的问题主要有:
1.是否可以通过个人商业保险来补充社保不足,需要保障哪些风险?
2.如何为女儿准备教育金及嫁妆费?
3. 希望50岁后退休,需要为退休后储备多少养老金才能保持现有生活水准?
在解决以上三个问题之前,首先,王先生的“家庭其他收入”(房租收入4%,投资收益 1%)占家庭总收入的比例需要提高。其次,王先生的家庭应该控制支出,增加应急准备金。目前,该家庭每月支出为10000元,月结余比例大约为 16%,属于偏低的水平。
家庭月支出较多,可通过做预算和记账等方法进一步控制生活中的不必要支出。储备家庭紧急备用金是为了应付生活中的意外支出,比如请客、红包、看病等费用,资金应为3-6月月支出金额,王先生家庭的紧急备用金应为3-6万元。这部分资金应保持较高流动性,可以以活期存款,1年内定期存款或者货币基金留存。王先生所提到的三个问题也是大多数“单经济支柱家庭”所关心的话题:家庭保障,子女教育金和养老金储备,下面我们来逐一进行分析。
问题一:是否可以通过个人商业保险来补充社保不足,需要保障哪些风险
金匱星建议:购买商业保险 提高家庭保障
夫妻双方保障均不全,需要通过增加商业保险来提高家庭保障。王先生作为家庭的经济支柱需要更加全面的保障以保证家庭的财务安全,家庭面临的主要风险有:身故,高残,重大疾病,意外,因此在购买保险时,商业保险的保障范围最好涵盖以上几方面。如果追求更全面的保障,还可以增加养老保险等。增加的年保费支出一般为年收入的 10%,因此王先生一家的商业保险支出应该在 47800 元/年(含女儿教育金保险)。商业保险的保额应为家庭收入的 10 倍,即 478 万元。虽然家庭支柱可配置保额较高的商业保险,但是妻子的保障也不能削弱,因为妻子没有经济收入,需要商业保险来增强个人人身保障。
问题二:如何为女儿准备教育金及嫁妆费
香港友B充裕3来解答这个疑惑:
香港友B充裕3是市场上最受欢迎的储蓄分红险之一,是集子女教育基金,退休养老计划、财富传承为一体的保险产品。该产品不仅能解决王先生女儿大学期间的费用,还包括嫁妆费、退休养老金及财富传承等问题。作为一款年化收益率高达6.5%的储蓄分红型产品,可灵活提取资金周转应急,而且是美元资产配置,分散人民币汇率波动的风险。友B充裕系列也是很多父母为子女投保教育基金的首选。
此部分准备金建议专款专用,夫妇俩已经为女儿配备了教育金险,此部分资金需求是随着年龄的增加而提高,资金需求最大的是在 20-30 岁期间,因为此阶段有大学学费,生活费及就业前的花销较大,女儿现在 12 岁,因此对这部分资金是长期投资,王先生夫妇可通过香港友B充裕3教育险(来提前给女儿储备教育资金)。
问题三:希望 50 岁后退休,需要为退休后储备多少养老金才能保持现有生活水准
养老金投资应遵循追求本金安全性高,投资风险逐年递减的原则
王先生因个人前些年个人创业中的操劳,考虑到个人身体状况,想要在 50岁的时候提前退休,夫妻俩想退休后维持每月 8000 元的生活支出,假设预期寿命为 75岁,那么王先生夫妇需要准备退休后25年的生活费支出。
按照退休后月生活费做 8000 元,年通胀率 3%计算,退休 50 岁时,每年所需的生活费为129015 元,从 50 岁到 75 岁所需的生活费为 2313971 元,那么王强夫妇需要从现在开始每年用于准备养老金 129360 元,按年投资收益 6%计算,10 年后,可达到养老金约 231 万元,满足王强的退休后的生活需求。