


买香港保险的初心,每个人都不太一样,自己身边也有挺多人到香港买重疾险和储蓄。这次赴港给全家人买保险,我把投保的经验流程做个小总结,大家可以参考一下。

孩子出生15天后,我和老公就决定给全家买保险。
我和老公在内地都有医保,但是孩子出生后突然觉得为人父母的责任很重,配置重疾险也是非常有必要的。然后找了家人推荐的几位不错的保险代理人,详细的对比产品。当时我们对香港保险并不是很了解,但我叔叔已经是香港保险20多年的顾客了,重疾、医疗还有孩子的教育基金他全部都是在香港买的,他自己本身也是一个比较精明的生意人,我就也比较信任他。也有找人了解过内地的保险,对比了内地和香港的两份计划书,我就更倾向于香港的重疾险,内地的就没考虑了。
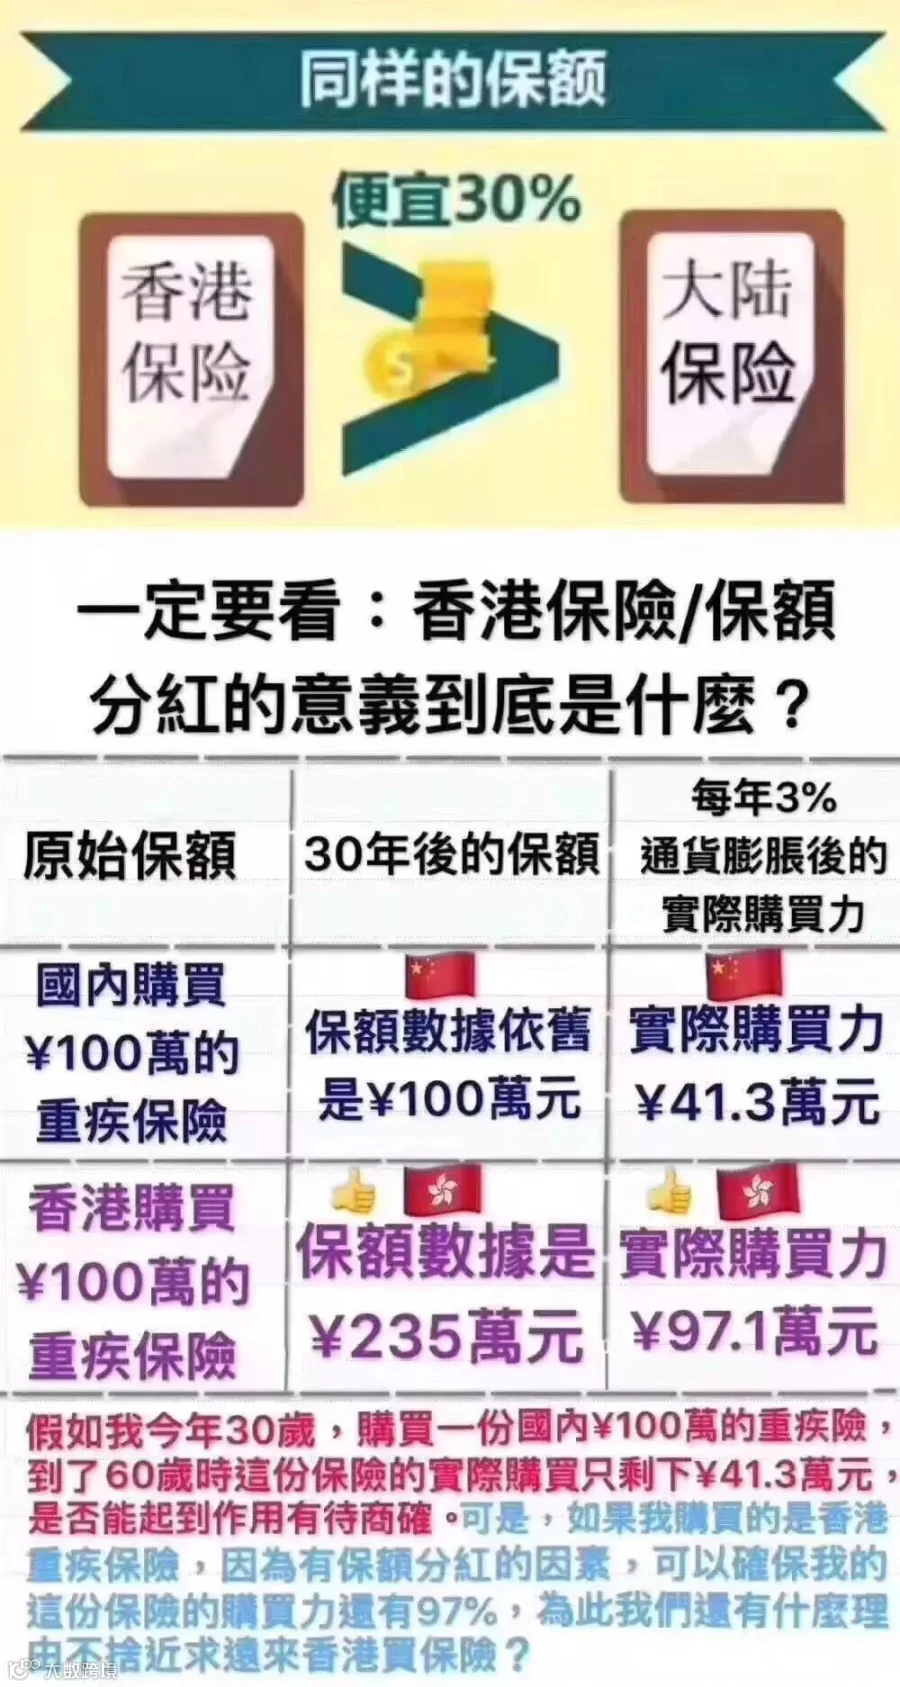
首先,内地的重疾是不带分红,不抗通胀的。这点是我最大的顾虑。因为现在的50万人民币也许还可以治疗一个大病,可几十年后的50万人民币还能值多少钱呢?而香港保险是抗通胀的,保额会一直随时间增加,这点我觉得是我选择香港保险的最重要的原因。
其次, 香港的重疾险可以保5次重疾,价格还比内地同样保障的要便宜挺多,疾病保障也比内地的范围大。因为香港人的平均寿命比较长,达到80岁,疾病率也是世界最低的几个地区之一,所以保费的厘定非常划算。
最后考虑的一点就是香港保险是美金保单,投保后就相当于拥有了一笔美元资产,还可以对冲人民币的风险,万一以后孩子留学什么的,都可以用的到。基于以上这三点,我是毫不犹豫地就决定选择香港保险了。

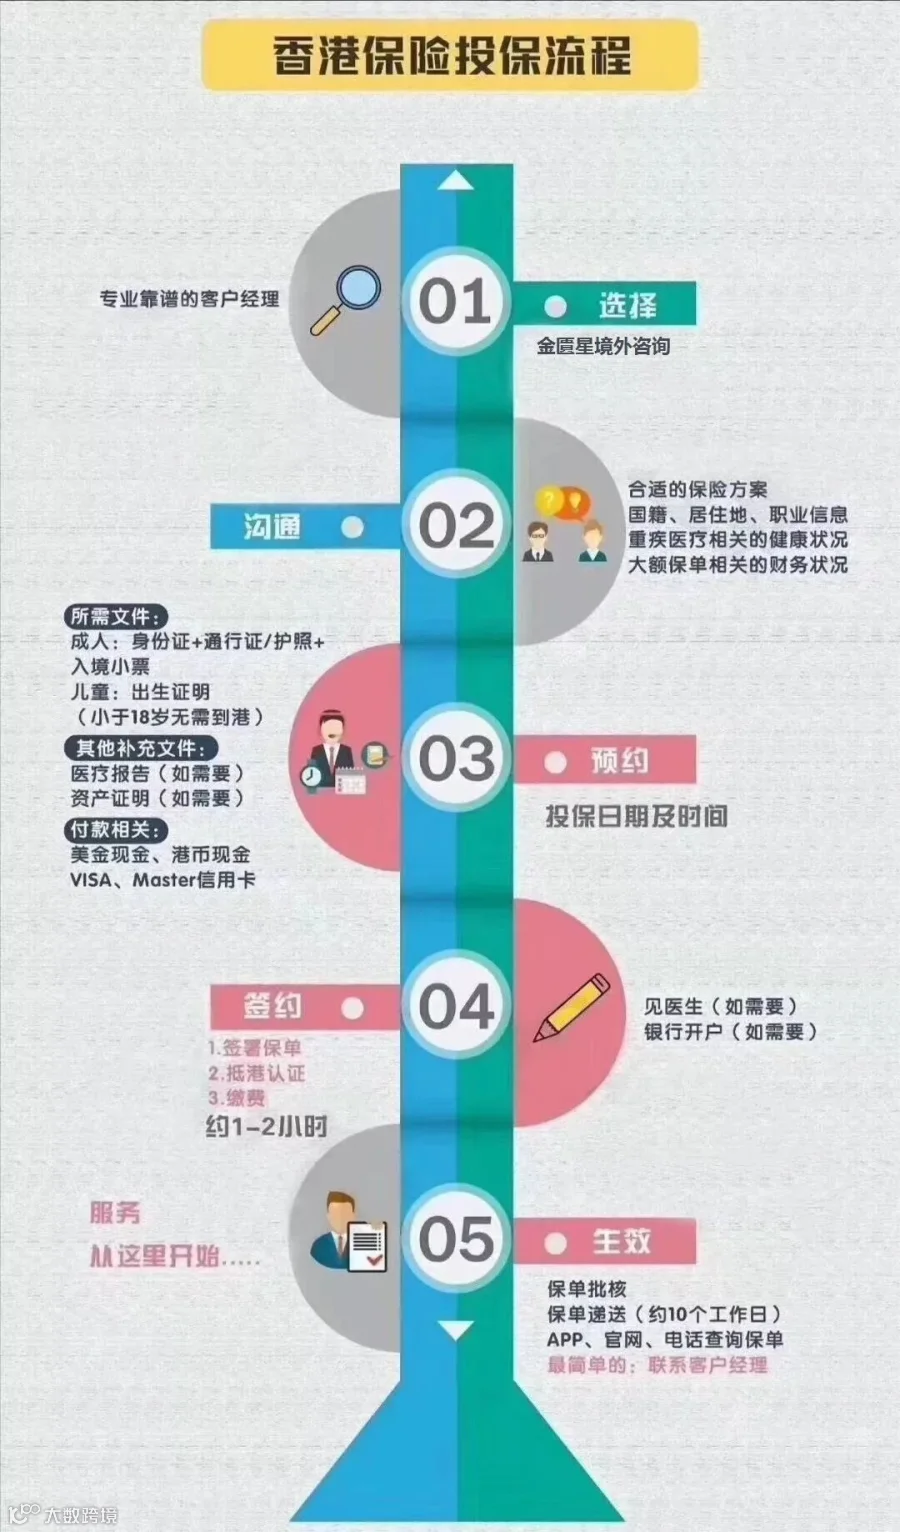
其实整个投保过程比我想象的简单很多。去香港当天开户+体检+签单不到一天就搞定啦。
开户:我们开通的是渣打银行的高级账户,以后可以通过手机APP把内地的人民币转到香港银行账户交保费。代理人提前帮我们约的银行经理,资料也是提前做好的,所以只带港澳通行证、内地的身份证等,当场拿到银行卡,我都没想到会这么顺利。还有一个好消息是香港已经取消了账户管理费,不用保持1万或者20万港币在账户里面。但是仍然要记得每3个月动一次账户,比如做个小额的转账,让你的账户有流水记录。
体检:保险公司指定的医疗中心就在海港城附近,代理人提前帮约好了,到了前台报名字就可以,看医生只用了15分钟,只做了验尿。由于我有甲状腺结节和乳腺结节还需要去B超中心去做甲状腺和乳腺的B超,整个B超过程需要30分钟左右。
签单:在海港城的办公室签的,整个过程大概1小时左右吧。IPAD投保,每一页都会跟客户确认之后在每页上都需要签字,要签10几个,手都累了,签到后面都不会写自己名字了,还有一个照相验证的过程,就ok了。
签完单大概中午12点半左右,代理人请我们吃了个午饭,整个投保过程就顺利结束啦~比我想象得要快得很多。
1. 千万不要在投保前自作聪明去医院做全面体检
投保的体检是哪里有问题做哪里的体检。比如你的体检报告书(任何内地三甲医院或体检中心的都可以)上写你有甲状腺结节,可能就要做一下甲状腺B超。如果体检报告显示没问题都不用做体检。
我当时是做了甲状腺和妇科B超(因为有乳腺增生),但测出来都没有问题,还是可以正常投保,所以一个小tip就是在投保前千万不要去做什么超全面的体检,就拿一年前的体检报告都没有问题,就怕你本来没问题然后做了个超全面的体检查出有什么问题,反而还影响投保了。
2. 银行开户的问题
香港银行开户挺难预约,至少要提前1个星期预约。预约加客服微信就可以了。
3. 真的觉得买一份重疾还是蛮有必要的
去年两个好朋友的亲戚癌症走了,一个朋友的朋友妈妈得了肺癌,全家鸡飞狗跳,害的孩子不得不辞掉美国的工作回国照顾妈妈,前途也耽误了。这些事情是把我突然吓着了,再加上有了孩子之后,明显感觉肩上责任更重了,所以才萌生了这个念头,也是为什么我给自己和老公都加上了一份人寿的原因。现在能早买还是早买,早买还能便宜点,孩子的保费就大概比我和老公的要便宜一半呢,还是保终生的。
真的觉得现在内地人的保险意识还是不够。我现在认识到保险的重要性后,一直给身边朋友安利,让他们早买保险,不管多少保额吧,先保障起来再说。
最后说一下我们全家三口重疾大概一共8万多港币吧,然后宝宝教育金买的是每年5万美金存5年的那种,这些都是可以根据自己的需求来确定的,不一定每个家庭都是这个价格。(丰俭由人,一家三口,四张保单)
一、给谁买
很多人开始了解保险都是从做父母以后为孩子买保险开始的,甚至不少父母觉得自己年轻身体好,给孩子买了保险就是万事大吉,其实不然,父母才是孩子最大的保障。
因此正确的保障顺序应该是先大人后孩子,当然,对于多数经济状况良好的家庭而言,为所有成员配置相应保险才是最合理的选择。
二、什么时间买
1、越早越好
首先,保险不是你想买就能买,必须要先过核保关,保险公司永远青睐年轻健康的投保人,年龄越大,出现各种小问题的可能性就越高,也更容易被加费甚至拒保;
其次,保险的费率是随着年龄增加不断提高的,同样是交20年保终身,35岁时投保的费用比30岁投保大概会高20%;
最后,当然是买的越早,保障越早,工作生活多一份安全感。
2、定期回顾,逐步加保
保险需求不是一成不变的,每个家庭都应该建立自己的家庭保险档案,随着家庭成员、经济水平、年龄的变化,定期回顾家庭保障计划,根据风险情况逐步增加保障。
三、买什么
1、大人

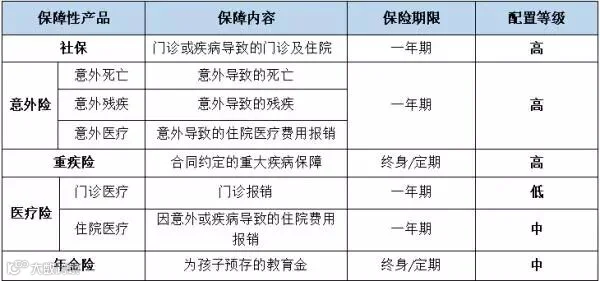
2、孩子
社保>意外险>重疾险>医疗险>年金险
3、老人
社保>意外险>医疗险>防癌险
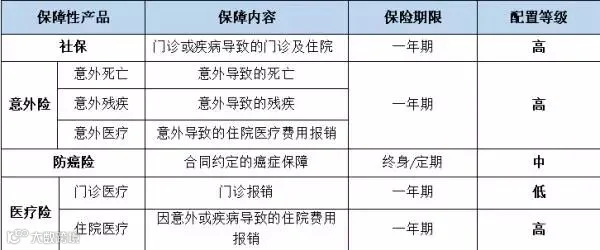
对于异地生活的老人,建议补充购买住院医疗险,以免发生生病住院又报销难、报销比例低的情况。
四、买多少
1、估测整体保险购买预算
建议按年收入20%作为整体保险购买预算,后续随着收入不断提高逐步提高保额或增加险种配置。
2、根据预算配置保额
(1)重疾保额
目前国内重疾的治疗费用一般为100-150万,但事实上,现在多数人在重疾后更倾向于全球寻找最佳治疗方案,尤其是癌症,美国的五年生存率远远高于国内;同时,重疾险除了保障医疗费用之外,更多的是能够保障康复期间的费用,因此,重疾至少100万(USD15W)起保,并随着收入增加不断提升保额。
(2)死亡、全残保额
死亡保额主要考虑万一发生不幸,孩子的后续生活费用和父母的养老费用,重疾险、意外险、寿险都包含相应的死亡、全残责任,建议各项相加的总保额至少为3-5年收入总和,如果有房贷、车贷等债务的话,可以参考债务额度,并随着收入增加后续逐渐加保。
(3)家里谁是主要经济支柱,就主要给谁买保险,换言之,谁赚钱最多,就买的最多。
五、怎么买
建议按以下五步法科学理性配置保险,保障更全更省钱哦:
1、分析家庭财务状况,判断家庭风险和保障需求;
2、建立家庭保险档案,明确家庭保险缺口和主要、次要需求;
3、确定合理保费支出;
4、在预算前提下,挑选、组合具体险种;
5、仔细审视保险条款。
