随着中国老龄化社会进程的加快,中国社会科学院预测,到2023年,中国的养老金盈余将变成赤字。到2050年,预计累积赤字将达到118万亿美元。这意味着,80、90们不得不开始正视自己的养老问题。
六成受访者担心退休金不够花,我们将来靠什么养老?
养老问题一直是社会关注的焦点。国家统计局数据显示,截至2014年,我国60岁及以上的老年人口达到2.12亿人,占总人口比重的15.5%。我国正在步入“深度老龄化”社会,未来的养老形势十分严峻。
中国青年报社会调查中心联合问卷网,对2006人进行的一项调查显示,70.2%的受访者担忧自己的养老问题。
调查显示,81.3%的人参加了基本养老保险,61.2%的人担心退休后养老金不能满足自己的生活需求。

近日,很多人开始关注并准备购买储蓄险,定期寿险也在众多人的考虑范围之中。趁年轻时未雨绸缪,为自己做好养老金规划确实很有必要。
不过,有一件比购买储蓄险和寿险更重要的事情。
综合患病风险、医疗费用、保费等因素,建议大家趁身体健康且符合投保条件,优先考虑重大疾病保险,既关注未来,又顾好当下。
01 / 老年人是癌症高发群体
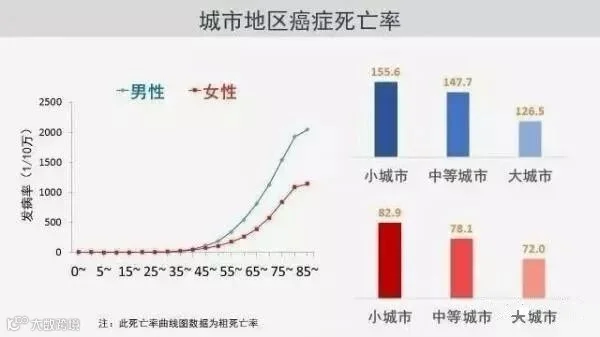
随着年龄的增长,机体老化,免疫力会有所下降,患癌症的几率会升高。国家癌症中心2018年发布的最新数据,从年龄上看:
0~30岁,恶性肿瘤发病率较低;
30~80岁,恶性肿瘤发病率快速增高;
80岁以上,80岁时达到高峰,之后又所下降。

如果40~50岁才开始投保,保费支出压力大,被拒保的可能性较高。保险行业重大疾病平均索赔年龄是42岁左右,很多人认为年轻时收入有限,患病率较低没有必要购买,可以等到40岁左右有经济能力了再考虑。
真相是等到40岁左右,健康指数可比不上小鲜肉们,一旦患有三高等疾病被保险公司拒保的可能性较大,即使能够通过健康告知,届时保费并不便宜。
更何况40岁左右正处于上有老下有小的阶段,既要供养家庭,又要支付子女的教育金,未必手头会比刚毕业或者单身时宽裕。
总而言之重疾险,早买早划算,早买早享受保障。
配备重疾险的重要性
1、它是一张“活”的保单。
与一般的寿险保单不同,重大疾病保险是一张活保单,它的生效并不在于生命的终结。相反,它是一张与投保人站在同一个阵线、共同对抗病魔的保单。投保人可以利用这笔理赔金,做最有效的治疗,这张保单将帮助投保人延续生命,争取有机会重新拥抱健康的人生。
2、保障内容包括了多种重大疾病
根据资料显示,恶性肿瘤(癌症)、脑血管疾病(脑中风、瘫痪)、心脏疾病(导致心梗塞、冠状动脉旁路手术)、肾炎、慢性肾衰竭是导致死亡的主要原因。具体来说,全世界死亡人数中,66%的人死于重大疾病,30—45岁患上重大疾病的机率超过一半,而重大疾病保险正是承保这类发病率高的疾病。
3、避免家庭经济崩溃
“辛辛苦苦几十年,一病回到解放前”。购买重大疾病保险,不仅让投保人可以安心接受治疗,更能避免家庭经济因为高额的医疗费而陷入困境。
4、弥补社会保险的不足
虽然很多人可以通过社保享有基本的医疗保障,但由于资源有限,仍有许多费用必须自费,例如指定用药、检查费差额等,这些都是社会保险不能报销的,重大疾病保险的理赔金正好可以弥补这些不足。
5、让你有钱安心养病
一旦不幸患上重大疾病,除了病中治疗之外,还有病后疗养都需要钱。要应付这笔庞大的开支,让重大疾病保险来帮你。因为你只有照顾好自己,才能为个人和家庭创造更多的财富。
每天都有无数的人在买保险,因为他们相信风险不挑人,贫富一场病的道理。所以每天也都有家庭因为曾经做出过的这一个明智之举,获得了保险的庇护,在风险来临时,能从容应对,不至于倾家荡产。
6、重疾险很贵,但是物有所值,无法代替:
寿险——保生死,无法代替重疾险;
医疗险——实报实销,无法代替重疾险;
意外险——保意外,无法代替重疾险;
理财险——稳健的理财方式,无法代替重疾险。
所以如果不想年纪大的时候因为重大疾病给自己添堵,给孩子添麻烦,还是趁早买一份重疾险。