分了,三亿分手费
2019年10月31日,据港媒爆料,澳门娱乐大亨洗米华与嫩模小三Mandy Lieu五年情断,与小三5年生两女一子,终于痛下决心斩断情缘回归家庭。
洗米华还支付了3亿元的分手费,至于三名子女的生活费将由洗米华负责。
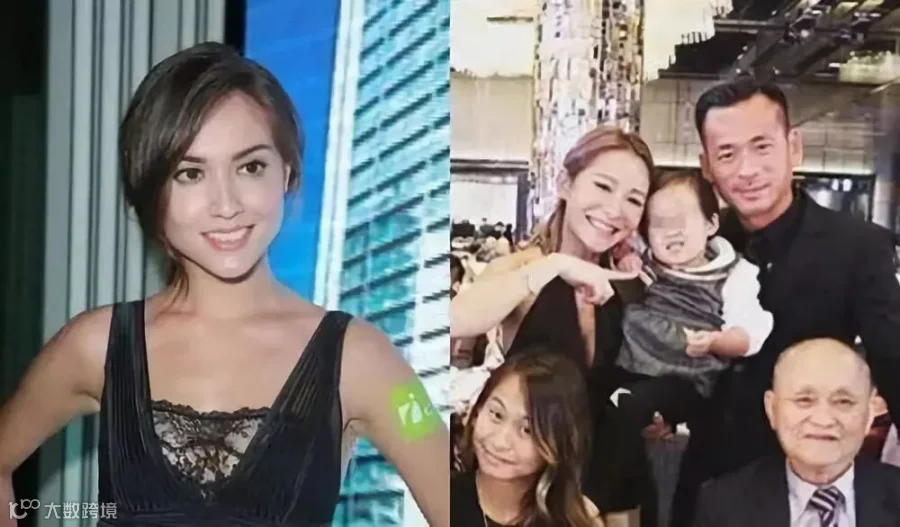
洗米华和Mandy
洗米华本名周焯华,是太阳娱乐公司的老板,身家百亿,与陈慧玲在2002年注册结婚。
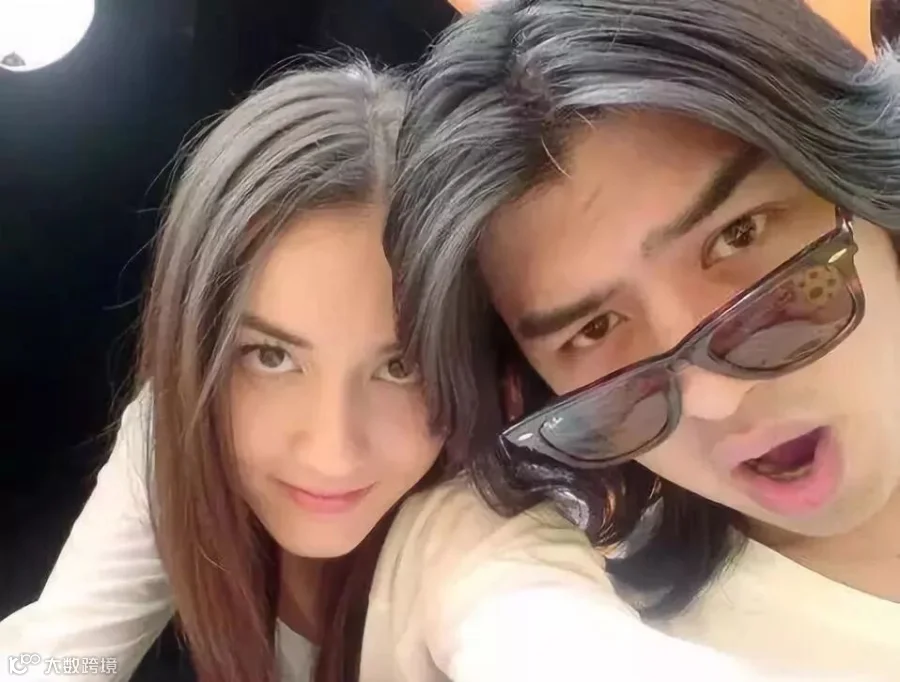
2014年6月,洗米华与Mandy的婚外情被媒体曝光,而Mandy正是当初因为拍摄玉兰油广告一炮而红的嫩模。随后身为陈柏霖的女朋友而被更多人熟知。
11月份更是拍到Mandy化身人肉沙发并且真空上阵,陪伴洗米华澳门豪赌,坐实了两人的婚外情。
之所以称Mandy是地表最强小三是因为她对外宣称不了解洗米华已婚的事实,并且表示“有时候缘分的来临,并不是我可以控制”。
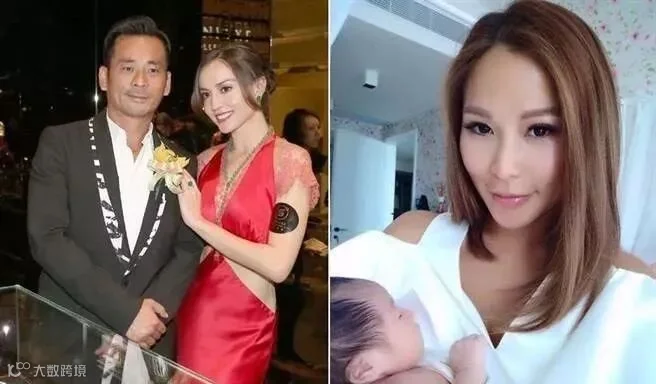
Mandy还在ins上晒出洗米华赠予的豪宅内景,赤裸裸的挑战洗米嫂。而洗米嫂陈慧玲刚开始“作战态度积极”,认为老公只是逢场作戏,露水情缘罢了。

但没想到的是,小三竟然怀孕了,并且在2015年5月20日剖腹产诞下一女,据说是表白洗米华,并获得了上亿豪宅的奖励。
洗米嫂更狠,选择5月30日剖腹产,正好女儿的生日与洗米华是同一天。所以洗米华不得不抛下刚生产完10天的Mandy,赴港陪伴正宫,获得了老公奖励私人飞机一架。

2015年,Mandy从英国返港,两人的“世纪牵手”被曝光。此时的洗米嫂心如死灰提出离婚,但如果离婚,百亿身家的洗米华将要分一半给洗米嫂,商人出身的洗米华自然懂得利益至上这个道理。
于是乎,洗米华在香港哄着正宫,转身去英国纹身表白Mandy,但重大场合与他一起出席的还是洗米嫂。
洗米华甚至在公开的场合对着洗米嫂动情的演唱《爱我别走》,当众喊话“周太只有一个”。但打脸的是,转身又陪着Mandy生下二胎儿子。

而如今终于被爆出Mandy死心,将与洗米华保持和平友好的关系,婚外情彻底斩断? “未必吧!”

女人一定要经济独立
女人经济独立,一份保单就可以
女孩时期: 基本医疗+教育保障 处于这个年龄段的女性年龄和身体各方面还未成熟,女性重大疾病几率小,而教育金占的比重相对较大。保险专家建议,这个阶段的女性应该考虑基本医疗保障以及教育保障,如经济条件较好,可以再增加重大疾病保险;如经济能力有限可保障基本医疗及意外方面保障。
单身女性: 医疗+意外+重疾 此年龄段的女性走向成熟期,步入职场,有了自己的收入。在投保时应先考虑带有医疗、意外、重大疾病、身故保障的寿险类产品,如能同时享有红利累积生息,则更佳。
如果资金允许,可根据情况增加附加险种完善自己保障计划。总体来说该年龄段的女性初入职场,收入不丰且不稳定,建议可先从最基本保障做起,待后期工作稳定、收入渐丰后适时增加养老及理财类保险。该阶段的女性投保,可为长远规划奠定良好保障基础。
结婚生子: 重疾+养老 到了30岁以后,大部分女性角色和定位都有所转变,在关心身体以外,更加关心经济上的保障。“经济上有了相当基础的白领女性,应该适当地增加一些具有保障和投资双重功能的保险产品。”目前保险市场上,有一些保险产品专门针对中青年女性可能出现的重大疾病而设计,还有一些分红型保险产品也很适合女性需求,投保人不妨将这些产品搭配起来购买。
当有了家庭和孩子后,女性朋友们可适当地在自己的保单主险中附加上孩子的教育金及日后的养老金等保障。“养老险是越早购买越划算,缴的多,领的也多,很适合这个阶段的女性。”
投保建议:已婚女性患妇科疾病的风险增大,可购买终身寿险、两全险和重大疾病险。如经济实力允许,适当考虑投资分红类险种,保费以占家庭年收入的10%左右为宜,保额以家庭年收入的7至10倍为佳。
步入中老年: 理财+养老+重疾 40岁以上的女性,家庭和收入是最为稳定的时候,这时除了要关心自己的身体外,最应该考虑的就是养老和储蓄理财,让自己步入晚年时活得更有尊严和品质。
“此阶段购买重大疾病险已经不是很划算了,缴费也较高,但随着年龄的逐步增大,如果在40岁之前,都还没有为自己的健康安排保险,此时需要好好安排。”比较适合中年女性的女性险,主要还是养老保险、终身型重大疾病保险。
终身型重大疾病险一般带有储蓄功能,比较适合有经济实力的中年女性。万一发生疾病可以获得理赔,没发生疾病,将来可以作为养老金之用。同时,尽量选择缴费期较长的产品或选择较长缴费期,这样,如果在缴费期内出险,就可以免缴之后的保费。
特殊人群需要特别保障 全职太太 由于没有工作,所以全职太太更需要为自己的将来仔细规划,为自己提前准备足够的风险保障。比如,购买足额的重大疾病保险、意外伤害保险、保险理财产品等。从产品结构上说,应该从健康医疗、子女教育、养老等三方面来考虑添置保险。有关保险专家提醒,长期的家务劳动,可能会令女性患上一些特种疾病,因此医疗类保障必不可少,不妨选购一些具有保障功能的女性保险。
准妈妈 女性在怀孕期间生理机能下降,健康风险要远高于常人,一般都应考虑在备孕期间购买相关保险。孕前孕中都有相应的保险可供选择,但是需要注意购买的时机,建议准妈妈们在购买前先做好功课再自行选择。
写在最后