



(一)乘坐交通工具时,选择飞机、列车软卧、轮船二等以上舱位; (二)在星级以上宾馆、酒店、夜总会、高尔夫球场等场所进行高消费; (三)购买不动产或者新建、扩建、高档装修房屋; (四)租赁高档写字楼、宾馆、公寓等场所办公; (五)购买非经营必需车辆; (六)旅游、度假; (七)子女就读高收费私立学校; (八)支付高额保费购买保险理财产品; (九)乘坐G字头动车组列车全部座位、其他动车组列车一等以上座位等其他非生活和工作必需的消费行为。
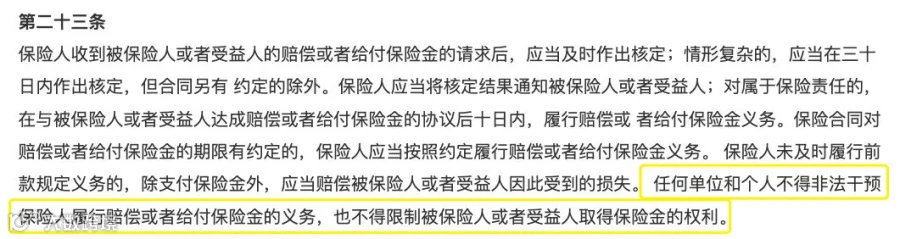
很多人把条款解读为:保险可以避债,哪怕欠了钱也不用还。实际上,法规保证的是保险金请求权,并没有说保险的现金价值不能用于清偿。
保单什么情况下会被用于抵债?
1、属于强制执行范畴
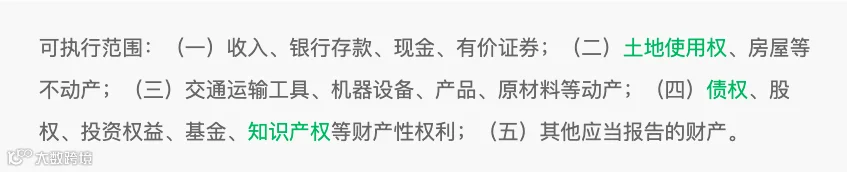
如果保单属于法院强制执行范畴内,法院会强制退保去抵债。各个地区对理财型保险基本都可以强制执行,但对于寿险保单是否可“强制执行”有不同意见。

合同法第七十四条:债务人有害债权的行为,包括通过保险来恶意避债,被对方知道了是可以撤销的。
1.美元资产:抗贬值能力强; 2.教育金/养老金:长线预期回报,稳健增值; 3.资产隔离:可抵御婚姻、债务、健康等风险; 4.迷你信托:定期领取方式给到指定受益人。
1.信息保密性更好 2.诉讼难度大 3.法律体系不同
最后,投保人、受益人的设计很有讲究,关键时刻能起到很好的债务风险规避:
1.保单受益人指定:不指定受益人,保险被视为遗产,是会被用来清偿债务的;
2.正确选择投保人:一旦保单被强制执行,退还的现金价值是属于投保人的。在投保香港储蓄分红险时,选择正确的家人来投保;
3.尽早投保:在有债务风险隐患时尽早投保,特别是企业家和高净值家庭。
身在低谷别忘了仰望星空,高光时刻别忘了备好保险!
