人民币兑美元汇率持续下跌中,引发市场关注。
8月26日,离岸人民币对美元汇率货币兑换到了7.20211,创下去年12月以来新低,也是11年来的新低。
来源:港险E哥(haiwaixian123)
作者:E哥
注:文中观点不构成投资建议。
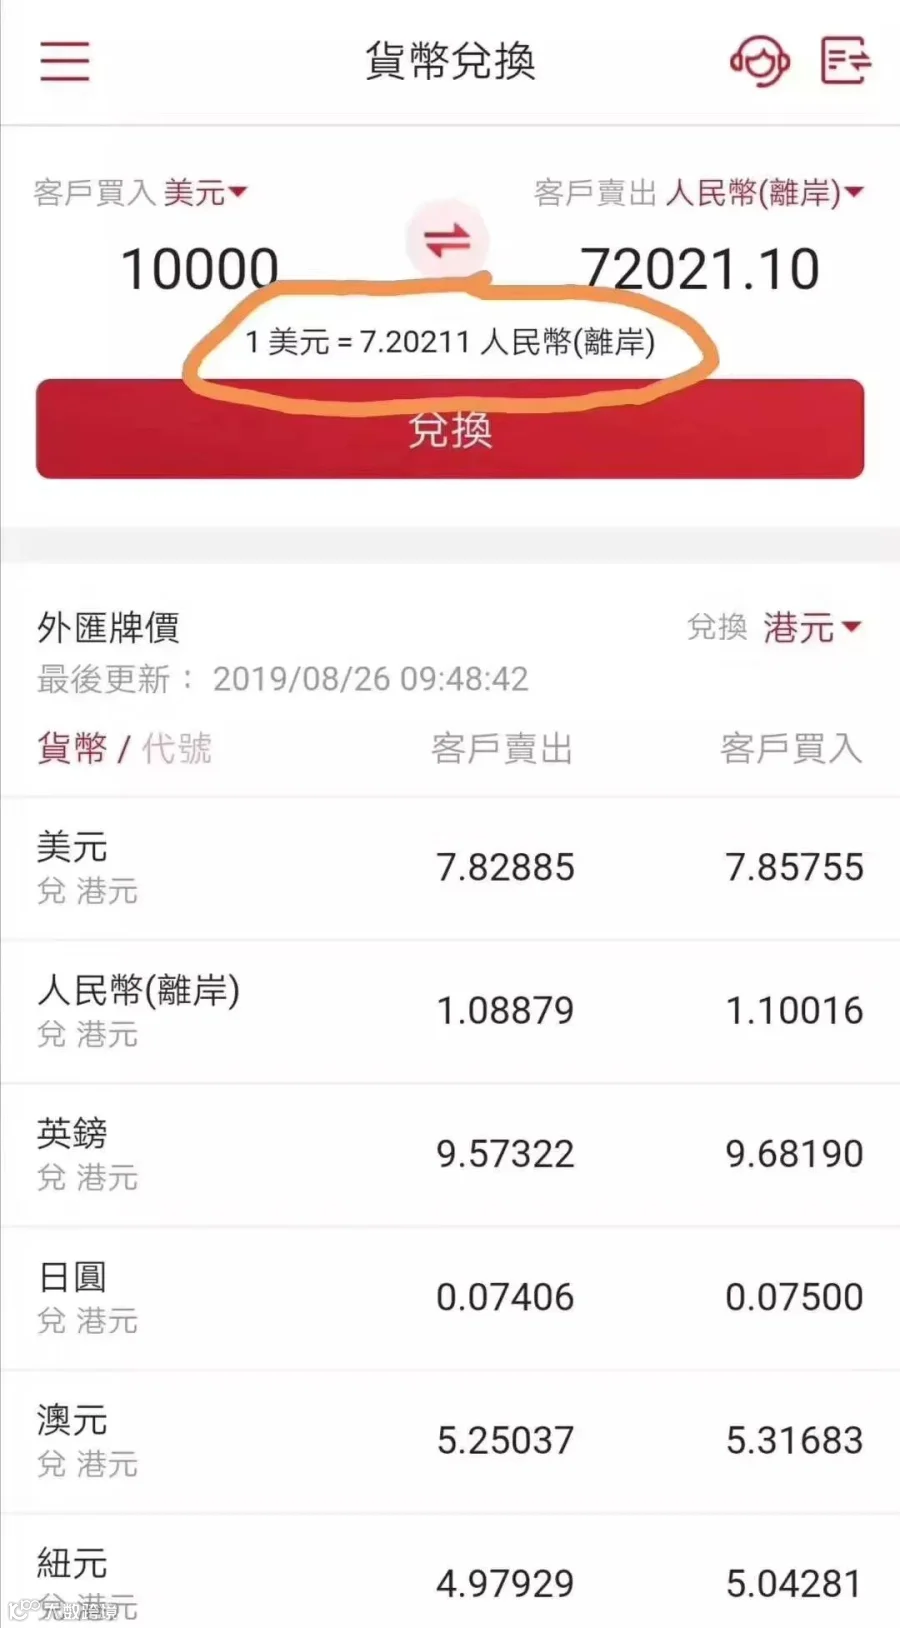

7有什么意义?

金匱星跟大家一起把时间拨回到去年4月份,当时人民币汇率仍维持在6.6326的水平。
即现在我们的人民币贬值了,美元更值钱了。
简单来说,你们买的香港保险(美元保单)直接升值了15.25%!
恭喜这些4月份排队的这些聪明人吧!每天上午10点的海港城,挤满了买香港保险的人。他们的香港保险美元保单直接升值15%!

人民币贬值风险
大多数受调查的海外投资者计划在未来两年增加其海外持有资本,并保持对海外资产配置的兴趣。
今年,商业地产投资也迎来了一轮飙升,预计将吸引更多来自中国的资金流入。股票,寿险计划,固定收益产品和结构化产品也很受欢迎。
香港分红储蓄保险产品的繁荣和试点股票投资计划将香港提升一位至第三,而在2015年位列前三的澳大利亚今年仅仅排在第四,原因是投资门槛限制的提高,和附加税的增加。
无论中国家庭在哪里投资,以及他们的投资计划,购置海外资产的资金外流状况都将继续增长。
大部分中国人的境外投资起步于房地产。在目前拥有境外资产投资的高净值客群中遥遥领先于其他资产类别。参与调研超过半数的人都表示会考虑增持国外资产配置,房地产投资几乎是所有人的首选。
因为对国外经济、政治环境相对陌生,进行海外投资的高净值人群普遍比国内更为保守,香港保险美元储蓄保单成为重要切入口。


香港保险美元保单成重要切入口
“香港保险”作为一款“保险”,首先已经能够定位到这些「优秀消费者」。“香港保险”是一份“海外保险”,是消费者为优化家庭资产配置、为未知风险预留更多解决方案的一种选择。
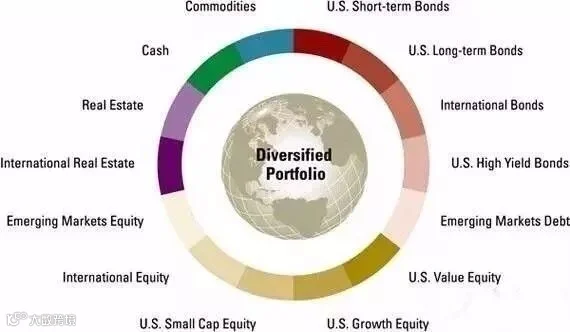
外币(尤其是美元)作为我们日常生活中很有可能会用到的货币(如子女未来的海外教育、海外就医、家庭出国旅游、购买进口商品等),在如今这个全球经济一体化的时代,更是一个家庭在优化资产配置过程中必不可少的一项资产投资。
我们来看一个小例子:
家庭A与家庭B最初都拥有100万人民币。两个家庭都希望未来送子女到海外读书,预计花费20万人民币。
-
家庭A看涨美元,将20%的资金换为美元资产,即持有80万人民币与20万人民币的等值美元; -
家庭B则看跌美元,更倾向于持有人民币。
情景1:
情景2:
-
家庭A为子女出国留学准备的美元购买力没有改变; -
家庭B则需要花费24万(20万×120%)人民币来支付子女的出国留学费用,损失4万。 -
情景3:
-
家庭A为子女出国留学准备的美元购买力没有改变; -
家庭B仅需要花费16万(20万×80%)人民币来支付子女的出国留学费用,损失4万。
情景3:
-
家庭A为子女出国留学准备的美元购买力没有改变; -
家庭B仅需要花费16万(20万×80%)人民币来支付子女的出国留学费用,节省4万。 -

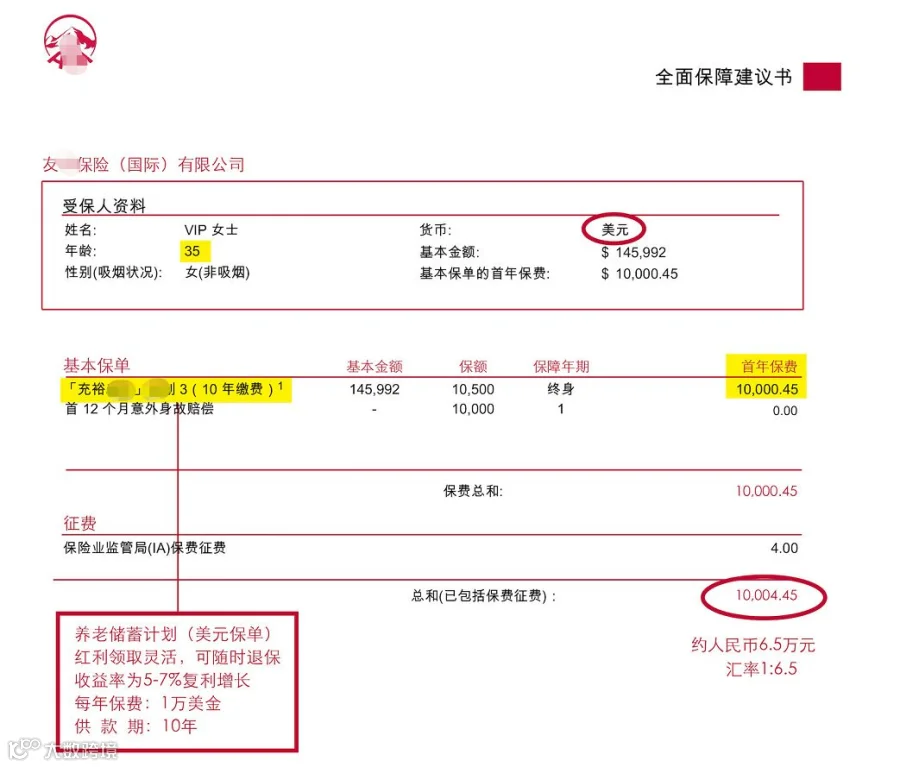
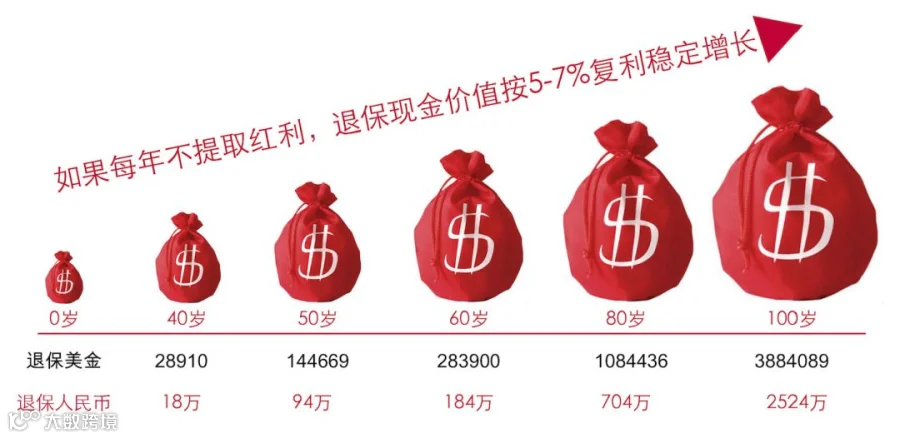
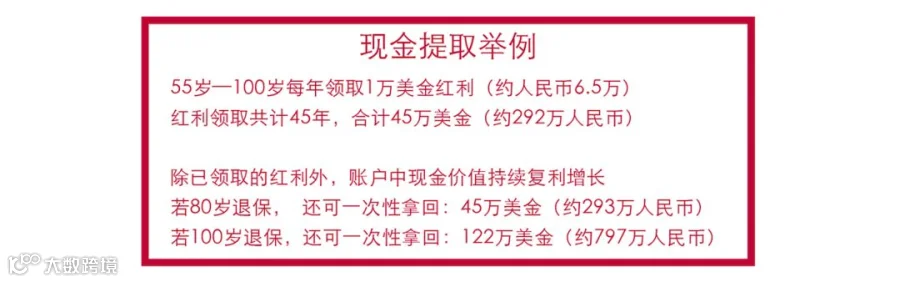
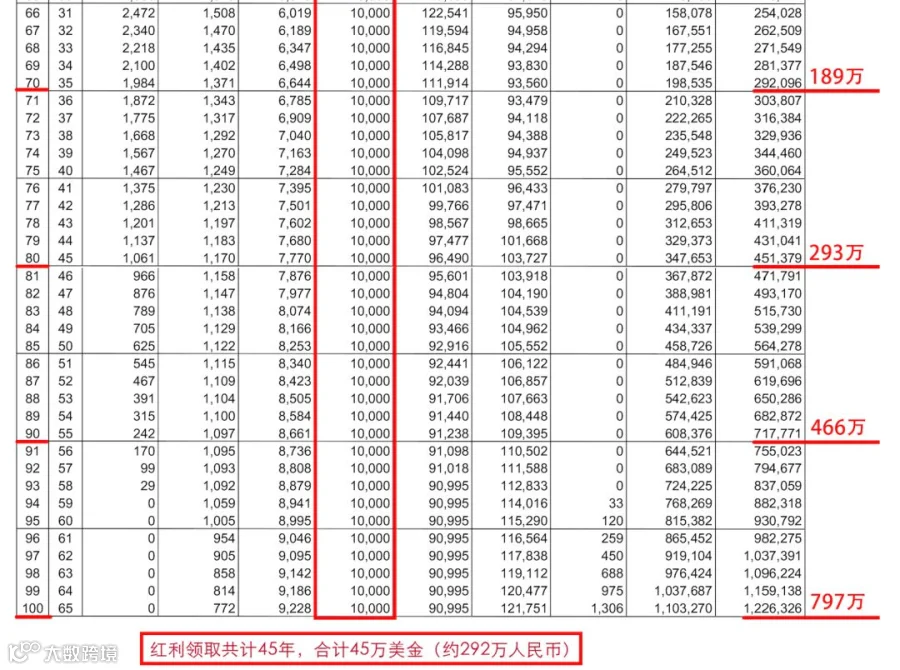
香港友B——充裕3