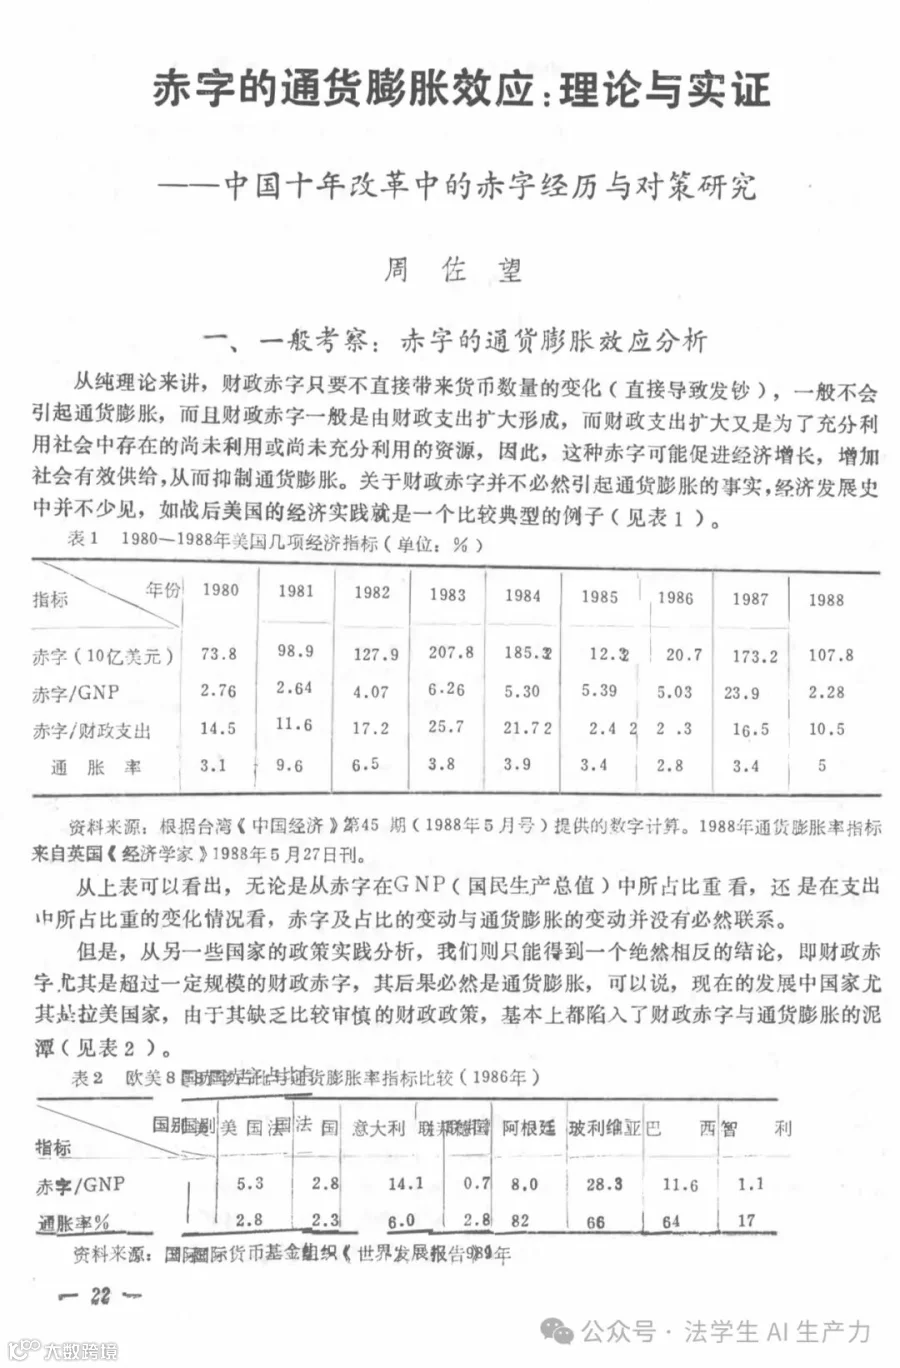
中国当前的化债政策与日本经济高速发展后的货币宽松政策在实施背景、机制设计和资金传导效果上存在显著差异,避免了“货币空转”和资金使用率低的问题:
政策工具与传导机制
1. 中国:结构性市场化工具主导
中国央行采用买断式逆回购工具等市场化手段,通过利率招标引导金融机构自主定价。这种方式既缓解了地方债务压力,又避免直接扩表带来的通胀风险。例如,2024年推出的逆回购工具期限不超过一年,定向为地方政府债务置换提供流动性,而非全面“放水”。
2. 日本:量化宽松与传导失灵
日本在资产泡沫破裂后实施量化宽松(QE),但企业因资产负债表衰退转向“偿债优先”,导致资金滞留在金融系统,形成“信用梗阻”。即使央行注入流动性,企业仍减少借贷,资金无法有效流入实体经济。2024年日本结束负利率后,实际工资持续下降,消费疲软,显示政策效果有限。
未来十年,研究好财政赤字和通货膨胀的运作机理,就将是普通人暴富的“人生仅一回的绝佳杠杆”,以下详细分析将给出巨大的启发,助力你暴富发财,仅需5元。看得越早,赚的越多;看得越早,省的越多;看得越早,快乐越多;看得越早,焦虑越少。