“后期理赔方便吗?”
“理赔的时候要不要赴港?”
“你以后不做这一行了,那我的保单谁来负责?”
......
每个回复几乎都差不多:
“很方便的”
“不需要赴港”
今天金匱星就用实际案例来给大家说明一下
目前该客户的理赔款已经打到香港账户了。鲜活的案例再一次向大家证明,香港保险理赔绝不是大家说的那么难,事实胜于雄辩。
刷屏的朋友圈:
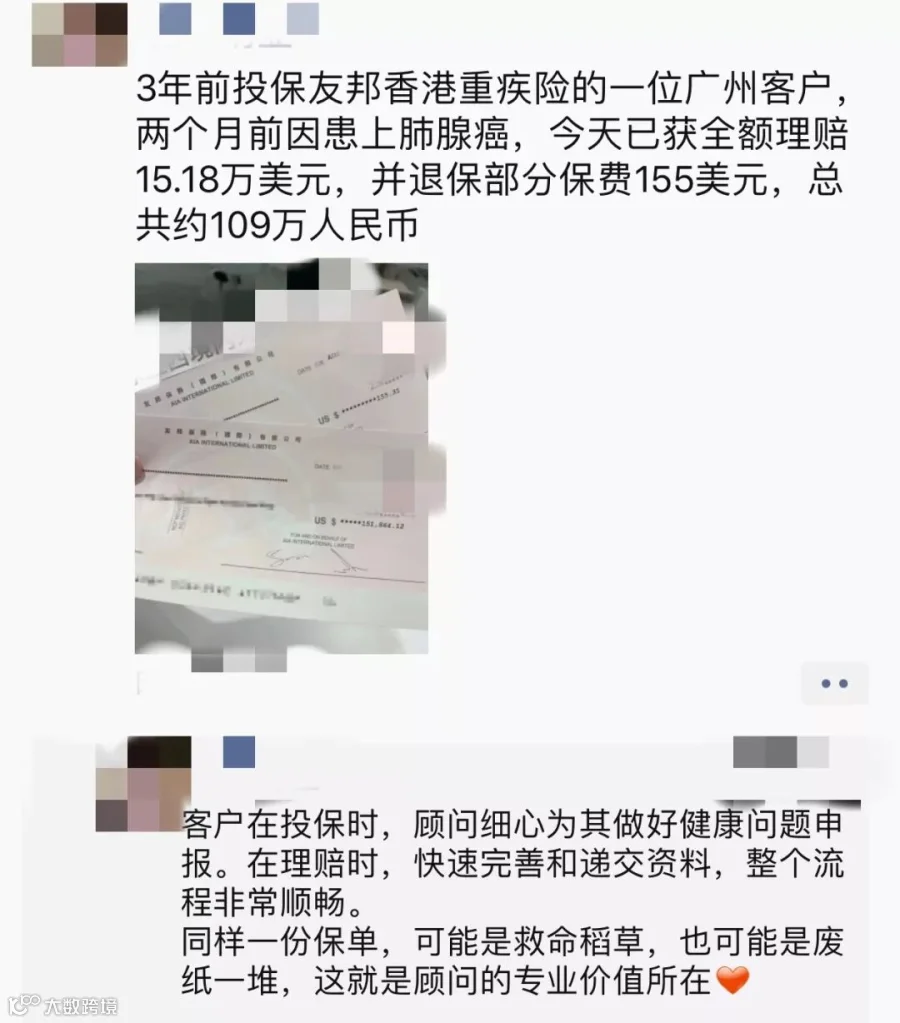
金匱星点开看了一下,这是两张2019年8月12日的理赔支票,金额分别为151864.12美金和155.31美金。应该是理赔款和保费退回的2张支票。
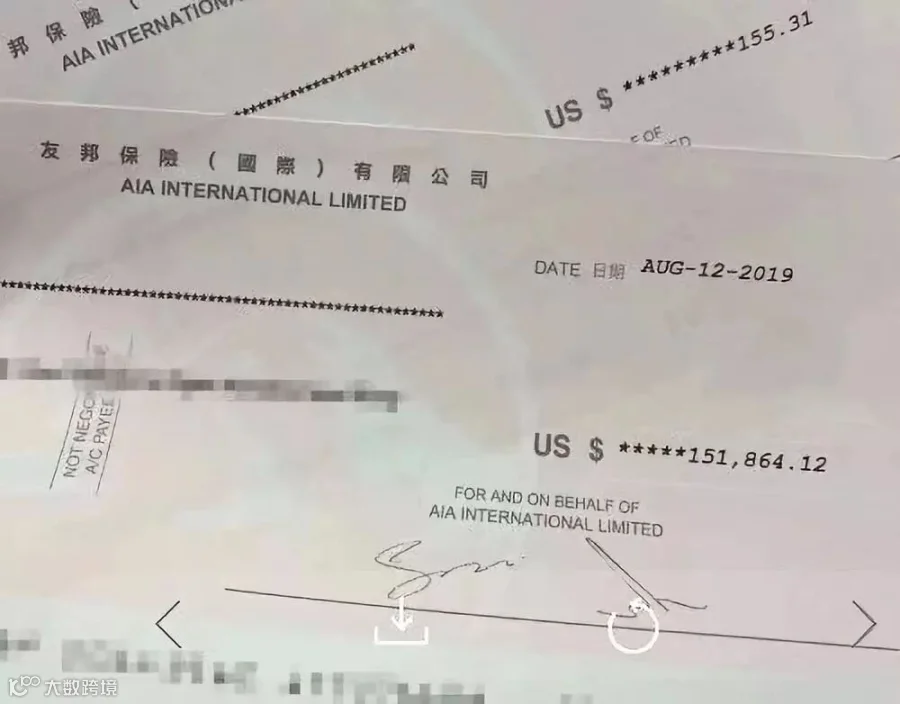
理赔支票实实在在就在那里,至于是否肺腺癌,小编并未考证,反正赔钱了就好,理赔成功就是王道。
友B理赔数据:
香港友B发布2019年一季度理赔报告,报告显示,癌症及恶性肿瘤依然高居榜首,占据78%,癌症理赔金额更是高达86%,理赔紧随其后的是心脑血管疾病及中风。三者加起来占比96%以上。
下图为2018年12月、2019年1月份、2月份的理赔案件:
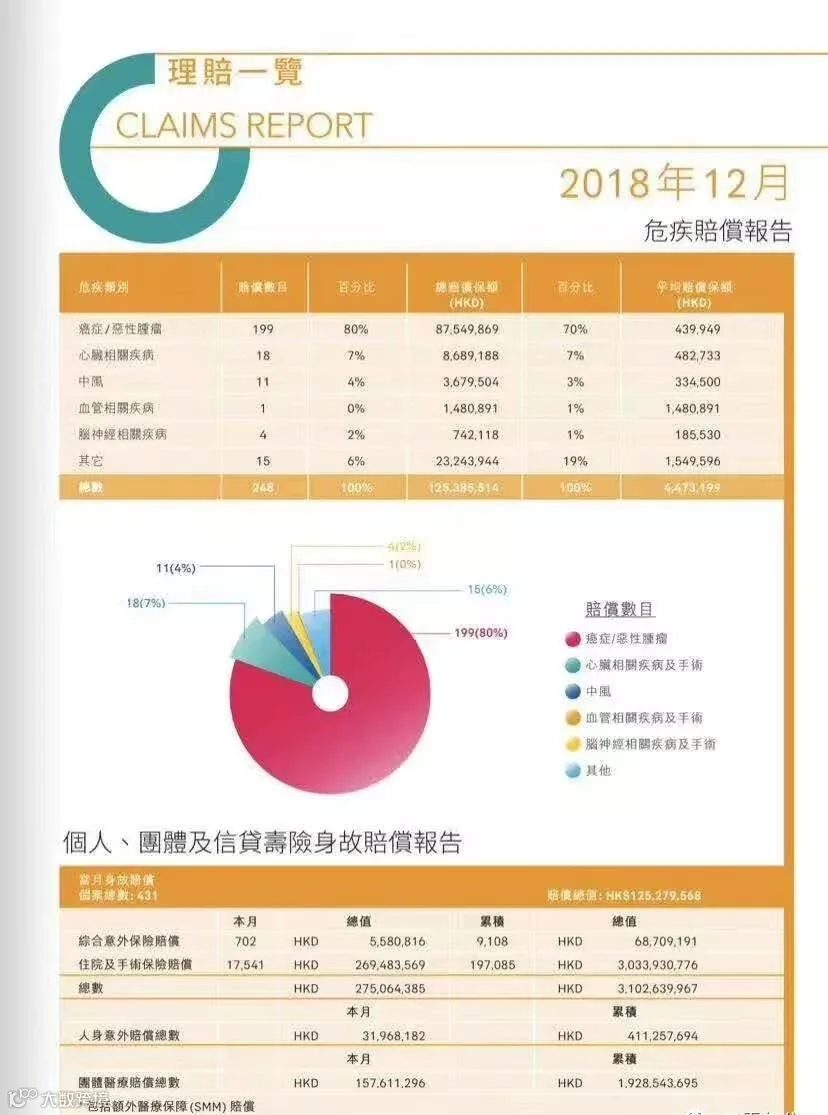
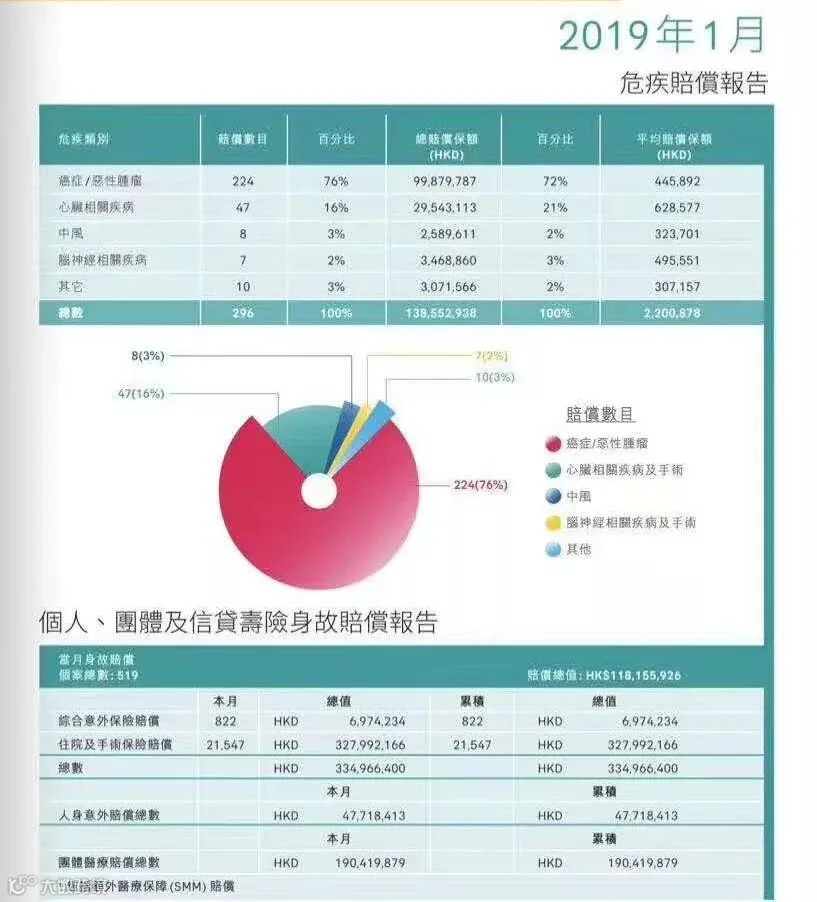
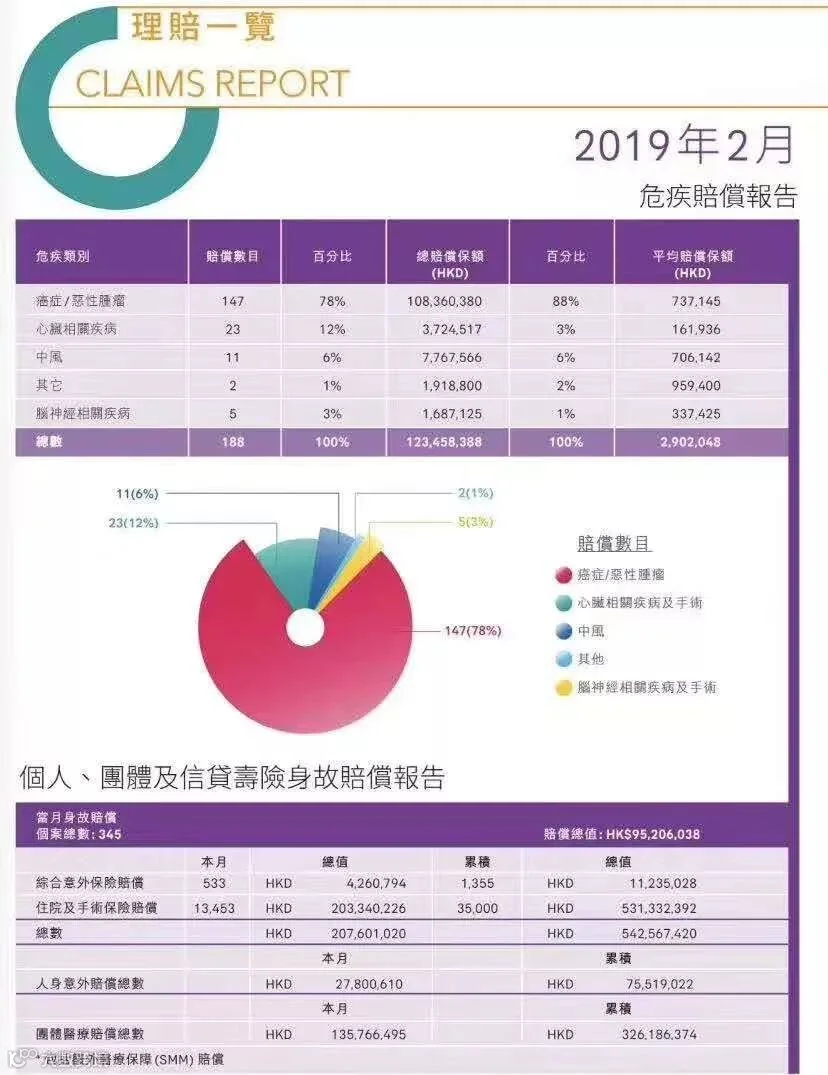
友B重疾险平均每月理赔案件在300件左右,其中癌症占比76%,名副其实的人类第一大杀手,心脏疾病及中风占比在20%以上,也就是三种疾病加起来占比达96%,由以上报告我们可以知道在选择重疾险更应该侧重对癌症+心脏病+中风的多次赔付。
香港保险理赔,无需客户再次赴港,在内地就可以处理,顺丰快递寄到香港是30块钱,香港保险在内地有指定的三甲医院(基本全覆盖了内地三甲医院,还在新增中,具体名单可添加文末顾问微信索取);能确保客户的风险来临之时,能实实在在得到保障。
理赔所需文件:
1. 危疾保障索赔申请表,可以从保险公司的官网上下载下来;
2. 医生报告,从保险公司官网上下载下来,给受保人诊断的医生去填,最后要有医生的签字和印章。
3. 身体检测报告,保险公司对不同的疾病有不同的要求,需要我们提供不同的文件报告。
4. 身份证的副本。
官网资料传送门:
http://www.aia.com.hk/zh-cn/help-and-support/individuals/health-care-claims/file-a-claim/how-to-file-a-claim/critical-illness.html
危疾保障索赔申请表:
1. 登录官网——客户支援——索赔指引
2. 点击索赔指引——如何索赔——选择危疾
3. 根据指导,填写表格
4. 第二栏医生报告,不同的疾病下载不同的医生报告,由我们的主诊医生去填就可以了
如何填写表格:

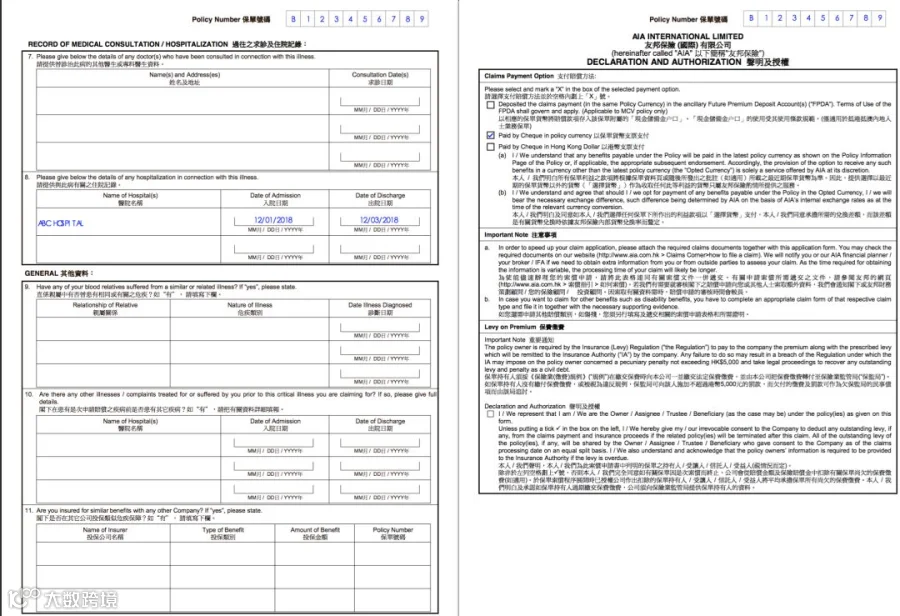
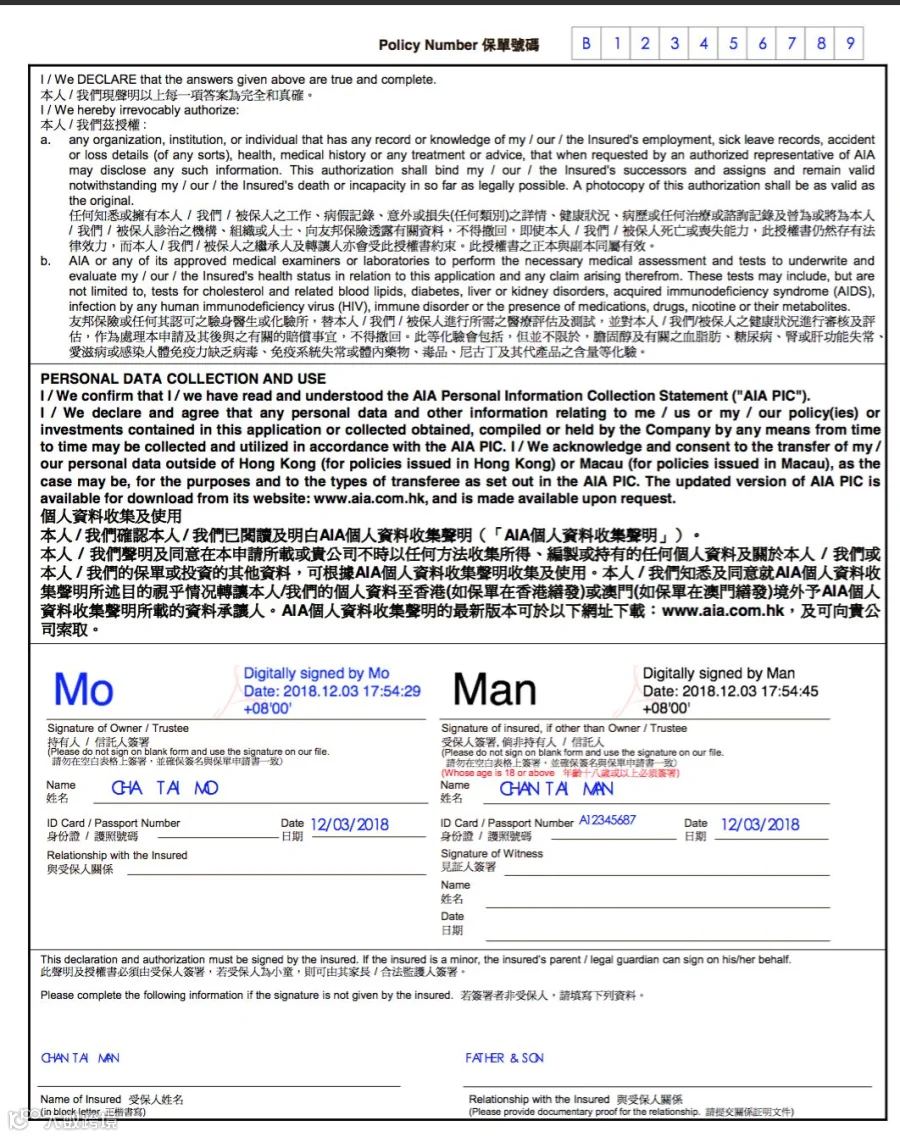
范本仅供参考,具体还要以客户情况不同进行填写。
医生报告:
1. 保单号码
2. 受保人姓名
3. 身份证号
4. 剩余大部分医生填写
5. 最后医生签字,写上联系地址,电话,日期,盖章。
在得知本次客户顺利理赔时,保险顾问也瞬间松了一口气,那时才深刻体会到自己作为专业顾问的重要性和意义,保险理财顾问从来都不是单纯的销售,在帮忙客户进行配置的同时,更是为客户未来很多年的健康和家庭提供最全面的保护,在客户需要支持的时候,尽全力的当好客户坚实的后盾。
最后还要再补充一点,在得知患病时,一定不要慌张,特别是家属一定要保持冷静,第一时间联系您的保险理财顾问或者经纪公司;希望客户早日康复,在拿到这笔理赔款时享受更好的治疗。
保险咨询,请联系金匱星