


深圳楼市魔幻镜像:600万房产背后的财富暗流与危险破局
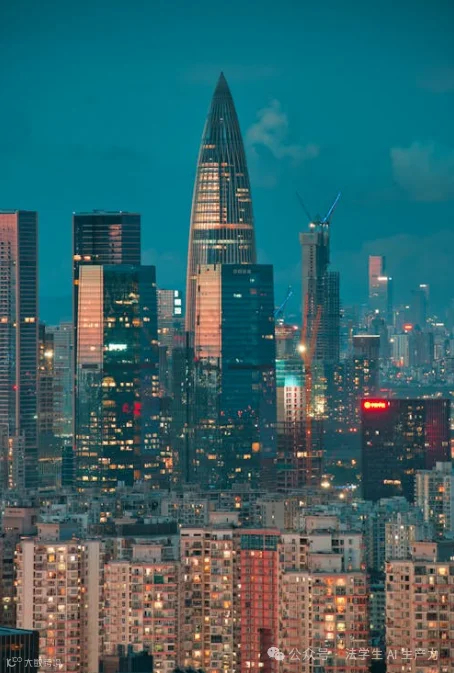
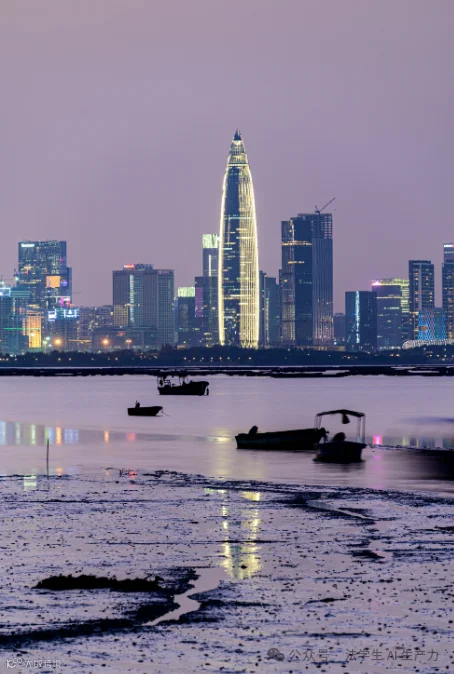
深圳湾的玻璃幕墙折射着资本的光泽,科技园的深夜灯火诉说着财富神话,但在这座城市的霓虹之下,一个令人窒息的矛盾正在浮出水面:遍地600万级住宅的深圳,能全款掏出这笔钱的市民不足3%(据贝壳研究院数据)。当房产成为资源垄断的终极载体,这座城市的财富密码正在上演一场危险的变形记。
一、资源垄断的"财富黑洞":石油、银行、电车与平台的收割闭环
深圳楼市600万门槛的背后,藏着一套精密运转的财富分配机器。"石油的归石油"指向资源型垄断——中海油、比亚迪、腾讯等巨头扎根深圳,它们创造GDP却难惠及个体,2022年深圳规上工业企业利润超4000亿元,但人均可支配收入仅7.27万元;"银行的归银行"则暴露金融系统的虹吸效应,深圳银行业2023年上半年净息差高达2.1%,市民存款利率却在1.5%低位徘徊,财富通过存贷差悄然转移;而"平台的归平台"更显残酷,腾讯、字节们创造着32.5万元/人的互联网行业年薪(智联招聘数据),却让华强北中小商户陷入"平台抽佣22%仍难获客"的困局。
这种垄断格局催生出畸形的财富结构:深圳住房自有率仅23.7%,但TOP10%家庭掌握着89%的房产市值(中国家庭金融调查数据)。当华为工程师需要借助"百万安家贷"才能上车时,某互联网大厂总监却用股票套现资金横扫深圳湾三套豪宅——资源垄断正在制造两个截然不同的深圳。
二、房产金融化的致命游戏:600万不是住宅,是资本筹码
深圳楼市早已脱离居住本质,变身资本角逐的赌场。开发商将"70/90政策"玩出花式:89㎡户型通过赠送面积变身140㎡豪宅,光明某项目甚至出现"阳台改卧室"的神操作,硬生生把指导价5万/㎡的刚需盘炒到8万/㎡。银行在这场游戏中默契配合,经营贷利率跌破3%,2023年上半年深圳经营贷余额暴涨40%,大量资金绕道进入楼市。
这种金融炼金术的代价触目惊心:深圳家庭债务/可支配收入比达182%,远超纽约(106%)、东京(132%)。当购房者把6个钱包、30年月供和信用贷套现凑成首付时,他们押上的不仅是未来,更是系统性金融风险。

三、破局者的危险舞步:在垄断铁幕下寻找裂缝
面对资源垄断的高墙,民间智慧正在刀尖起舞。华强北商户们组成"反平台联盟",通过私域流量池将获客成本从25%压至8%;前海出现"购房众筹基金",200人集资600万购房后以股权形式分配使用权;更有科技公司用区块链技术搭建房产碎片化投资平台,试图绕过银行信贷体系。但这些创新游走在监管红线边缘,稍有不慎就会演变为非法集资或金融诈骗。
政府端的改革同样步履维艰,二手房参考价制度遭遇中介"双合同"破解,反垄断罚款对平台巨头如同隔靴搔痒。当某房企试图用"以租代购"模式降低购房门槛时,立即遭遇银行信贷断流——既得利益集团的反扑比想象中猛烈。
结语:在绞索与救生绳之间
深圳楼市的魔幻现实,本质是资源垄断时代的微观投射。当石油、银行、平台构筑起财富流动的暗渠,普通人想要挣脱枷锁,就不得不进行危险系数极高的制度套利。这座城市需要的不是更聪明的投机者,而是一场触及资源分配机制的深层变革——毕竟,当买房变成一场需要赌上人生的冒险游戏时,所谓"先行示范区"的创新底色正在变得模糊。
(应受访者要求,文中部分案例已做模糊化处理)