又到了一年一度的体检季,比体检更难的,有人说是看自己的体检报告。
“打开报告前得先深呼吸”、“看体检报告的紧张程度不亚于上学时候查期末考试成绩”、“生怕自己出了什么事,根本不敢去体检”......想要击垮一个成年人,一张体检报告就够了。
害怕看体检报告,无非是害怕知道自己的身体不好。比这个更可怕的是“有病了连保险也买不了”。
如图:“单位送了一次体检,不敢去,怕影响以后买保险。”


在买保险这件事情上,体检的时间是很讲究的。有的人是在买保险前去体检,有的人则是买完之后去体检,这会导致不同的投保结果。
影响投保的健康问题,一般会有以下集中核保结果:
★加费承保:购买相同的保险比别人多花一些钱,但不至于被拒保;
★延期承保:对保险人的健康状况观察一段时间,直至通过审核判定可以承保;
★责任免除:对某些特定疾病或导致的死亡不承担保险责任,其他保险责任正常承保;
★直接拒保:被保险人本身的风险过大,保险公司无法承保,就会拒绝投保申请。

很多人都想的是,等体检报告出来以后再去买保险,看看自己的身体状况怎么样,再决定要不要买,或者是买什么,不知道正在看这篇文章的小伙伴们是怎么想的。
不知道这是出于一种什么样的心里,觉得有病才去买吗?还是知道是什么病更放心?很多人都在等待着体检的结果。买前体检,似乎是大家都愿意去干的一件事。
结果,体检出来的问题,告知,还是不告知呢?这是一个问题!
很多人说,保险公司凭什么调查我的病历,我很多年前的病史都能被调查到吗?咳咳,一般在理赔的时候会签署一份授权书,授权保险公司可以调查,调查。。。所以, 只要有记录,瞒不住~~~
所以金匱星在这里告诉大家,在体检之前,先把重疾险买好,这样就避免了如实告知的尴尬了,没体检,不知道,怎么告知啊,当然不要告知什么了。

至于重疾险买哪个?友B加裕2还是不错的
注:图片可点击放大预览

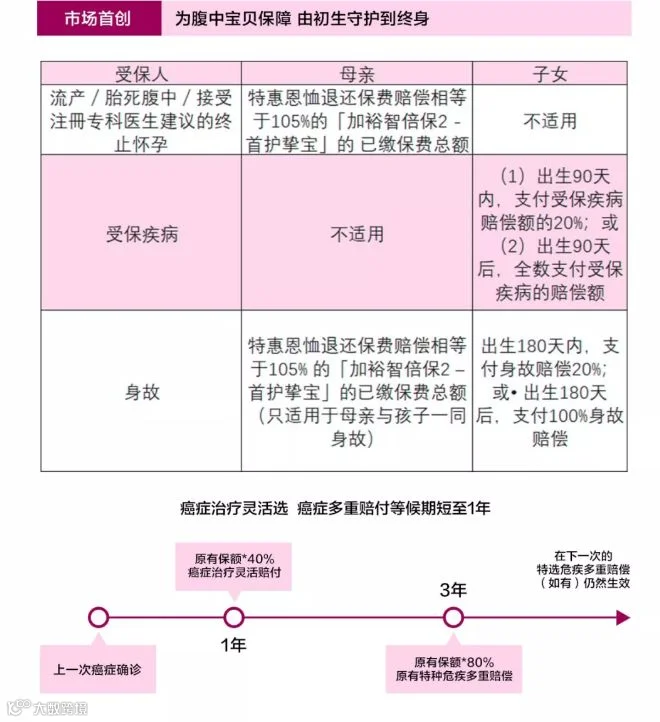
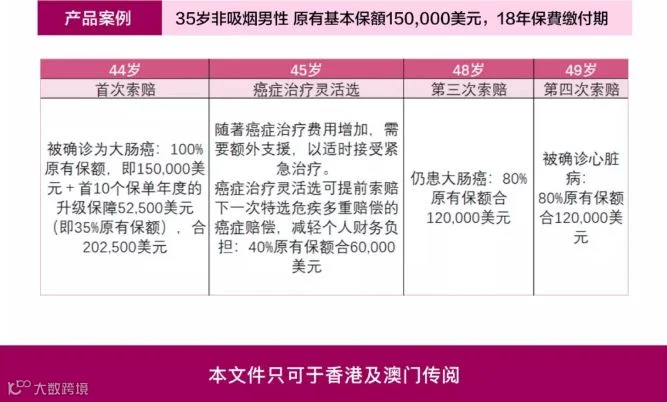

强烈建议在体检之前,就买好保险。
因为有过往病史的受保人应如实告知过往病史。虽然保单中有“不可抗辩条款”,但该条款并不适用于蓄意欺骗或隐瞒重大事实。所以,如果不幸已经体检过了,只能如实申报才能为自己争取最大的利益了。
千万别被误导了,以后真的发生理赔了,被拒绝了,受伤的是自己。

保险咨询,请联系金匱星