大数跨境

90后“公式代入”计划养老,认真起来连自己都怕

90后“公式代入”计划养老,认真起来连自己都怕 金匱星境外咨询
2020-05-09
2
前不久#90后开始准备养老# 这个话题上了热搜,即将三十而立的90后,也步入“上有老下有小”的阶段,“如何保持身体健康、如何养老”已经成为当下热门话题。


据“全民保·终身养老金”数据显示,80、90养老占比68%,其中90后具有强烈的家庭观念,为父母养老投保达65.64%,为配偶养老投保达27.96%,为子女养老投保达6.40%,90后已然开启养老计划。

那养老的钱如何准备呢?很多人表示,用投资复利+保险的方式。具体来说就是从现在开始,每年拿一部分钱出来投资复利增值,然后买好保险,保障好疾病风险。

这个思路虽好,但施行起来并不容易,没有具体的目标和对目标未达成进行预案,就不算是一个可实施的计划。 

今天就来直接计算一个体面的老年生活需要多少钱,这个计算过程不仅会回答养老准备的钱,还会涉及到储蓄投资、通胀水平、人的预期寿命等因素。

计算养老退休,必备5个因素。

养老金替代率

社保养老金替代率

我国的通胀水平

养老储蓄的投资收益率

退休年龄和预期寿命


养老金替代率


养老金替代率,就是我们在退休后,能获得的养老金收入和退休前薪酬的比例。 举个例子,比如小明退休前年收入100万,养老金年收入算70万,养老金替代率就是70%。

目前国际上公认的养老金替代率,在70%~80%之间,高一点的85%也行。 也就是说,维持退休后的养老金达到70%~80%退休前年收入,才能有一个较为体面的退休生活。

这个比例,是根据大家退休后社保、商业保险、税收的支出减少,以及对日常娱乐活动,比如旅游,医疗和护理成本支出上升计算出来的。 如果你收入越高,那么退休后需要的养老金也越高,毕竟由奢入俭难。


社保养老金替代率


社保替代率,这个很好理解,就是社保发的养老金退休后占到总养老金的比例。

给大家看一下历史社保养老金替代率数据。1997年,社保养老金的替代率超过了70%,即退休后花10块钱,有7块多都来自社保。 但到了2014年,替代率降到了50%以下。社保养老金替代率逐渐下降,对我们退休后的生活帮助会越来越小。

看来,只靠社保进行有品质的养老,绝对是不够的。


通胀水平


通胀,你可以理解为物价的平均上涨幅度。

通胀会降低我们手上金钱的购买力,也就是让我们的财富缩水。 比如,年金险年交3万,交20年,60岁后每月可领钱12000元。如果不考虑通胀,这当然是一笔很不错的收入。 

但是,在通胀的影响下,这笔钱年后的购买力可能会下降3~4倍。所以,我们在规划养老金时,以今天这个时间看未来的数字金额没有意义,必须要考虑到通胀对购买力的影响。


养老储蓄的投资收益率


想要体面的养老,口袋里必须得有“源源不断”的入账。

钱生钱才是硬道理。以35岁每月定投1282元,10%的收益率算,到55岁时这笔钱可积累约90多万养老金。 

但这只是理想状态,高收益代表高风险,要是一个不留神,可能本金就要亏没。

在年轻时,可以拿出部分继续用于投资高风险、收益可观的项目,比如基金股票。 年纪大退休了,投资的原则就要以“稳健、保本、低风险”为主。

因为一旦在这个时期投资失利,人也退休挣不了钱,可能真的就要破产,晚景凄凉。


退休年龄和预期寿命


目前的退休年龄,分别是男性60岁,女性55岁。 

延迟退休肯定是势在必行,具体哪天施行,暂不得知。而预期寿命呢,以一线城市的北京为例,目前平均预期寿命达到了82.2岁(数据来源新华网)。

根据这个参数,退休后大家能活20~30年左右。活的越久,需要的养老金越多。 

在退休前一定要有储蓄计划,即保证我们退休后的养老金能安稳支撑我们20~30年的退休生活。 


存多少钱,才够养老


知道了计算退休后养老金的因素后,算一下退休后到底需要多少钱养老金。

以一个年收入10万(税后)的35岁男性为例,从此刻开始规划养老,退休年龄为60岁,活到80岁(理论上只需准备20年的养老金)。


假设这名男性年收入每年递增10%;

社会通胀率就按照3%计算; 

退休前的平均年投资收益率为5%;

退休后的养老金投资收益率为3%; 

养老金替代率为75%(即退休养老金为退休前年收入的75%); 

社保养老金的替代率为45%;

养老金总替代率为75%,社保养老金替代率为45%,所以中间30%的差距由个人自行承担。 

通过计算可得,这名男子退休前一年(59岁的时候)的年收入约为108万。 

可不要觉得这108万很多,这可是25年后的水平,并不高。退休后这名男子领取的养老金为108万*75%=81万,平均每月6.75万元。 

其中社保能给予的钱为81万*45%≈36万。 

中间有45万元需要自筹。所以该男子想要从60岁退休后达到75%的养老金替代率,退休前至少需要准备400万元。

要想达到这400万元的储蓄目标,至少每年得拿出25%的年收入出来投资获利。


如何做好养老规划呢?


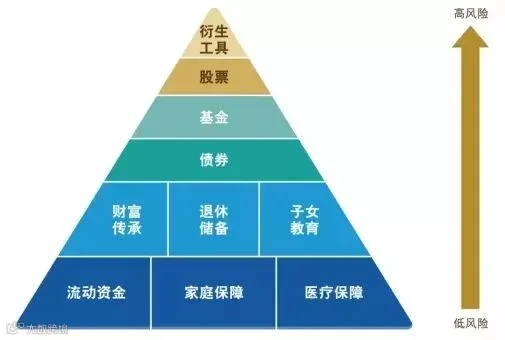
其实,文章开头说的投资复利+保险,就是资产配置。 

选择恰当的投资方式,年轻时可以投资股票基金等高风险、收益可观的项目,长期短期固收相结合。


为的就是尽可能的跑赢通胀,另外,就是保险。这里的保险分为健康保险和年金保险。

一旦出现大病,在医院的开销就要成百上千的上涨,3、5十万都难打住。

养老金年金保险,是专门为养老而设计的保险,具体的运作模式是:退休前交钱给保险公司(可以3、5、10、20年缴),等到退休后,保险公司按照一定比例返还退休金给你。 

只有未雨绸缪,通过科学的资产配置,才能让老年生活尽量减少忧虑,90后都已经开始行动了,你呢?


了解香港保险,从金匱星开始!


【声明】内容源于网络
0
0
金匱星境外咨询
1234
内容 341
粉丝 0
金匱星境外咨询 1234
总阅读0
粉丝0
内容341
