


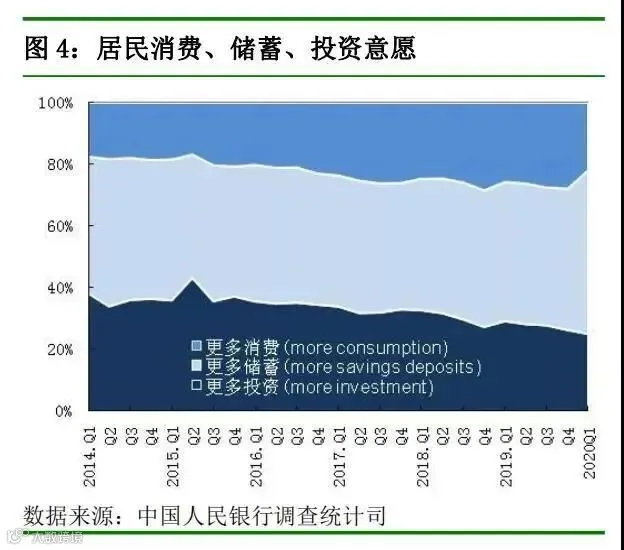
换言之,愿意存钱的人变多了,愿意消费和投资的人变少了。
再来看另外一组已经发生的数据。
一季度住户存款增加6.47万亿
央行4月10日发布2020年一季度金融统计数据报告,一季度住户存款增加6.47万亿元,同比多增4012亿元。
住户存款增加6.47万亿是什么概念?这意味着,在一季度,平均每天超过700亿存款涌向银行!
如此“壮观”的数据让央行也不得不感叹:说明老百姓保有的积蓄比较厚实。
一季度居民存款的快速增长,还有未来储蓄意愿的大幅提升,令小伙伴们惊呼:还没开始报复性消费,报复性存钱先来了。
为什么报复性存钱先来了?
“2020年目标:‘饱腹性’消费+报复性存钱。”
“现在市场低迷,投资都不看好,不如把钱存进银行保险点。”
“最重要的原因是老百姓受疫情影响,对未来有一种未知和恐慌,有钱也不敢消费、不愿意消费。”
在社交媒体上,网友有关报复性存钱的讨论很热烈。
“我们公司福利削减了,问了下周边的朋友,降薪的还真的不少,看了下银行存款,感觉挺没安全感的。”
接下来不能乱花钱了,要多存点钱,以防万一。
为什么大家开始存钱了?
受到疫情的影响,没法出门吃喝玩乐,消费大幅下降,省下的钱只好存起来。
国家统计局数据显示,1-3月份社会消费品零售总额同比名义下降19.0%,全国居民人均消费支出实际下降12.5%。
一季度,居民收入出现了多年以来没有出现过的下降,全国居民人均可支配收入实际下降3.9%。
中国人民大学财政金融学院副院长赵锡军分析,中国人有“积谷防饥”的传统观念,储蓄观念根深蒂固,而这次受到疫情的冲击,不少居民感觉到了收入减少的压力,对未来收入预期不稳定,危机感增强,为了保障未来生活,于是很多人存钱意识提高了,开始增加储蓄、减少开支。
“疫情可能对预防性储蓄产生很强的拉升力量。”新时代证券首席经济学家潘向东认为,不管是地震、洪水这样的自然灾难,还是瘟疫这样的公共卫生事件,都会对人们的消费心理产生影响。灾难会导致未来收入和支出的剧烈波动,为了自己及家人有更多的资源应对这种不确定性,人们会削减消费,增加预防性储蓄,以备不时之需。
赵锡军分析,投资市场风险增高,避险情绪上升,也让很多人把投资转换为存款,股市、理财产品等流动资金回流存款。
“疫情一开始,我家就把理财产品清了,都是稳健型的,改成结构性存款了,怕风险。”有网友如是说。现金为王、持币观望,恐怕是一季度里大部分人的共同心态。
央行数据显示,3月末,上证综指收于2750.30点,较上月末下降130.01点,降幅为4.51%;深证成指收于9962.30点,较上月末下降1018.47点,降幅为9.28%。3月份,沪市日均交易量为3416.29亿元,环比下降9.69%,深市日均交易量为5265.67亿元,环比下降13.01%。
为家庭制定一个理财目标体系,包括长期、中期和短期的具体目标,运用杠杆和复利排兵布阵。哪些钱是可以用作撬动杠杆,甚至搏一把的。这些钱你就要做好心理准备,万一亏了,也不会影响正常生活,老婆孩子热炕头。哪些钱是要做好稳健配置,未来某个时刻的刚需支出,比如教育和养老,尽早规划让财富滚起来,理财型保险是一个良好的工具。
分类:保障型保险包括医疗险、重疾险、人寿险、意外险等。
作用:保障型保险针对的是保障“人身风险”,即发生人身或生命风险时,保障型保险就会发挥其作用给投保人相应的经济补偿。
分类:投资型包括储蓄分红险、万能险
作用:投资型保险目的是为了规避“经济风险”,当投保人家庭陷入经济危机时,投资型保险便可以提供一笔备用资金帮助家庭和个人度过难关,具有一定的收益功能。
分类:投资连结保险
香港储蓄险大多以美元计价,中长期收益在6%以上。香港是国际金融中心,本身的投资环境,让保险公司拿到保费后,投资的出路更多,投资回报更高,预期收益高而且比较稳定。香港储蓄险是海外配置第一站,能够满足内地的中高净值人士多元化资产配置的需要。
1、长期稳健增值,适合长期资产配置;
2、专业团队做资产配置,资产配置分散且投资稳健,独特的分红派息方式,历史回报稳定性高;
3、美元资产配置,分散人民币汇率波动的风险;
4、短至5年供款,每年领取大额的年金,保障将来现金流需求;
5、更换受保人以及身故信托计划更好的达到财富传承,富足三代。
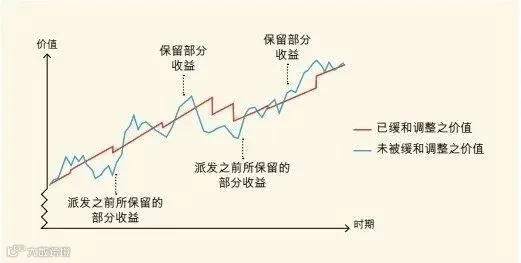
高格局的选择
中美的货币”性格”差距较大,中国以经济主导,所以常年面临通胀较高 、房价上升,货币购买力缩水的问题。
而美国以美元结算货币地位,同时与西方各国理念相合,拥有领先的科技优势,以及受选民选票监督的通货膨胀和物价控制。
了解香港保险,从金匱星开始!
