作为避险资产的一员,保险和原油暴涨暴跌并无直接关联。
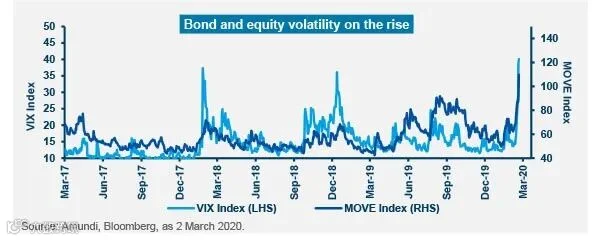
作为金融有机生态体,对于某些险种还是有一定影响。保险收益率我们知道储蓄投资类保险,核心的两类投资标的即是:股票和债券。
具体而言,对投保人的影响分两个层面:
如果购买的固定收益的产品,相关风险由机构保险机构来承担。
但是如果购买与投资收益挂钩的产品:比如投连险、万能险的浮动收益部分、分红险的分红水平则会受到影响。
这种影响,一方面体现在受近期市场动荡加剧带来的收益波动;另一方面,大家对经济衰退和疫情冲击的担忧,接下来利率下行,导致整个收益总体趋势下行。


具体到储蓄险保单,到底有什么影响呢?特别是还有些产品的宣传册上投资分布,近75%都是股票权益类的产品:
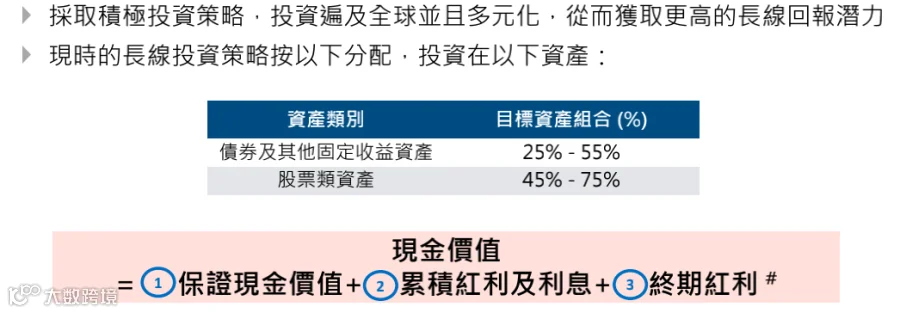
先说结论:大家不用慌!即便是投资市场有波动,风险仍是可控的。
我们结合友B的年报数据来做分析,关于保险公司的投资和运营模式,
保险公司的整体投资风格和风险偏好是稳健的,实际投资的标的也都是安全性更高的高评级债券和低估值的大蓝筹。
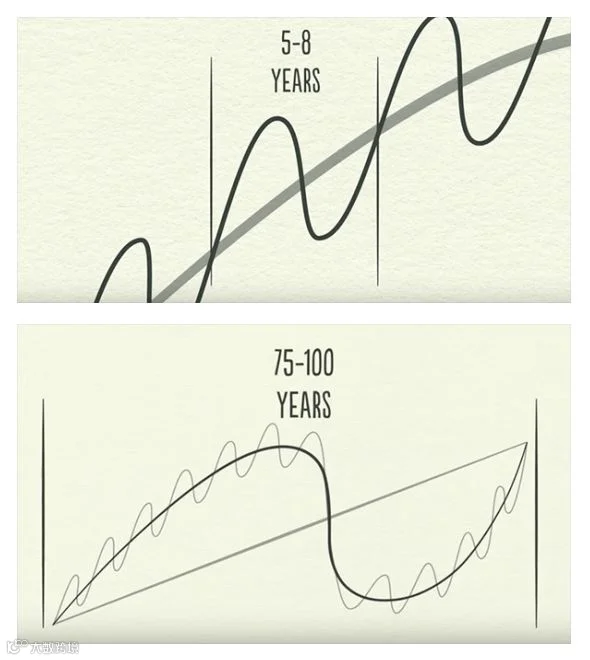
While most people feel the swings, they typically don’t see them in cycles because they see them too up close. Day by day, week by week.
他的意思是,许多人会以周期内的某一段暂时趋势,来判断长期趋势,这是不可取的。只有把观察区间放得足够大,我们才能看得清“周期”。而只有至少经过两个“周期”的观察,我们才能比较理性地谈“趋势”。
回到分红保单上面来。目前,香港各保险公司都在官方网站上公布2011年起在售或曾销售的分红产品非保证红利实现率。
熟悉分红保单的朋友都清楚,7年对于分红产品来说还是短期,刚回本,这时的实现率并不能体现长期回报能力。用 Ray 的观点看,就是连一个经济周期都没走完。因此我对身边要投保香港分红产品的朋友都说,实现率不必太看重。
对大家来说最重要的,是产品中长期实际回报。所谓中长期,起码要经历2个经济周期以上,也就是至少15年以上。
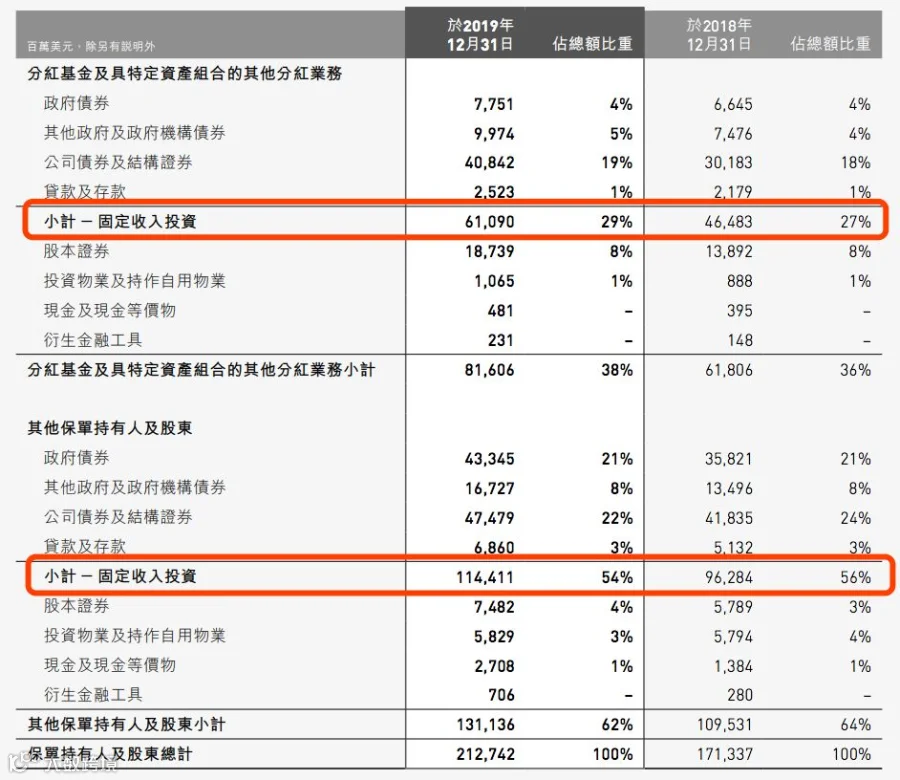
保险公司的整体投资框架是比较喜好于稳健的长期收益,友B对于债券的投资比例将近80%。
保险资金也有内部评级标准,如下图:
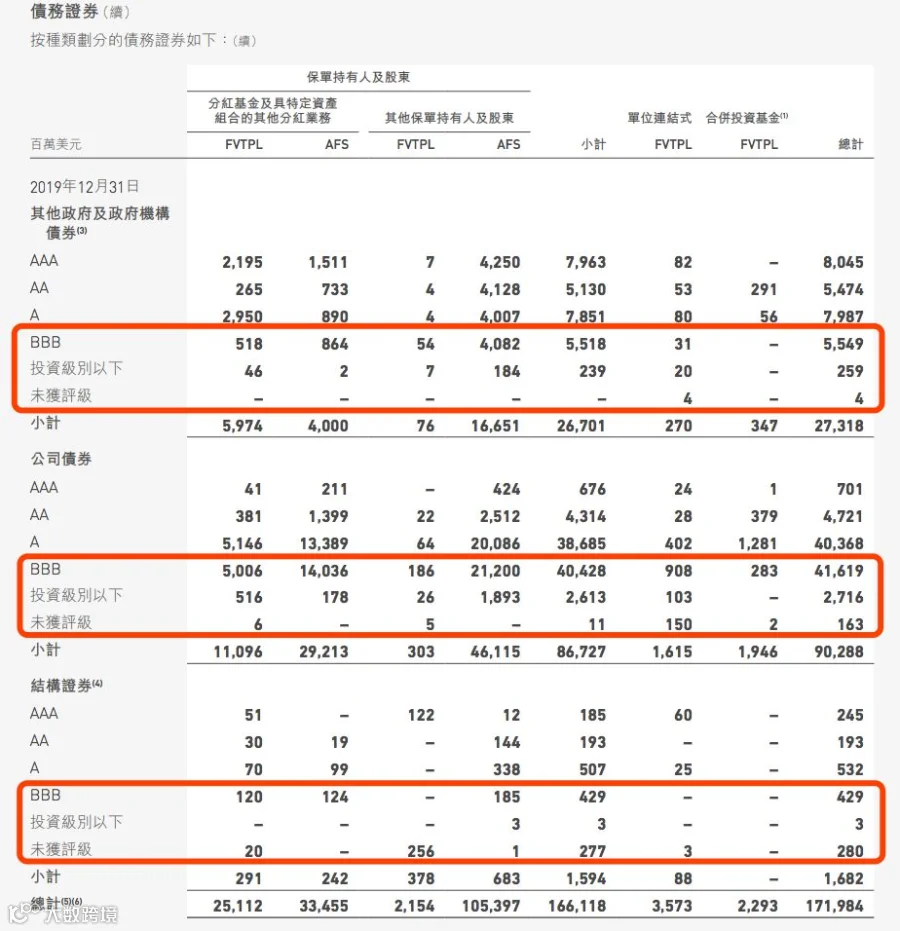
这类投资标准相比于资本市场的债券要严格很多
最近美股遭遇连续熔断,不少客户会说,保险公司投资了美国股市,是不是收益率就无法保证了?
以友B集团的投资策略为例:

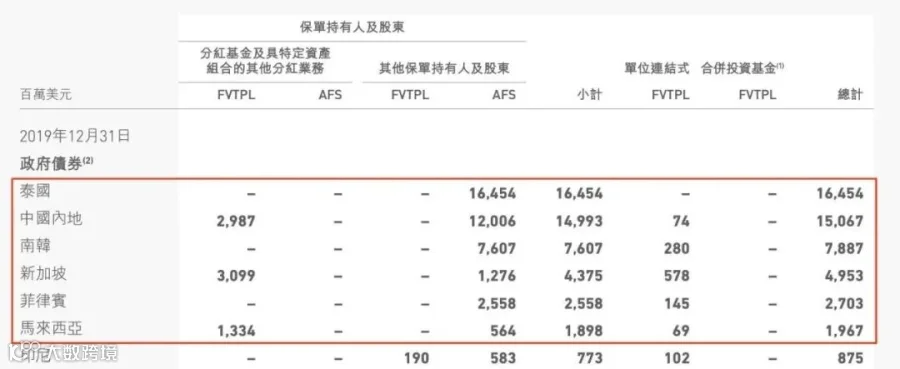
保险公司不仅仅重视投资类型的分散,也会重视投资地区的分散,实际的投资方向侧重于回报较高的新兴市场。
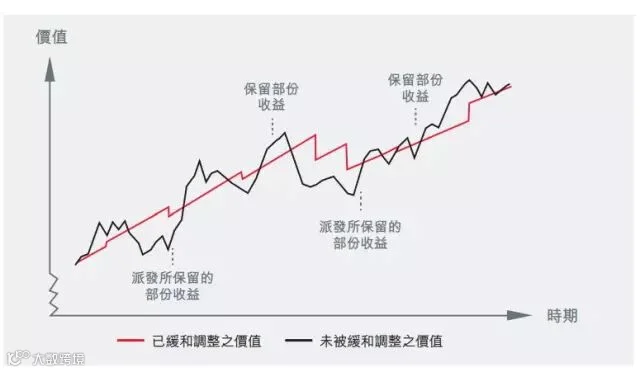
-
首先,说明那一年保险公司赚了很多钱。 -
其次,但这种高分红有可能出于市场竞争考虑,要客观看待,不能盲目作为投资评估的标准。
了解香港保险,从金匱星开始!