


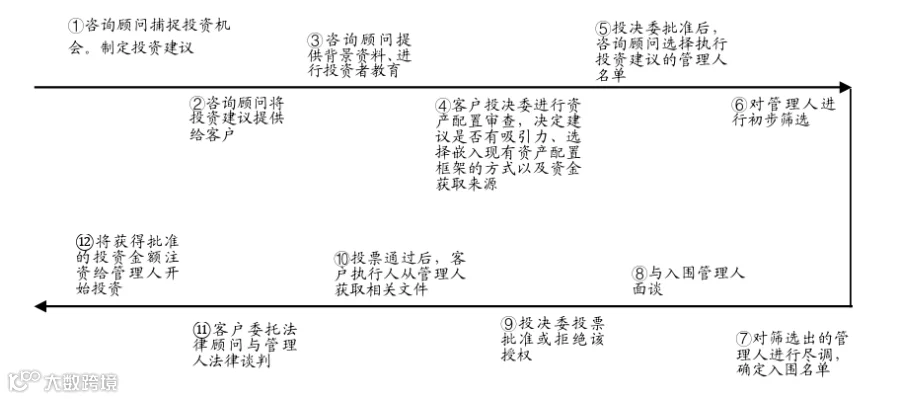
外包模式(Outsourced Chief Investment Officer,简称 OCIO)主要是指家族办公室、捐赠基金、慈善基金和养老金等资产拥有者将全部或部分资产的投资决策权委托给第三方的资产管理方式,主要是通过投资决策权的委托,追求投资公司资源和专业能力利用效率的最大化。
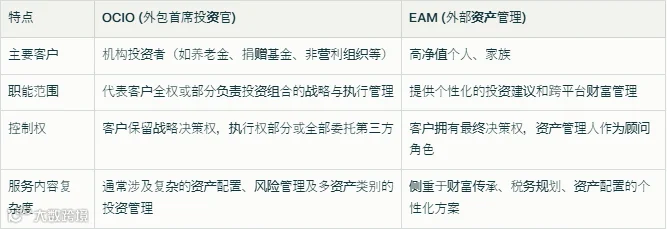
OCIO和External Asset Management (EAM)可以理解为ToB和ToC的投资外包服务。
但投资机构外包法务等非核心职能也就算了,为什么连主业投资也要外包?
相关机构更倚重于客户关系服务,反而倾向于把资产配置等“硬服务”外包出去;同时在此基础上挖掘客户的全周期需求,如针对不同的年龄段推出不同的产品,其中年轻阶段重点推荐融资类产品,中老年龄段后增值保值和服务类产品为主。两者相比,沉淀客户资金比销售资产更加重要。
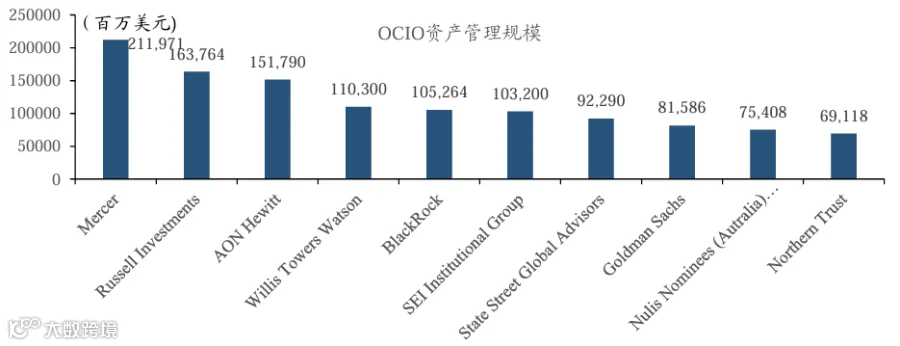
OCIO 大致有三类,一类是投资咨询顾问的延伸,代表机构是 Mercer(Mercer是一家全球性的投资咨询和人才管理公司【说人话就是HR外包,覆盖职工养老金服务】,提供退休、健康与福利方案设计及投资管理服务。)、Willis Towers Watson 等;一类是传统的大型资管机构,如贝莱德、高盛等;第三类是在知名资产拥有者担任过CIO(Chief Investment Officer)并从事资产配置的小团队。
OCIO提供的财富管理产品普遍收益不高:
除了欧美国家资产回报率低的因素外,成熟市场财富管理的模式是其核心原因。
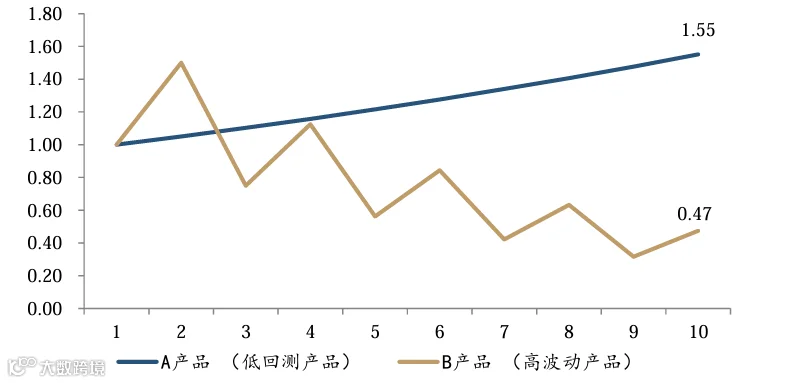
工作的核心是建立客户的信任感,从客户体验看,中等收益率水平、低回测的产品比配置高收益但高回测产品体验感更好。这容易实现信任的构建和资金沉淀。
上图A对应了年化收益在5%,0回测的中等收益产品,产品B对应了每年正盈利50%/来年亏损50%的波动高产品。两种产品客户体验迥异。
从负面案例来看,雷曼曾一度销售 7%收益左右的“迷住债“,这吸引了大批投资者,但随着2008年次贷危机发生,高收益的迷你债本金兑付出现了问题,这显著影响了该顶级投行的信誉,并加剧机构的流动性危机。