
人生就像一场登高,要不停的努力上到更高。
在这奋斗过程中,不少人会买一份甚至是很多份保险来做自己的保护伞。
但是,你知道你买的这份保险防范的是第几级风险吗?
底层:损失性风险
损失性风险
意外、疾病、身故给一个家庭带来的风险,它位于金字塔的最底端,是所有其他风险的基础。

损失性风险是每个人都需要面对的风险——正所谓意外和明天,不知道哪个会先来,这是一种会无差别攻击的风险类型。
90后,年纪轻轻,胸闷气短,赚得不少,花的更多,工作几年,除了一身病,什么都没攒下来。他们害怕生病、害怕体检、害怕头昏、害怕猝死...
重疾险——对抗大病带来的经济打击,收入损失,让家庭在慌乱中至少不用担心经济来源。
中层:支出性风险
支出性风险
它和损失性风险最大的不同,在于它的确定性。
我们在将来的某个时间点,一定会发生的刚性支出,比如教育、养老的硬性开销。
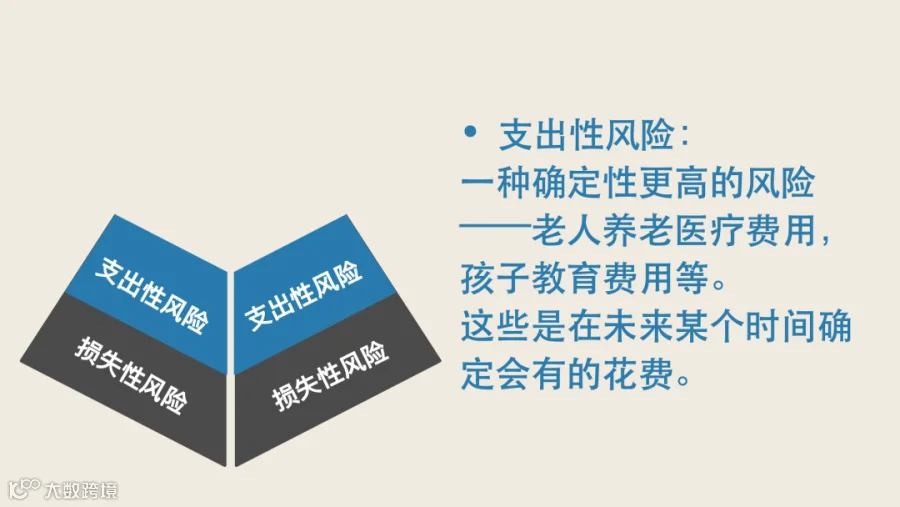
7080后,中年人,上有老下有小,他们可以低头听老板的辱骂,却不能辞职,因为家里有孩子老人要养,未来还有孩子的学费要攒、房贷要还...
年金险、储蓄险、教育金...不论披着什么样的外衣,这类产品的目标就是一个——强制储蓄,给你一个更确定的未来。
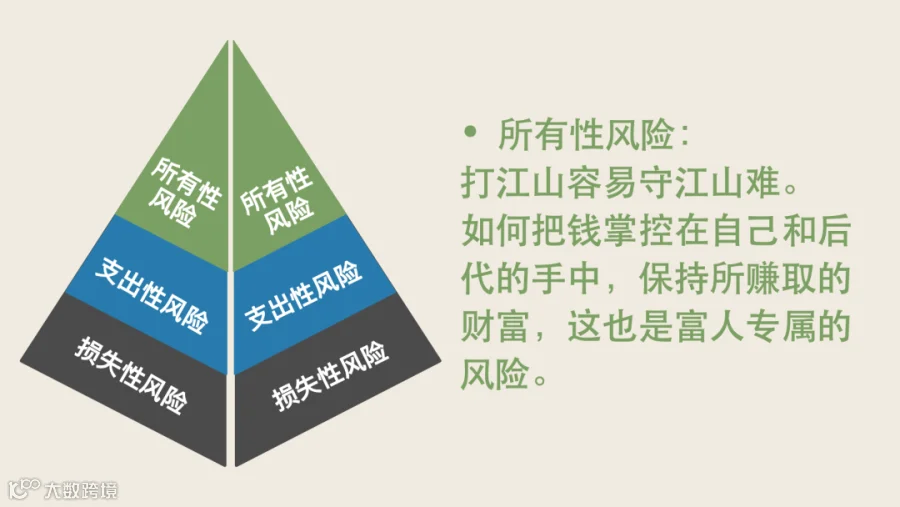
顶层:所有性风险
所有性风险
赚钱需要本领,守住钱更是如此。
对于已经有一定财富积累的家庭,如何保护家里的财富,并顺顺利利的传承到后代的手里,这是高净值人群终身的课题。
万用寿险、大额储蓄险——保险金,是身后传承和身前赠予的最方便也是最节省的方法,不仅免税,还可以根据客人自己的安排确定受益人和各自的份额。
你的风险在第几级
很多人对于保险的认知还是——有了就行。
其实这是非常错误的理解,大家可以对照本文上面的部分,自查一下你买的保险防范了什么等级的风险~
年金险、储蓄险买了一大堆,保障类的一份没有,这就是个悬空的金字塔,非常不可靠啊!
了解中国香港保险,从金匱星开始!



