


 图片来源:图虫创意

内地分红险演示的红利分配比例
统一调整为70%
保险公司每年在检视分红险业务的时候,都会将“可分配盈余”按照一定的“红利分配比例”分配给分红险保单的持有人以及公司股东,比如保单持有人拿90%,公司股东拿10%。

图片来源:中国保监会官网
70%是怎么来的?
 :
-
如果保单实际的投资回报高于预期,就会产生“利差”收益; -
如果保单实际的保障理赔支出低于预期,就会产生“死差”收益; -
如果保单实际的相关费用支出低于预期,就会产生“费差”收益。
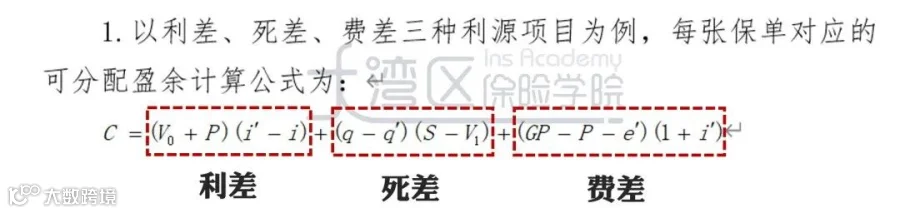
2015年《分红保险精算规定》中的红利公式
图片来源:大湾区保险学院
Why?
 :

2、当然也有网友一语道破:新规还是整理乱象的……
制定统一标准,尺度维持一致是避免其实也是为了避免监管麻烦,虽然会不合情,但是也合理。
3、金匱星观点:监管要面向所有的保险公司,监管需要一个统一的标准。现实情况是市场上充斥着夸大收益的保险公司,良莠不齐,监管部门也担心不好的保险公司凭借一张“数字欢乐表”误导销售,无法保护消费者的利益,如今遇到炼金石,70%也是对夸大销售的一种遏制。
虽然遏制了夸大销售,但是也不得不提,假设某保险公司现有的分红险业务使用的是“三差分红”,并且红利分配比例是80%或90%(如今大多数公司的分红险业务都是如此进行实际派发和演示的),那么在不改变产品本身形态的前提下,这些产品在7月1日之后的新红利演示将出现一定幅度的降低。
假如这种情况真的出现,对于客户的实际利益也是一种打击。
放眼其他国家,如新加坡、马来西亚等,此比例为不少于90%。
再看中国香港保险
中国香港分红险的发展比较成熟,每个分红险业务都可以拥有自己的投资策略,包括固收类资产和权益类资产的投资占比、是否会使用金融衍生品工具、是否会主动调整资产组合等多个维度,其红利演示与该产品对应的投资策略息息相关。
-
英国保C、安S等公司,承诺将不少于90%的“可分配盈余”分配于保单持有人。
-
其他中国香港保险公司虽没有明确规定该分配比例,然而在分红派发时大多会遵循“保单持有人优先”的基本原则,甚至有公司在投资不佳的年份动用股东的资本金来“补贴”保单持有人,以保证分红的如约派发。
-
保险公司还会运用一种稳定分红派发的“缓和调整机制”,即在投资收益好的年份保留部分收益(进入保险公司一个名为“分红特别储备金”的账户),在投资收益不好的年份补发部分收益。这种机制增强了保险公司对分红保单的整体把控能力,平滑了投资收益波动给分红派发所带来的影响,使长期储蓄产品在一个较长的时期内拥有一定的“自我愈合”能力。

-
为了保护消费者的合法权益,杜绝计划书演示收益过高、实际红利派发却大打折扣的误导销售行为,中国香港保监处还于2017年1月1日正式施行「指引十六」:《承保长期保险业务指引》(GN16 – Guidance Note on Underwriting Long Term Insurance Busines)。GN16实施后,保险公司将被要求在自己的主页上公布分红保单的红利实现率及过往派息记录,同时需要说明分红的计算方法。
我只要你安心
了解中国香港保险,从金匱星开始!
