


宗庆后一定花了很多钱找人做这套避税方案,最后40%的重税结局。这凸显了传统税务律师服务的缺陷:机制调整完全路径依赖,不具备应对政策调整的灵活性。
--
外国委托人信托(Foreign Grantor Trust,简称FGT)是常见避税安排,宗庆后就购买了这套方案。
美国FGT税法优势在于通过1.委托人非美税务居民身份避开受益人的所得税和信托税务负担,同时2.利用“不动本”策略最大化税务优化。然而,风险在于回溯条款和“覆盖弃国者”身份的税法限制,特别是在2025年美国最新法规加强后,对避税空间大幅收紧,现在宗庆后买的这套方案综合税率已经抬升到40%!还不如在国内老老实实传承。
1. FGT的税法基本框架
FGT是指委托人为非美国税务居民的信托,但其中受益人可能包括美国税务居民。美国税法允许非美国税务居民设立FGT,使信托本身不作为美国纳税实体缴纳联邦所得税,且信托资产及其收益在委托人生前不触发美国的遗产税和赠与税。信托收入通常被视为委托人的收入,由委托人(非美国税务居民)在其居住地税法中征税(所以杜建英孩子们的信托,委托人需要设置为香港籍的宗馥莉),信托向美国受益人分配时,被视为委托人一项赠与,美籍受益人一般不需就分配部分缴纳美国所得税,但需履行申报义务(填报IRS表格3520)。这就为使用FGT进行财富传承规划提供了税收优惠。
2. 避税安排及节税机制
• FGT结构允许信托只分配收益(信托收益分配给受益人征税),而保留本金不分配,从而避免触发高额遗产赠与税,常被称为“不动本”设计。该设计在2025年之前是规避美国40%赠与税的常用手法。
• 信托必须为外国信托(成立于境外,受委托人为非美国税务居民控制),且委托人的税务身份必须保持非美国税务居民状态,否则将失去FGT优势,信托可能被视为美国信托,触发财产赠与税和所得税。
• 美国税法中对FGT有回溯条款(Section 679),如委托人5年内变成美国税务居民,未分配利润可能触发高额税收。
3. 回溯条款及其风险
• 若委托人在设立FGT后5年内成为美国税务居民(如获得美国绿卡或入籍),该信托将被追溯视为美国信托,未分配的信托收益需缴纳高额所得税。此条款是针对避免通过身份变更逃税而设的限制措施。
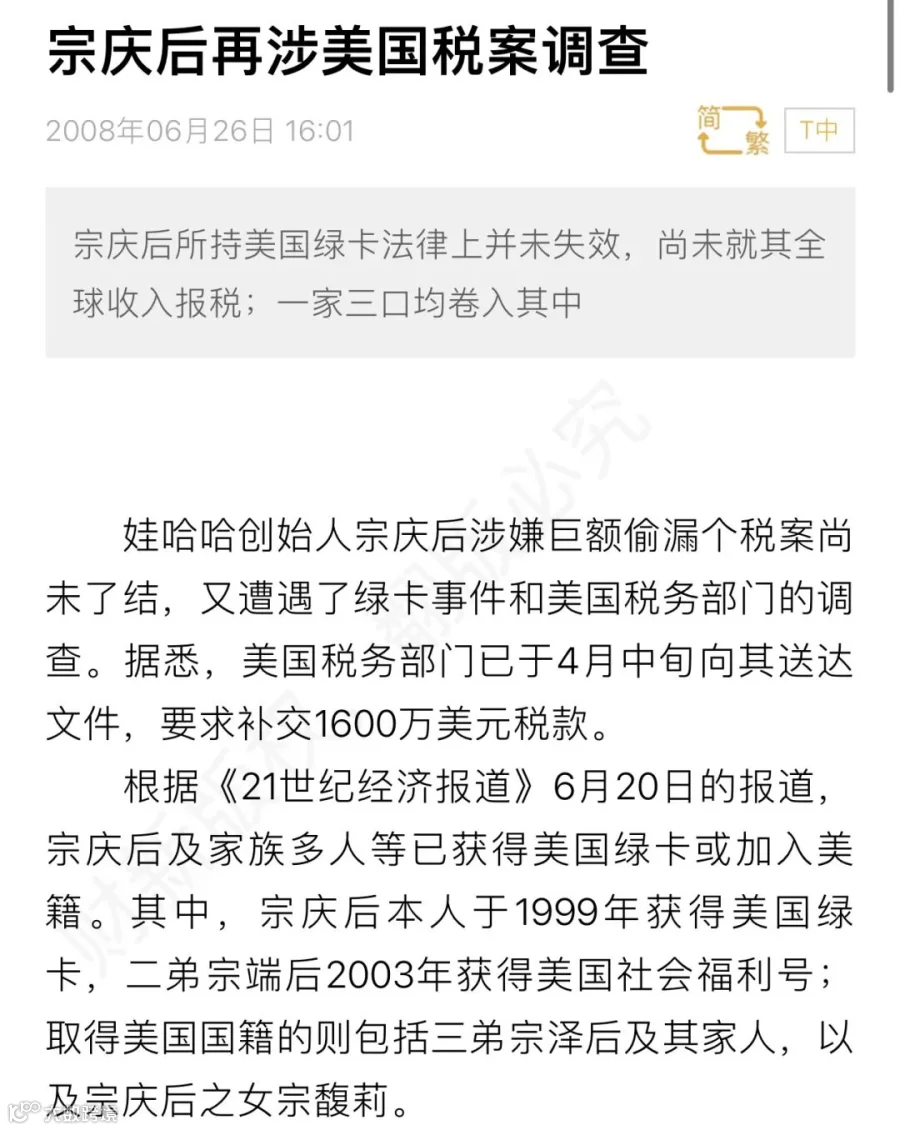
• 宗庆后家庭情况中,宗馥莉2004年入籍美国,2010年退籍,按美国税法“覆盖弃国者”(covered expatriate)身份,退籍后向美国税务居民赠与或继承资产时,受赠人需缴纳40%的赠与税。
--
宗庆后一定花了很多钱找人做这套避税方案,最后40%的重税结局。这凸显了传统税务律师服务的缺陷:机制调整完全路径依赖,不具备应对政策调整的灵活性。
解决办法?本站后台搜索“CRS张三”,一站式AI自动化解决方案,多快好省~