图片来源:央视新闻

首次国家组织高值医用耗材冠脉支架集中带量采购,已于11月5日在天津产生拟中选结果。通过竞争,产生拟中选产品10个,支架价格从均价1.3万元左右下降至700元左右。 预计全国患者将于2021年1月用上国家集采降价后的中选产品。
心脏支架降到地板价
11月5日,国家高值医用耗材集中带量采购在天津举行,经过本次集采,冠脉支架价格从均价1.3万元左右下降至700元左右,最低支架的价格甚至到了令人瞠目的469元,不及一件漂亮衣服值钱,真是“旧时王谢堂前燕,飞入寻常百姓家”。
这样的结果确实来得有些烧脑——按照正常的逻辑,一件商品的利润超过50%就很暴利了,可支架居然能降价90%还有利润空间。
官方回应:在集中招采前,天津市有关部门密集调研医疗器械质量监督检验中心,对检测能力进行摸底,保证中选产品质量可追溯。确保每一个产品应用到患者身上是安全的,是有效的。
 图片来源:央视新闻
以每台手术支架使用量约1.5枚计算,我国一年要用掉150万个心脏支架。据国家医保局介绍,中国医用耗材市场规模3200亿元,其中高值医用耗材1500亿元。而冠脉支架的总费用就达150亿元左右,占到全国高值医用耗材总费用的十分之一。
在这以前,中国的百姓不得不接受高额的支架压迫,因此而延误了治疗的,恐怕不是一个可以忽略的数字。
其实,高额的心脏支架费用,不仅仅是老百姓多花些钱这么简单。
《中国经营报》刊载一位医生的分析:由于利润空间大,背后的灰色空间也大,巨大的利益诱惑不但容易刺激利益性消费,也为权力寻租提供了可能。这些就成为了我国心脏支架的使用率远远高于国际水平,致使心血管专家胡大一教授多次在公开场合批评我国有相当一部分放支架的医疗行为属于“过度医疗”。

而过度医疗的背后,常常隐藏的是医疗安全和医疗道德方面的问题,其危害在有些时候甚于疾病本身。
解决过度医疗问题,最好的方法就是阻断过度医疗背后的各种利益。
而通过政府集体招标、带量采购的方法,将隐藏在支架背后各种不合理利润一下挤干,还利于民,等于在利益上对心脏支架的过度使用来了一次釜底抽薪。对于遏制心脏支架的不合理使用,必将发挥积极的作用。
其实,这次对心脏支架的政府带量采购,并不是特别新鲜的方法。早在两年前,药品领域在此方面就做了一些有益的尝试,当时也曾经迫使一批药品价格大幅下调,最多的下调了96%,极大地降低了一些患者的用药负担。
一口价看大病的时代
医疗费降价就能看得起病吗?
所谓的按病种付费,可以通俗地理解为一口价看病,也就是说,定价只针对疾病而不是具体的医疗项目,这样,在医疗过程中医院方面使用的项目越少,获利就越多。同时,使用的物品价格越便宜,医疗机构的利润也越高。
这个过程,实际等于把过于吸附于药品和耗材上的各类水分,光明正大地给医院,患者不必再花冤枉钱,医生也更容易凭借技术吃饭。
不过像心脏搭桥手术等等大病,我们仅仅需要负担在医院治疗产生的医疗费那简单吗?
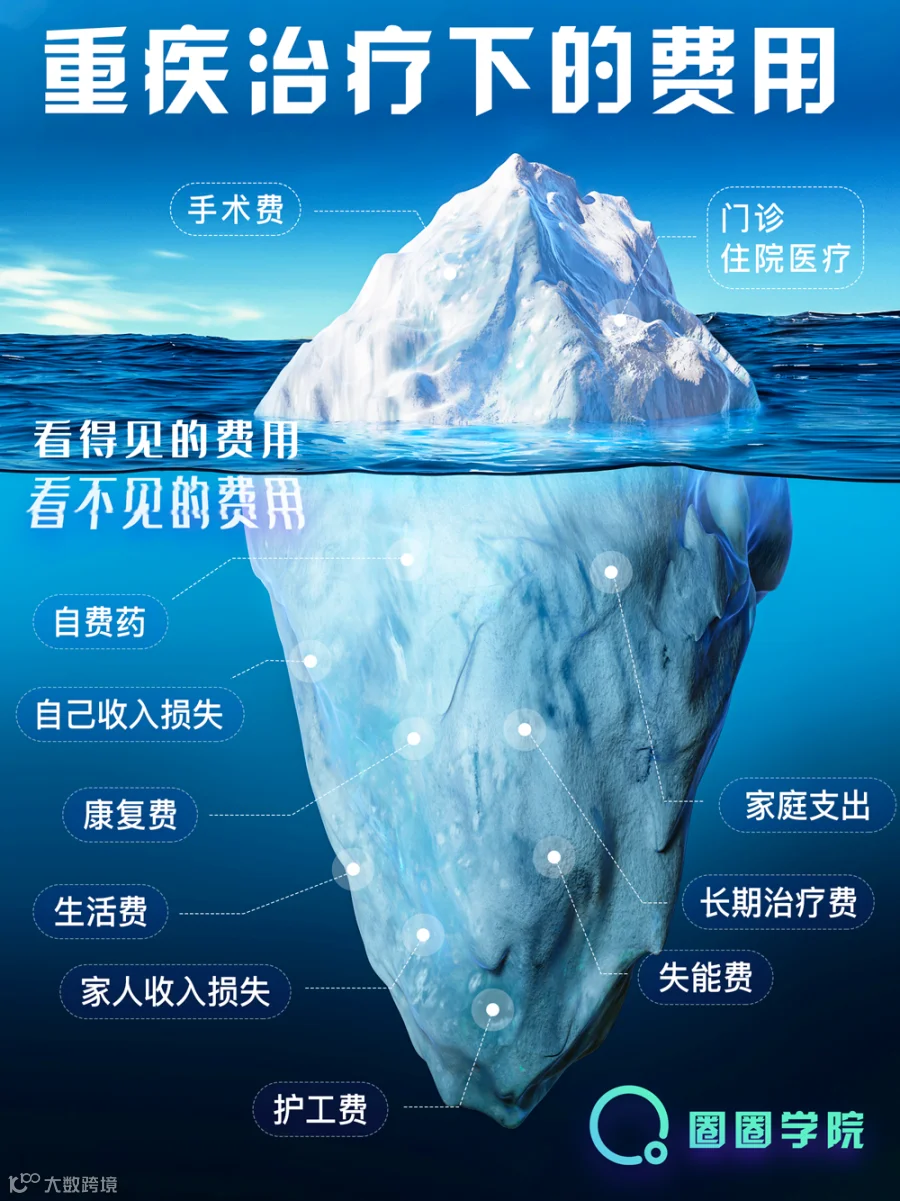
看得见的费用背后,还有看不见的费用:大病初愈,出院回家后需要休养,还会产生很多开支,如:自费药、收入损失、生活费、康复理疗费……
同时,家庭还可能要负担房贷、车贷、孩子教育费用等等……
重疾险最怕的就是现在的保额,十几年后因为医疗通胀和生活物价上涨,赔付的时候根本治不了什么病。不过,港澳保险就是全球最好的抗通胀资产没有之一。
港澳保险的分红以及保额递增,是港澳重疾险非常大的一个优势。有无分红至关重要,通过持有保单合理应对通货膨胀!
医疗保险如同其他类型的保险,建基于「分担风险」的概念来运作。所收保费均会放在「保险池」内,保险公司作为「保险池」的托管人及管理人,当客户提出索偿时,便由「保险池」提取。
过去30多年,人民币的通货膨胀高达6倍。一份重疾险如果不带分红,保额将一直维持在几十年前水平线,根本无法抵御快速的通货膨胀率。
以中国香港某热销重疾险为例,0岁的小男孩投保10万美金保额,在未来发生理赔时,包含分红的预期赔偿将为:
了解高端保险,从金匱星开始!