
众所周知,还有不到10天的时间,也就是从2月1号起,就要实行新的重疾新规了,这也是时隔13年后,重疾险又一次大的变革。
新规过渡期到明年1月31日,所有老产品在这之前都会下线,换成新产品销售,但已经买完的老产品不受影响,仍然按原合同执行。
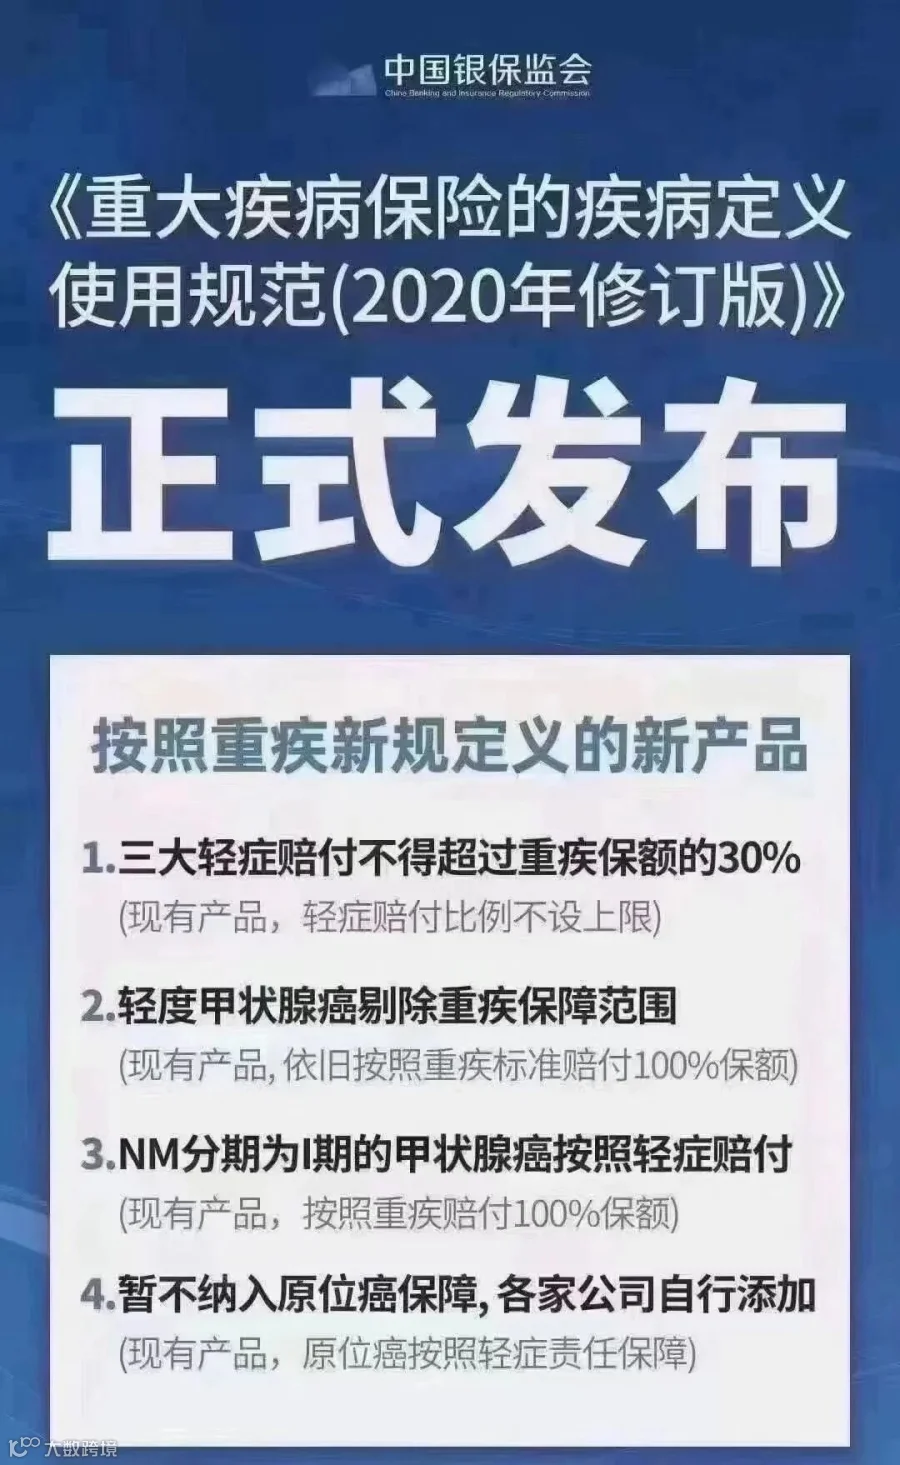
其中最引人关注的就是新版的重疾险甲状腺癌不再全额赔付,变成了分级赔付,老版中,甲状腺癌都属于恶性肿瘤,也就属于重大疾病。一旦确诊,都是1000%赔付的。
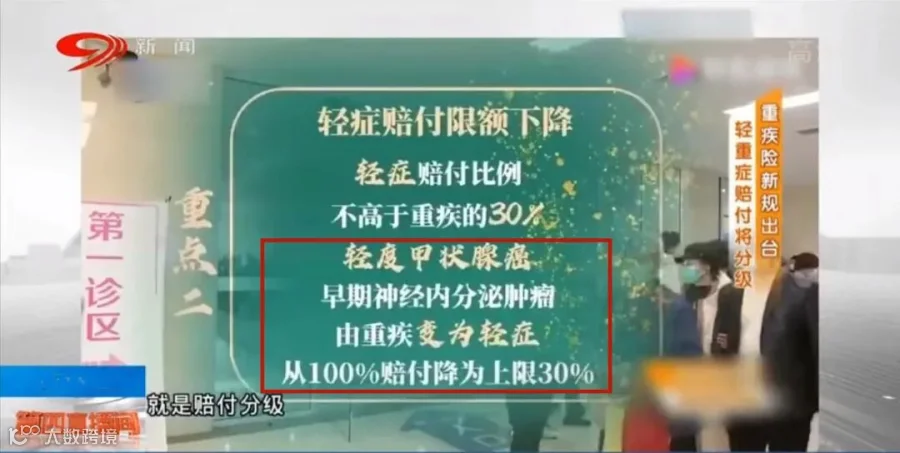
新规则中TNM分期为I期或更轻分期的甲状腺癌不属于恶性肿瘤,也就不算重大疾病。新规将Ⅰ期甲状腺癌划分到轻疾保障里,只赔保额30%。
举个例子:
张三投保了旧版重疾100万,发生1期甲状腺癌或前列腺癌,按旧规,属于重疾,赔100万;按新规,属于轻症,最多赔30万。
甲状腺癌高发其实早已不是什么秘密了,短短十年内,我国甲状腺癌发病率激增了近5倍。位居于排行榜第五位,发病增长率更是位居榜首。其中,女性发病率比男性高3倍!
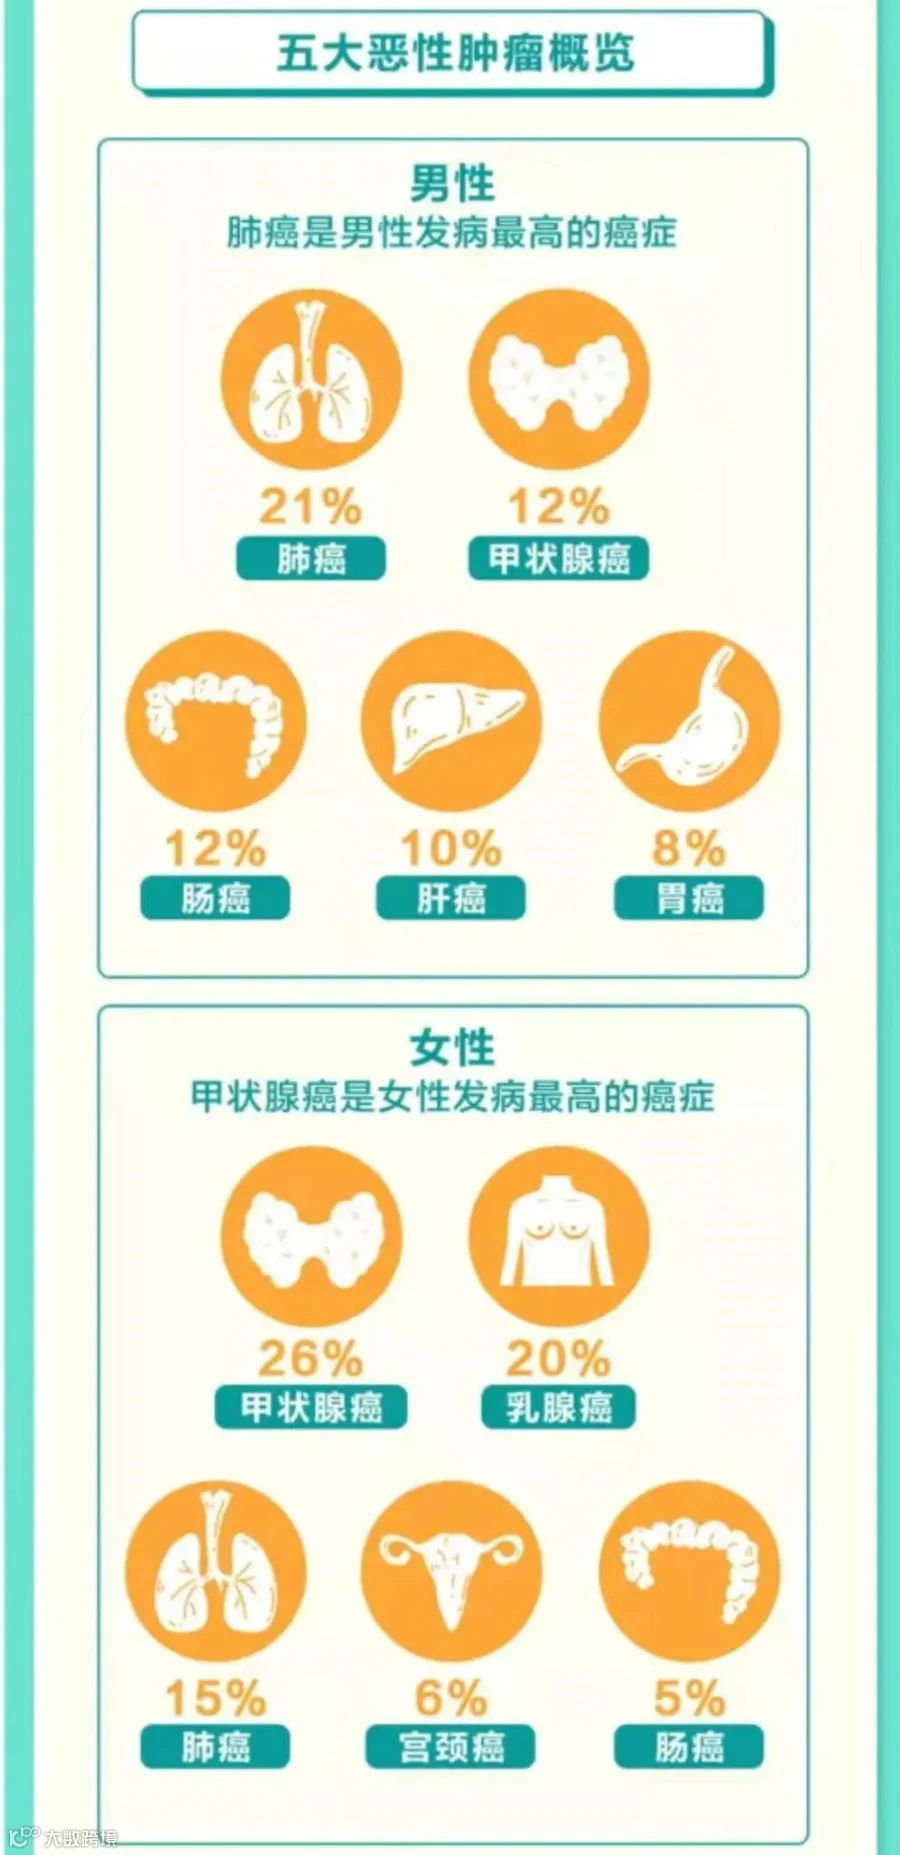
数据不会说谎,据统计40多家保险公司的2020年理赔报告出台了,我们选了老三家的理赔报告关于重疾种类赔付数据看一下。
中国人寿:男性赔付最高的还是癌症,肺癌,排名第二的就是甲状腺癌,占到赔付比例的12%,女性赔付比例最高的就是甲状腺癌,占到26%,女性最常见的乳腺癌排第二。
中国平安:仅从恶性肿瘤赔付种类上看,和中国人寿没有大的区别,甲状腺癌在女性恶性肿瘤赔付比例上同样高居榜首。

太平人寿:甲状腺癌赔付比例,不管男性、女性,都是最高发的癌症,双双占据榜首。

从理赔数据不难看出,甲状腺癌高发,尤其在女性中高发是铁的事实,所以在2月1号之前投保老版重疾险才是最精明的选择。
“买老版重疾险能致富”!这句话不是我说的,我根本也不认同这个说法,这是一个互联网大V近期分享了一个理赔案例,起的一个让人上头的标题。

首先我声明一点,这个大V不是保险业内人士,平时最喜欢的事就是写社会热点的点评,也可能重疾险新规这个话题太热了,毕竟13年了终于变了,引起了这位大V的注意才写的,这篇文章的大概意思就是他有一个朋友,2018年查出甲状腺结节,2020年确诊甲状腺癌。
因为之前这个朋友的父亲得癌症后治疗花了几十万元,这使得她很早就意识到了保险的重要性。
从2017年时,她与自己的老公就开始购买重疾险。也正是这个决定,她术后申请到了80万元的理赔金,据了解整个治疗过程才花费了几万元而已。

这个大V的文章里说:“2017年时,这个朋友与自己的老公买了一份30万元保额的重疾险”。但最后理赔了80万,肯定不止是买了一份重疾险,这个大V毕竟不是业内人士,写错也能理解。
“丁予合同签订时间早于修改规范,所以才得到了如此多的理赔”。这句话希望每个人都能看懂,老版的重疾险产品里甲状腺癌100%赔付,新版的降级赔,
他这篇文章最后的感慨却道出了重疾险的真相:重疾险,有时真的能拯救一个家庭。
在新产品要来、老产品纷纷下架这样的交替之际,大家讨论得最多也很纠结的是:新旧产品,到底买哪个划算?
纠结的理由,无非就是因为新旧重疾定义理赔上各有利弊,陷入了选择恐惧中。其实大家不用纠结的,因为面对新旧规范交替,保险公司纷纷推出了“重大疾病择优理赔方案”,这是什么意思呢?
择优理赔,是指投保的旧重疾险产品,在特定时间段内(11月5日之后)首次确诊重大疾病,在理赔时,2007版旧标准和2020版新标准,哪个标准对自己更有利,就选哪一个。
可以看出,择优理赔是更人性化的设计,现在买旧重疾险的产品,理赔标准有两个可以任选,当然也最有利。2021年2月以后买的新重疾产品,只能用于2020版新标准。
两个版本理赔标准,各有利弊,“鱼和熊掌不可兼得”,可谓是一个向左一个向右,择优理赔这种人性化的设计,旧版本就更值得下手了,尤其对于那些一点保障都没有的人,就相当于给了自己一个“选择权”,未来可以“择优”。
那个人买了旧版重疾80万,如果确诊的是1期甲状腺癌,按旧规,属于重疾,赔80万;按新规,属于轻症,最多赔30万。新旧标准你可以自由选择,但我想没人会觉得多赔钱扎手吧。
但是,如果在明年2月1日后买的新产品,万一得了I期甲状腺癌,就不能反过来按旧版定义来赔了!!!

最后总结一下,现在购买重疾险又有择优理赔加持确实对我们更有利,择优理赔可以让理赔标准两个可以任选,当然性价比更高。所以,建议还没买的赶紧买,买了的能加保就赶紧加。
需要提醒大家,只有在今年 2 月 1 日前买旧定义重疾,才有机会享受择优理赔的待遇,如果大家有看好的产品,可以早点下手,毕竟停售后就再也买不到了。
总之,老产品比较划算,毕竟能够择优理赔,对咱们最有利的,抓紧时间上车吧,等到今年2月份再买,就没有这个选择权了。再说,风险也不等人,早买早有保障。
了解高端保险,从金匱星开始!



