冲上热搜!多少钱才能财富自由?一线城市1900万!三线城市600万...
 金匱星境外咨询
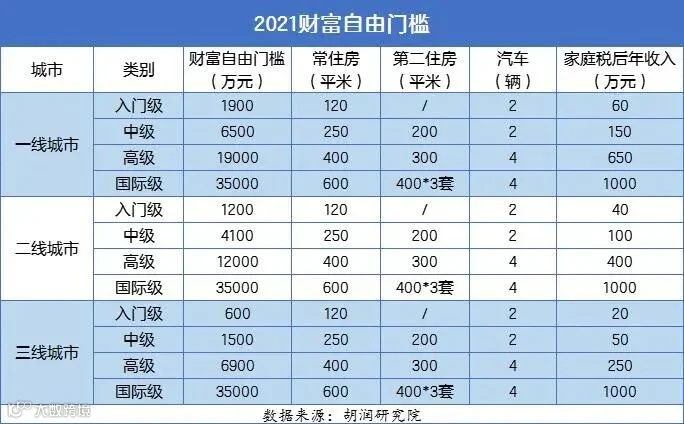
胡润研究院发布《2021胡润财富自由门槛》显示,中国一、二、三线城市入门级财富自由门槛分别为1900万元、1200万元及600万元。
国际级财富自由门槛是3.5亿元人民币,相当于5000万美金。
据悉本次榜单分为入门级、中级、高级和国际级四个阶段,并细分到中国一二三线三类城市。“胡润财富自由门槛”主要考虑常住房、金融投资和家庭税后年收入。
-
中国三线城市入门级财富自由门槛是600万元,主要包括一套120平米的市区常住房、2辆车、20万元的家庭税后年收入和250万元的金融投资;
-
中级财富自由门槛是1500万元,主要包括一套250平米的市区常住房、一套200平米的郊区第二住房、2辆车、50万元的家庭税后年收入和400万元的金融投资;
-
高级财富自由门槛是6900万元,主要包括一套400平米的市区常住房、一套300平米的郊区第二住房、4辆车、250万元的家庭税后年收入和2500万元的金融投资。
-
二线城市入门级财富自由门槛是1200万元,主要包括一套120平米的市区常住房、2辆车、40万元的家庭税后年收入和550万元的金融投资;
-
中级财富自由门槛是4100万元,主要包括一套250平米的市区常住房、一套200平米的郊区第二住房、2辆车、100万元的家庭税后年收入和800万元的金融投资;
-
高级财富自由门槛是1.2亿元,主要包括一套400平米的市区常住房、一套300平米的郊区第二住房、4辆车、400万元的家庭税后年收入和4000万元的金融投资。
-
一线城市入门级财富自由门槛是1900万元,主要包括一套120平米的市区常住房、2辆车、60万元的家庭税后年收入和800万元的金融投资;
-
中级财富自由门槛是6500万元,主要包括一套250平米的市区常住房、一套200平米的郊区第二住房、2辆车、150万元的家庭税后年收入和1200万元的金融投资;
-
高级财富自由门槛是1.9亿元,主要包括一套400平米的市区常住房、一套300平米的郊区第二住房、4辆车、650万元的家庭税后年收入和6500万元的金融投资。
国际级财富自由门槛是3.5亿元人民币,相当于5000万美金,主要包括一套600平米的市区常住房、一套400平米的郊区第二住房、山里、海边各一套400平米的度假房、4辆车、1000万元的家庭税后年收入和1亿元的金融投资。
胡润百富董事长兼首席调研官胡润表示:“中国的入门级财富自由门槛相对于其他国家是比较高的,因为购房需求大。”

根据2020胡润财富报告,中国预计有17万亿元的财富将在10年内传承给下一代,42万亿元将在20年内传承给下一代,78万亿元将在30年内传承给下一代,男女各占一半。应该会有不少人一出生就财富自由了,这些人比较幸运。而家族财富所包含的要素,还不仅仅是家族资产、家族企业和人力资本,还包括社会资本,包含社交人脉和社会影响力。
胡润表示:“我们会羡慕一代企业家的成功和社会地位,会羡慕二代的圈子和自由。世界上大多数16至60岁的人都想创造财富,有房无贷,做一个自己喜欢的工作,不为五斗米折腰。希望我们这份报告能激励更多人去实现自己的梦想。”
“从财富这个角度,一个人最幸福的时候是认为自己早晚有机会实现财富自由,而尚未实现的时候。那些已经实现了财富自由的人,不一定是最幸福的,因为他们也承担着更多的责任和压力。”胡润补充。

大额保单,一般人觉得特别奢侈的东西,为什么富豪却对此乐此不彼?难道仅仅是有钱?如果,你这么想的话,那你可能就太小看富豪们了。富人们购买大额保单都是有理由的,港澳保险的大额保单优势有如下七条。
香港保险行业发展至今已经有近200年的历史,保险体系成熟。香港保险年终分红较高,香港保诚保险公司更是承诺将90%的利润分红给客户。保值乃至增值都是很容易的事情。
对于保险来说,因为是指定受益人,保险公司须依合同直接履行。这样就避免了财产分配问题而引起的家庭纠纷。
对后代的影响小。对于突然拥有巨额财富的年轻人,是否可以按照我们最初的意愿掌控财富,是否可以安全、长期地持有财富?显然并不容易,但对于保险来说,可由保险公司分期、分批给付受益金,保证财富长期安全。
即使现在遗产税尚未开征,遗产继承过程中各项费用也不低:
(3)最贵的是继承权公证费(总资产额的2%),1000万元就要必须交20万元。而通过保险进行财富传承,在受益人来领钱的时候无任何费用。
法定继承和遗嘱继承,要把所有的法定继承人和遗嘱继承人叫到同一现场,而保险公司让受益人接受财产时,只会通知受益人及监护人,不会通知其他任何人到现场。
传统继承的时间长,从身故到葬礼,再办继承权公证以及过户,一切顺利至少也要折腾半年。但保险公司理赔很快(受益人,身份证,死亡证明)就可以到保险公司领钱。
“王永庆很有钱,李嘉诚很有钱,甚至已经富裕到自己都可以开保险公司了,但为什么他们都买了大量的人寿保险呢?”这就是一种规避风险的意识,这也是富豪们应该要有的一种意识。

对高净值客户而言,中国香港保险独特的产品结构、较低的融资成本和保密机制,为其保全境外资产或进行长远资产规划提供了有力保障。
在一个正常的中国家庭看来,平常会用到外币(美元)的地方主要有:
持有美金资产并非一定是为了给资产“增值”,而是家庭资产风险管理的一种有效途径,分散仅持有单一币种的风险。所以,无论美元未来是涨是跌,持有一定比例的美金资产都将会给家庭财务管理提供更大的主动性和操作空间。
小金想说的是,港澳保险并不是富豪的专利,不同阶层的人购买保险的目的都不一样,丰俭由人,还是要根据自己的经济情况做好最佳的配置哦!
如果你暂时无法实现财富自由也不要紧,你可以让您的后代直接财富自由啊!

了解高端保险,从金匱星开始!