海外网6月15日援引韩联社报道,韩国国务会议当日审议通过了《具荷拉法》,将于17日提交国会审议。根据《具荷拉法》,父母若弃养子女,将丧失财产继承权。
韩国《具荷拉法》规定,欲继承去世子女财产的父母,如果严重违反抚养义务,或做出重大犯罪、虐待等不正当行为时,被继承人或其他遗属可以向法院申请丧失继承权,让上述父母被排除在继承权之外。
《具荷拉法》的诞生,与已故女歌手具荷拉有关。2019年,具荷拉在家中离世,年仅29岁。不料,已经离家出走20多年的生母突然现身,要争夺具荷拉一半遗产,令舆论愤怒不已。其后,具荷拉的哥哥请愿设立《具荷拉法》,以阻止弃养子女的父母继承财产。

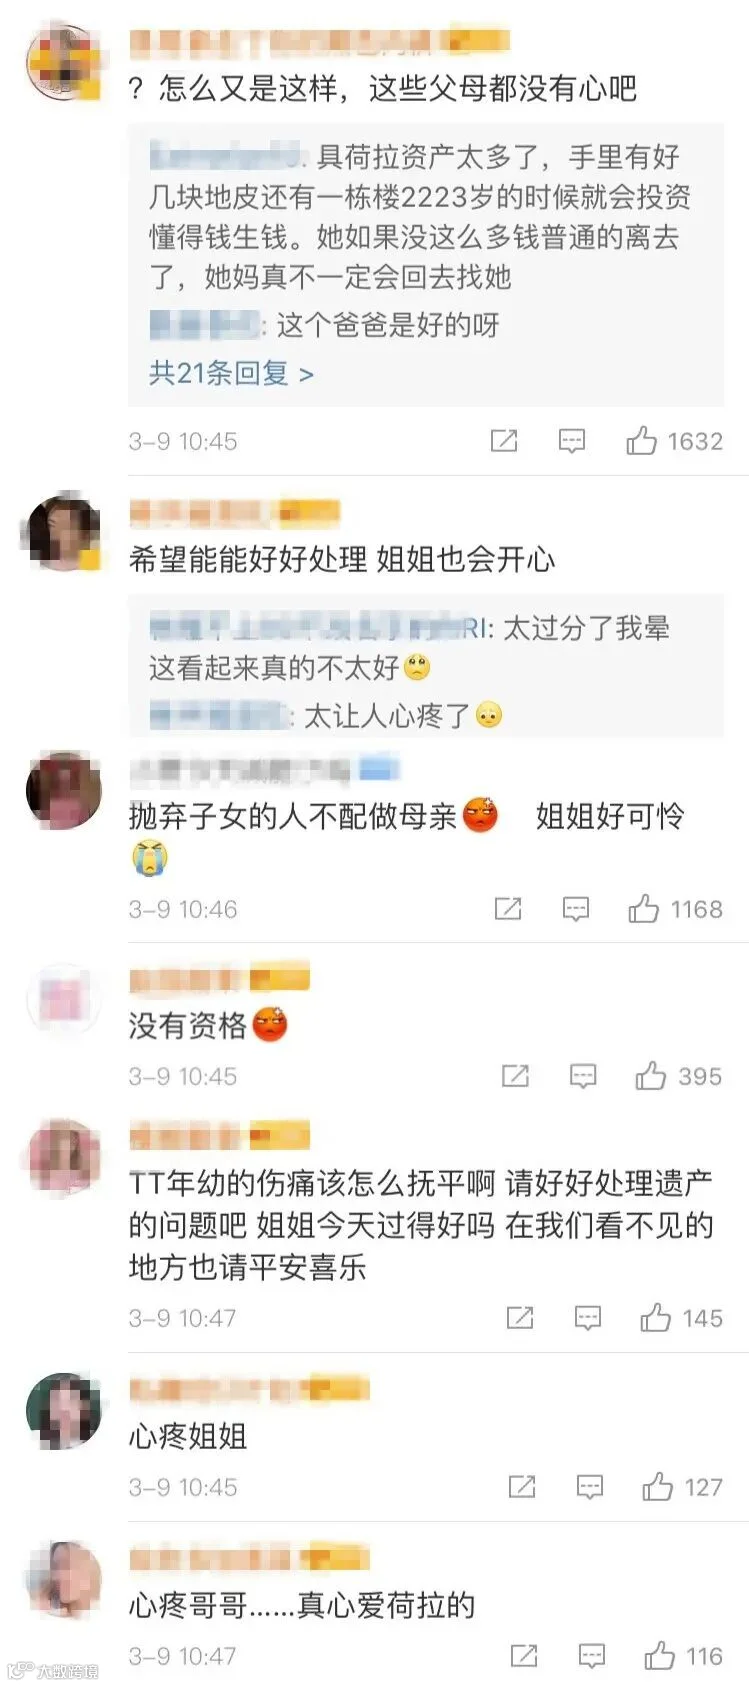
2019年3月9日上午,韩媒Dispatch独家报道了故具荷拉遗属们就继承财产展开法律纷争的内容,这一新闻一度登上韩网热搜,引起了网友们的注意。
据韩媒报道,已故明星具荷拉的哥哥因遗产问题向光州家庭法院提起财产分割审判诉讼,起诉了二人的亲生母亲。

2019年11月24日,韩国艺人具荷拉在家中去世,年仅28岁。而关于其遗产分配问题也成为了媒体关注的焦点。按照韩国法律,具荷拉的遗产,应由亲生父母各分50%。
据悉,目前具荷拉父亲已经把自己得到的50%的份额转让给了具荷拉哥哥,所以根据继承份额转让,具荷拉的遗产应该由母亲和哥哥5:5平分。
但哥哥对于“与母亲5:5平分财产”的做法提出了异议。哥哥方面认为具荷拉生母没有资格平分财产,他们表示:“亲生母亲离家出走时荷拉只有9岁,一辈子都在与被抛弃的创伤作斗争”。
据悉,具荷拉她在2012年买下了价值11亿6500万韩元的豪宅,2015年她又以32亿1500万韩元购买了首尔论岘洞的豪宅。韩国媒体估计,具荷拉留下的遗产已经超过50亿韩元。(约为2890万人民币)
报道显示,具荷拉亲生母亲方面表示:“根据继承顺序,母亲作为具荷拉的直系亲属,应该得到50%的遗产”。
目前,具荷拉的母亲已经委托律师,提出自己应分得一半的遗产,而具荷拉的父亲和哥哥也已正式向法院提出了异议。
具荷拉父亲作为另一直系亲属,则表示不能接受“具荷拉亲生母亲得到50%遗产”的要求。父亲方面表示:“(具荷拉亲生母亲)以前抛弃年幼的子女就离开了家。(现在)有什么资格得到荷拉的财产?荷拉的父亲为了筹集抚养费,走遍了韩国。兄妹俩在没有妈妈的情况下度过了学生时代。荷拉一直以来是由奶奶和哥哥照顾的”。

本月3日,具荷拉哥哥以亲生母亲为对象,向光州家庭法院提起了继承财产分割审判请求的诉讼。
诉讼中,哥哥方面就财产继承问题以“共同继承人之间谋求实质性公平”为根据,向法院提出了“应当以韩国民法第1008条之二贡献部分的规定作为判决依据”的要求。
按照这部分的规定,在故人的直系亲属中,如果有特别抚养过被继承人(即具荷拉)或对被继承人财产的维持以及增值做出过贡献的,应该适当增加他们继承遗产的比重。
具荷拉哥哥方面表示:“我父亲负担了荷拉的抚养费及生活费。荷拉出道后也作为监护人积极帮助她”,所以他们认为应该提高哥哥方面(也就是父亲方面)的继承比重。

该新闻被报道后,网友们对此纷纷表示:“母亲太过分了”等。
此次距具荷拉去世3个多月,其家属被曝展开了财产纠纷。目前双方的法律纠纷还在进行中。
许多家庭因无遗嘱对财产进行安排,家人为遗产展开争夺大战。对财产进行合理规划,可能可以避免发生自己不想看到的一幕,财产按照自己的意愿进行继承。
在经济高速发展的今天,财富迅速累积的同时,也改变了人与人之间的关系。所谓熙熙皆为利来,攘攘皆为利往。很多亲情、友情在财富的诱惑面前不堪一击。
对高净值家庭而言,家族信托作为财富传承的重要工作,需要被充分重视和利用起来。以下这五类传承需求,总有一类能让您感同身受。
A先生是一位成功的传统制造业企业主,每年企业能带来千万级别的利润。唯一的儿子已经结婚,并生了一个小孙子。
自家企业的股权,老两口与儿子各占1/3,此外家中3-4套别墅也放在了儿子名下。然而学设计出身的儿子对自家企业经营一窍不通,房产也无心管理,从这个状况来看,儿子完全缺乏将资产打理好的能力。
儿媳家的服装生意日渐艰难,银行贷款很难批下来。儿媳欲借3000万高利贷来盘活企业,老两口对此非常焦虑,担心自己传给儿子的资产将来要为儿媳抵债,那么未来的生活就无法得到保证。
 第二类:防争产、公平传承

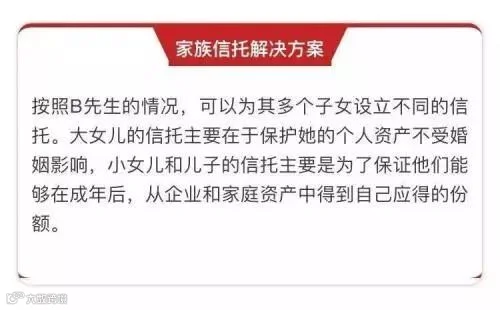
B先生是当地最大的鞋厂的老板,企业稳定盈利情况良好。B先生曾离过婚,22岁的大女儿是前妻所生,8岁的二女儿与3岁的小儿子是现在的B太太所生。B先生离婚时大女儿已经懂事,对现在的B太太有些排斥。
B先生计划在几年内完成企业交班,与B太太一同环游世界,然而对于企业接班家里闹出不少矛盾。
B太太的两个孩子还小,如果大女儿接班担心对自己的两个孩子不公平。
大女儿的未婚夫是位律师,B先生担心他结婚的动机不纯,未来若女儿接班企业怕会将企业拱手让人。
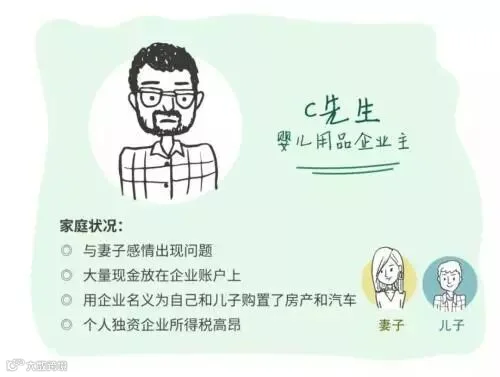
C先生是一位成功的企业主,他一己之力经营的公司生产的婴儿用品畅销多个国家。
常年扑在工作上的C先生发现,他和C太太关系不如从前,甚至还隐约觉得太太有不忠的嫌疑。
C先生经营的是个人独资企业,他将大量的现金放在企业账户上,并用企业名义为自己和儿子购置了房产和汽车。此外,C先生对企业不仅承担着无限连带责任,所得税更是高过有限责任公司,达到35%,这使得赵先生对企业分红缩手缩脚。
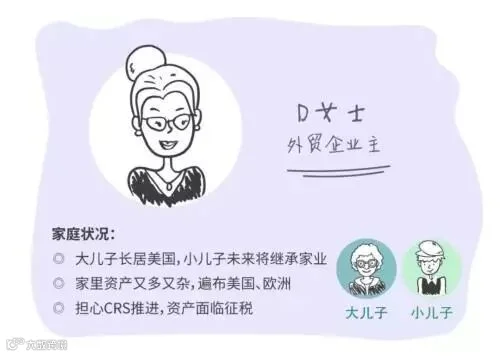
D女士是一位成功的外贸企业主,过去有过一段不愉快的婚姻,有两个孩子,大儿子19岁目前在美国读书,小儿子11岁,D女士一直带在身边。
由于D女士做外贸生意,投资理念比较先进,所以家中有大量的海外资产如欧洲、美国的房产、海外股权基金、股票等。
大儿子想定居美国,不知道未来是否会更换国籍,同时D女士也希望小儿子未来能接班企业,怎样实现公平传承是个很大的问题。
其次,D女士自己有再婚的想法,但担心自己名下的大量资产是否会被分割。
眼下随着CRS的不断完善和推进,D女士也非常担心自己的海外资产暴露在税收的风险之下。

E先生在国内长年从事国际贸易生意,经常往来世界各地。太太是家庭主妇,有一儿一女都是中国国籍。过去的10年间E先生投资了诸多境外资产,有香港投资的房产、股票和银行存款、美国的房产等。E先生和太太希望子女在美国接受教育并生活,于是太太与子女都申请了美国EB-5移民。
E先生本人因担心税务问题没有申请移民。由于不知道自己未来会不会成为美国税务居民,因此也完全不知道该如何规划自己的海外和美国资产。
家族信托成为高净值家庭的标配是必然趋势:
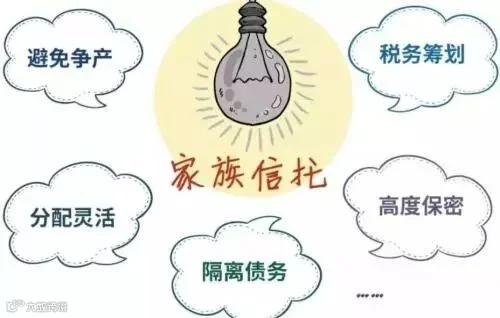
根据每个家庭不同的问题和需求,通过“个性化定制”灵活多变的信托条款,最大程度满足不同家庭的传承需求。
中国的高净值人士正在快速增长,对于富人们来说,如何将自己赚的钱传承给想要给的人而不会被挥霍亦或是为子女创造一个无忧无虑的未来,是值得思考的一件事情,考验着人们的大智慧。
在内地和中国香港,很多人购买保险,特别是大额的寿险,还有一个非常重要的原因——身故理赔金免税(资本利得税和遗产税)。
虽然现在内地还没有开征遗产税,但向富人征税是所有国家政府的共识,从17年开始的CRS也可见一斑,,内地现在闹的沸沸扬扬的房产税,也是遗产税的先遣部队。
在经济全球化的今天,金融市场的走向已太过复杂,守着单一货币想发财,就只有被动挨打的份。
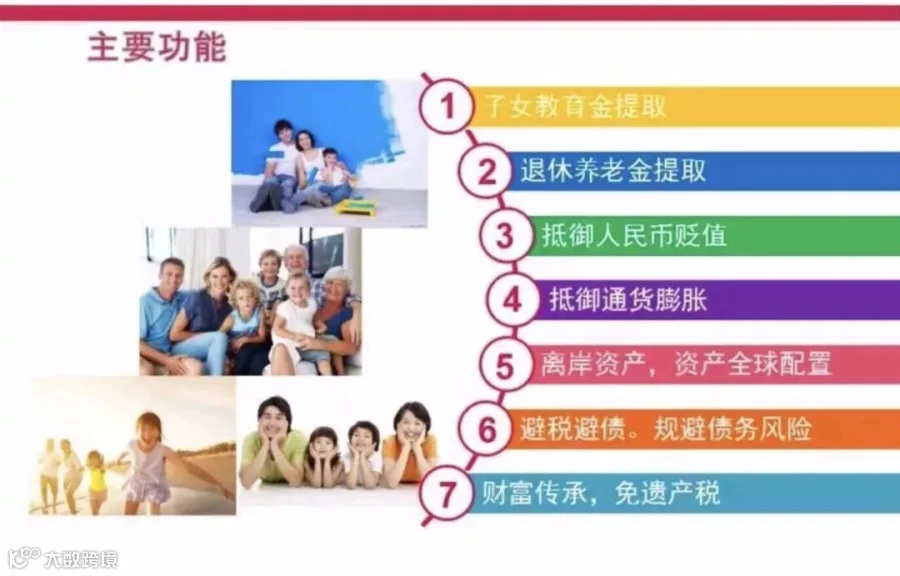
中国香港保险通过美元计价,美元资产配置也让寻求资产保值稳定的客户更加倾向中国香港保险。知名财经评论家叶檀在一档视频节目中提到过美元资产配置的重要性。
正如叶檀所说,因为资产配置就是用来对冲风险的,所以外币配置应包括美元适应通货,作为避险货币。在获得理想收益的同时,降低风险。
了解高端保险,从金匱星开始!