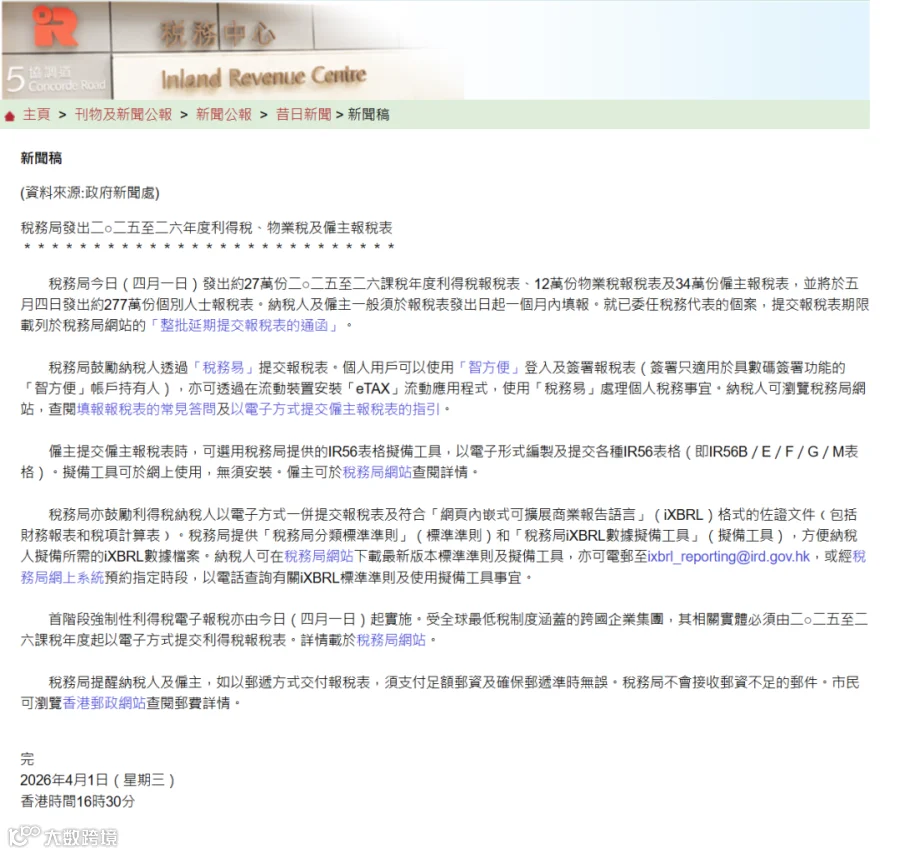
4月,随着香港财政年度的结束,香港税务局(IRD)已正式向全港雇主发出“雇用及薪金资料”(IR56B)表格及相关指引。这一动作标志着2025/26课税年度薪俸税申报工作的全面启动。
作为全球知名的低税区,香港的税制以简单、透明著称。然而,对于跨境高净值人士及企业主而言,准确理解薪俸税的征收逻辑与合规义务,仍是财富管理的重要一环。
2026年,香港税务政策迎来关键调整,免税额大幅上调,为企业与个人带来新的税务规划空间。本文旨在从专业视角,为您拆解薪俸税的核心要素与实操要点。
课税年度:每年4月1日至次年3月31日。
在此期间产生的收入,均需在随后的评税年度进行申报。
雇员(受薪人士):须如实申报个人入息。
雇主(公司):作为扣缴义务人,必须向税务局提交雇员的薪酬资料。
关键合规点:
税务局会严格比对雇主提交的IR56B表格与个人提交的BIR60表格。任何数据差异都可能触发税务审查。因此,确保双方申报数据的一致性,是合规的第一道防线。

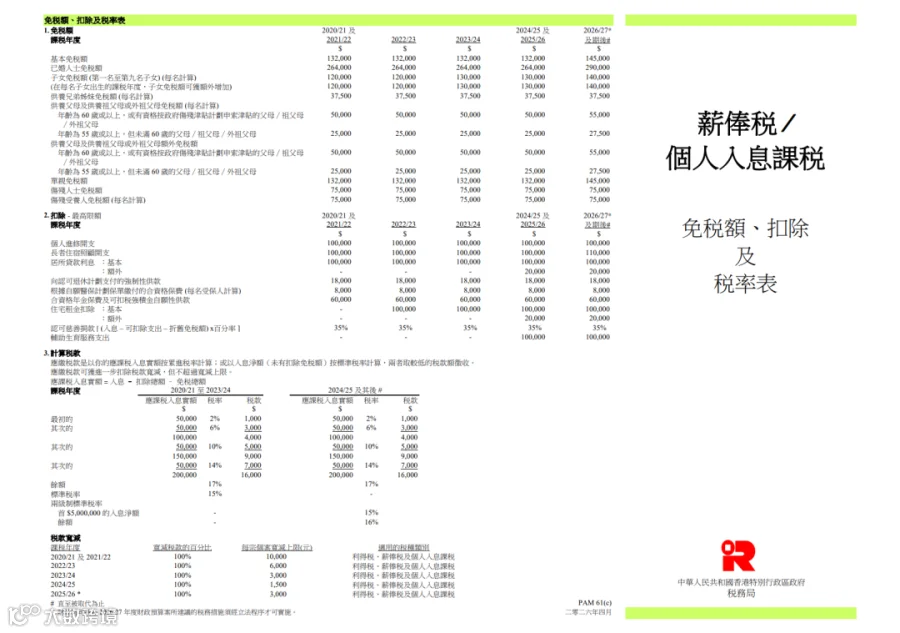
香港薪俸税实行“税负从轻”原则。税务局在评税时,会自动采用“累进税率”和“标准税率”两种方式分别计算,最终选取税额较低者进行征收。
累进税率:
适用于大多数中产及工薪阶层。该税率设有五级,从2%递增至17%。其优势在于可扣除各项免税额,对于有家庭负担的纳税人更为有利。

标准税率:
则适用于超高收入人士。自2026/27课税年度起,标准税率实行两级制:首500万港元的入息净额按15%征收,余额按16%征收。此方式不享受大部分免税额,计算更为直接。

根据最新财政预算案,2026/27课税年度的免税额将迎来显著调整,直接降低了纳税门槛。
免税额
基本免税额:由132,000港元上调至145,000港元。
已婚人士免税额:由264,000港元上调至290,000港元。
子女免税额:由130,000港元上调至140,000港元。
供养父母免税额:60岁或以上长者,免税额由50,000港元上调至55,000港元。
此外,针对2025/26课税年度,政府提供100%薪俸税税款宽减,每宗个案上限为3,000港元。
扣除项目
除了免税额,合理利用可扣除项目是降低应评税入息的有效途径。以下是几项关键的扣除项目:
强制性公积金(MPF):雇员法定供款,每年最高扣除额为18,000港元。
自愿医保计划(VHIS):每名受保人每年最高扣除额为8,000港元。
合资格年金保费(QDAP):每年最高扣除额为60,000港元。
居所贷款利息:自住物业贷款利息,每年最高扣除额为100,000港元,最长可享20个课税年度。
住宅租金扣除:针对在香港无自用住宅的纳税人,每年最高扣除额为100,000港元。
香港的薪俸税申报流程严谨,涉及多份关键表格。
核心税表概览
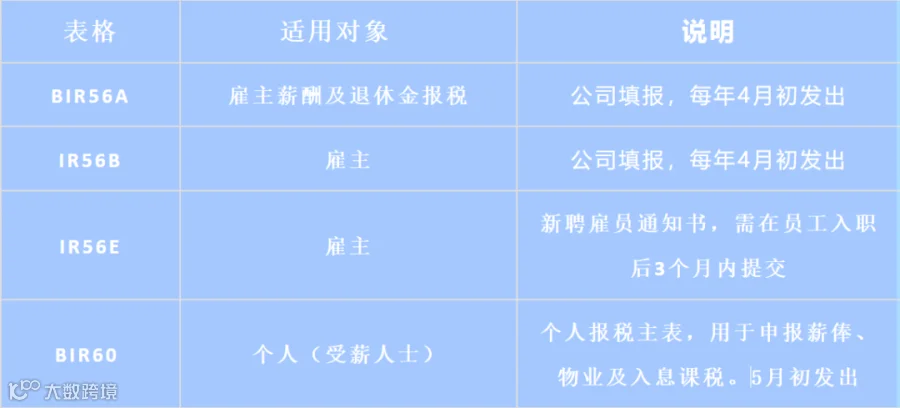
流程顺序:
1.每年4月税局发出BIR56A、IR56B税表,雇主公司收到后负责据实填报并提交税局;
2.税局5月再发出个别人士BIR60税表,个人收到税表后负责填报提交税局。

备注:如未收到税表,也可主动向税局索取。
每年4月:税务局发出报税表。
每年5-6月:个人及雇主递交报税表的截止日期。
每年10月起:税务局陆续发出评税通知书。
次年1月:缴纳第一期税款。
1.董事的“零薪酬”申报
许多公司董事误以为未领取薪酬便无需申报。事实上,担任董事职位本身即构成税务责任。即使未支取任何董事酬金,也必须在税表中如实申报“零薪酬”,否则税务局有权根据同类职位的市场水平进行估算评税。
2.员工离港清税程序
当雇员计划永久离开香港时,雇主负有严格的“扣税”义务。雇主必须在雇员离港前至少一个月,向税务局提交IR56G表格。在税务局发出“同意释款书”之前,雇主不得向该雇员支付任何款项。忽略此步骤可能导致公司面临税务追缴及罚款。
香港税制虽简,但细节之处见真章。合理的税务规划建立在精准合规的基础之上。