B&I 旌旗国际
跨境商务 财税 合规
根据《印花税条例》规定,出让人及受让人在办理香港股份有限公司的股份买卖时需要就转让的股数分别及共同负担缴纳印花税,同时必须负责就相关股份转让文书加盖印花之事宜。香港公司股权发生转让时,如果未缴纳印花税,即使契约文件签署完成,也无法在法律上生效。
1. 双方协商与公司合规确认
买卖双方协商股转价格、股份数量、付款方式、交割时间等核心条款;
核查公司章程对股权转让的限制条件,召开董事会或股东会,形成同意股转的书面决议;
确认其他股东优先购买权,必要时获取弃权书。
2. 签署正式文件
双方签署买卖单据Bought and Sold Note、转让文书Instrument of Transfer等其他股权转让协议书;
整理齐全交易双方身份证明、公司主体文件等配套资料。
3. 税务申报与印花税缴纳
股转文件签署后30日内,向香港税务局提交资料;
税务局按股转实际交易价或公司净资产/公司估值(取较高者)核定印花税;
缴纳税费后,获取印花税缴纳证明及加盖印花的文件。
4. 内部更新、港府备案
公司内部更新股东名册(Register of Members),记录新股东信息;
股转信息将在下一次周年申报时自动更新至香港公司注册处;
新股东对接公司银行,办理账户所有人变更手续。
1. 公司主体证明文件
香港公司注册证书(原件或副本均可)
最新有效商业登记证(临近到期需先完成续期)
最新提交的周年申报表(NAR1文件)
公司章程副本
2. 交易双方身份证明
自然人股东:身份证或护照复印件
法人股东:自身公司注册证书、商业登记证及授权代表身份证明文件
3. 核心签署文件
买卖单据Bought and Sold Note
转让文书Instrument of Transfer
董事会/股东会同意股权转让的书面决议(按公司章程要求出具)
其他股东放弃优先购买权的弃权书(如需)
4. 公司财务资料
公司近三个月审计报告或财务报表(税局根据公司财报净资产核定股转价值)
(一)涉及税种
核心税种:印花税
特别说明:
1、香港的税制是地域来源原则,并且没有资本利得税。公司的股权被视为资本资产,转让资本资产所产生的收益(即“资本利得”)在香港是不征税的。
2、若转让方以买卖股份为日常业务(如投资公司),股转收益将被认定为营业收入,需缴纳16.5%的香港利得税(普通企业/个人无需缴纳)
(二)印花税计税依据与税率
1.计税依据:股转实际交易价与公司公平市价(如资产净值),取两者较高值;
2.税率标准:合计0.2%(买卖双方各承担0.1%)+ 每份转让文书固定5 HKD税费(双方共同承担);

(三)印花税缴纳方式
1.缴纳时限:股转文件签署后30日内,逾期将产生最低500港元罚款及按日计息;
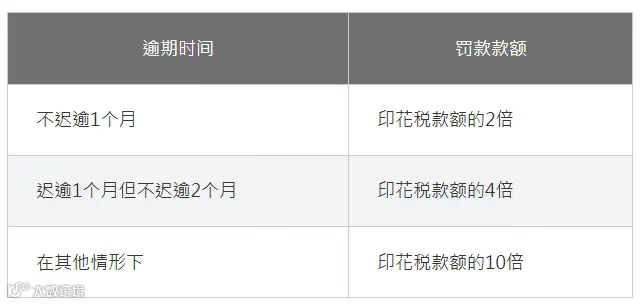
2.办理渠道:线下前往香港税务局印花税署加盖传统印花;或线上通过“税务易”系统申请电子印花证明书(均具备法律效力)。
案例1:
假设香港某公司注册资金1万港币(发行股本1万股,每股1港币)、实收资本1万港币,股转当月财报净资产100万港币,股东A将其持有的100%股权全部股份给股东B,股转双方协定股转作价为100万港币并签署了买卖单据及转让文书。
分析:股转作价等同公司净资产,二者计税结果一样
应缴印花税:
100万×0.1%×2(双方税费)+5×2(两份文书费)
案例2:
假设香港某公司注册资金1万港币(发行股本1万股,每股1港币)、实收资本1万港币,股转当月财报净资产100万港元,股东A将其持有的100%股权全部股份给股东B,股转双方协定股转作价为50万港币(低于公司净资产价值)、并签署了买卖单据及转让文书。
分析:股转作价低于公司净资产,应按照净资产计税
应缴印花税:
100万×0.1%×2(双方税费)+5×2(两份文书费)
案例3:
假设香港某公司注册资金1万港币(发行股本1万股,每股1港币)、实收资本1万港币,股转当月财报净资产-20万港元,股东A将其持有的100%股权全部股份给股东B,股转双方协定按照注册资金1万港币作价转让,并签署了买卖单据及转让文书。
分析:公司亏损,股转作价高于公司净资产,应按照股转作价计税
应缴印花税:
1万×0.1%×2(双方税费)+5×2(两份文书费)
香港公司股权转让涉税情况还会因每个公司情况不同存在涉税差异,本篇仅供参考、建议在办理股转前咨询专业人士意见。