B&I 旌旗国际
跨境商务 财税 合规
结业审计:也称为清盘审计或终止业务审计,是指一家香港公司在计划注销前,对其从开业至今的整个运营期间的财务状况进行一次全面性的审计。
出具机构:是指由香港执业持牌会计师事务所接受拟注销的香港公司委托,为公司清算目的而编制的审计报告,是香港公司注销过程中的关键文件,需要递交到香港税务局,以说明公司的财务状况,确认公司的资产债务都已经处理妥善。
核心性质:结业审计是注销前对公司财务数据核数审计。
覆盖期间:审计报告覆盖的时间段,是从公司上一份审计报告的截止日期开始,一直到公司决定终止业务的日期(结业日)。如果公司从未做过审计,则覆盖期间从公司成立之日开始,到结业之日结束。
简单来说:结业审计是对公司整个生命周期的财务状况进行全面的总结。
1. 法定合规要求
根据香港《公司条例》,所有有限公司在每个财政年度都必须准备财务报表并由香港执业会计师进行审计。这项义务持续到公司解散为止,结业审计是履行其最终的法定责任。
2. 向政府证明公司无潜在负债
香港税务局和公司注册处要求通过审计报告确认:
公司在结业前的所有交易都已恰当记录。
公司财务状况清晰透明,没有隐藏未偿还的债务或税务责任。
公司拥有足够资产清偿所有债务(对于有偿债能力的公司)。
3. 保护股东和债权人利益
一份清晰的审计报告可以证明公司在存续期间运作规范,结业时没有遗留财务纠纷,从而保护公司董事和股东,避免其在公司解散后被追究个人责任。
4. 税务清算的前提
只有确认公司已结清所有应缴税款,香港税务局才会发出关键的“不反对通知书”。而确认税务已结清的主要依据,正是这份全面反映公司收入的结业审计报告。
总结:要求结业审计报告,是香港政府为确保市场秩序、防止公司通过恶意注销逃避债务和税务责任的关键监管措施。
香港公司注销需要同时向税务局和公司注册处提交申请,整个流程可分为三个主要阶段:
第一阶段:内部决议与审计准备
1.召开董事股东会议:公司董事和股东需通过会议,正式决议结束业务并进行公司清盘。
2.委任执业会计师进行结业审计:聘请一名香港执业会计师,为公司准备从成立至今或上一审计期间至结业日的结业审计报告。
第二阶段:向税务局申请“不反对通知书”
1.完成最后税务申报
在收到税务局发出的利得税表后,必须连同结业审计报告一并提交,完成最后一次税务申报。
2.提交“不反对通知书”申请
税务局将审核公司是否已结清所有税款、是否已提交所有税务申报表、以及没有任何未完成的税务调查或未清缴的罚款。
3.获取“不反对通知书”
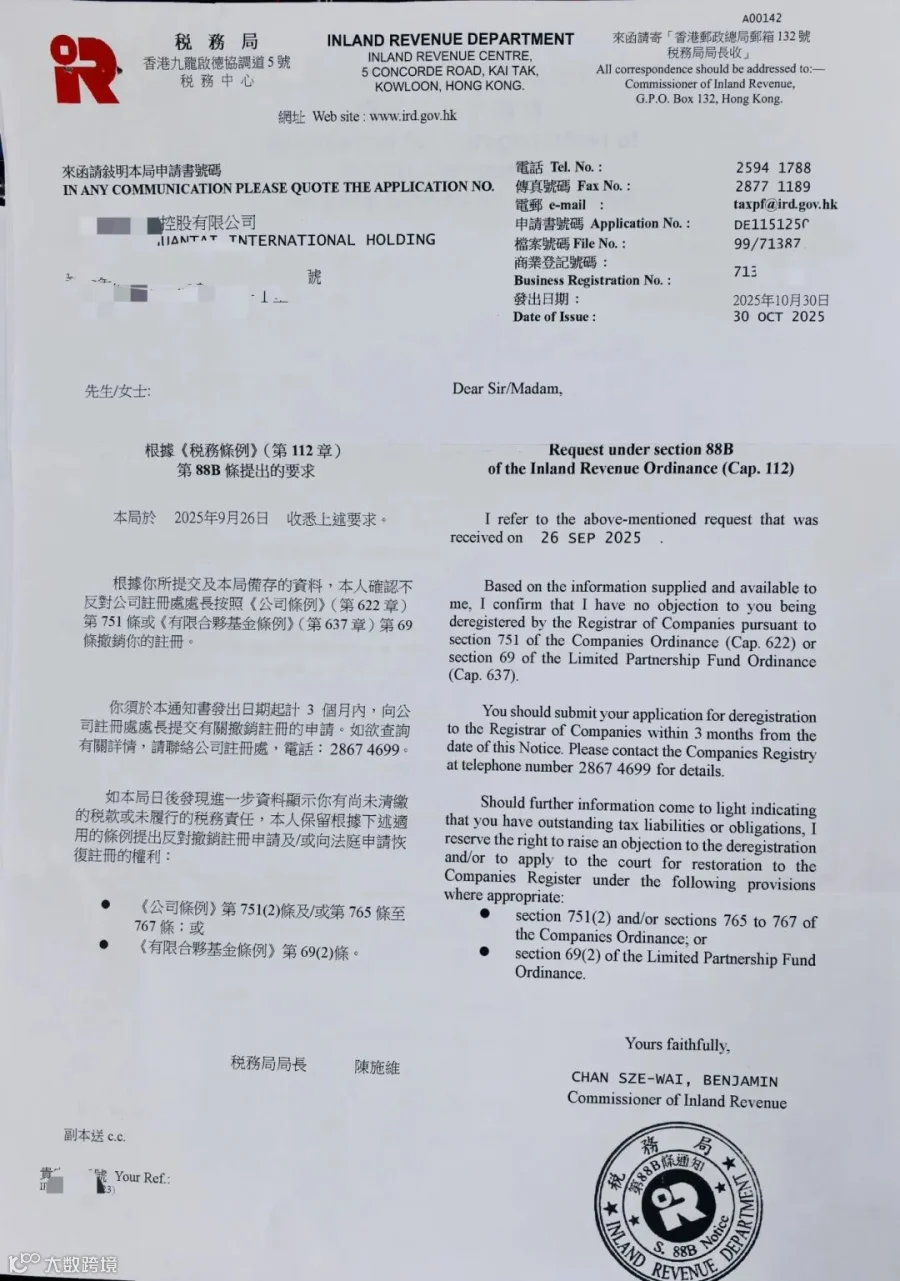
如符合所有条件,税务局通常在1-2个月内发出《不反对通知书》。这份文件是向公司注册处申请注销的必备文件。
图为香港税局“不反对通知书”
第三阶段:向公司注册处提交正式注销申请
1.提交注销申请书
向公司注册处提交《公司注销申请表》,并必须附上税务局发出的《不反对通知书》。
2.注册处审核与公示
公司注册处在收到申请后,会进行审核,并在宪报刊登注销公告。首次公告后,会有为期3个月的提出反对期。
3.正式注销
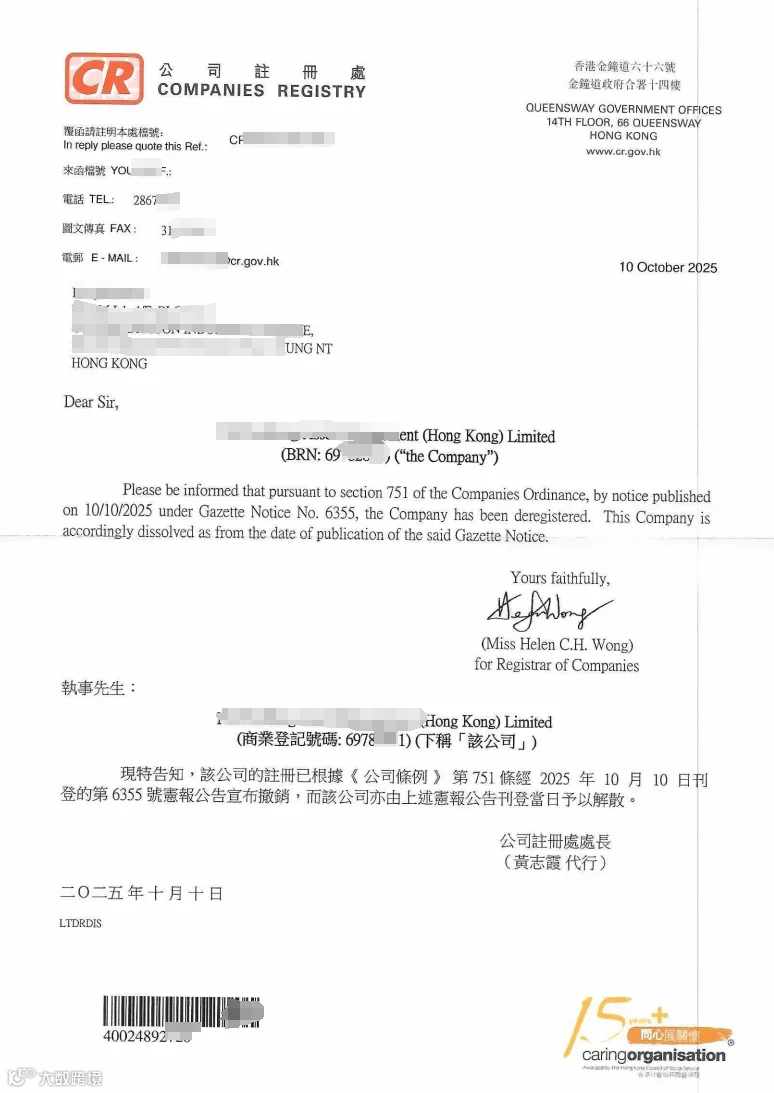
如果在3个月内无人反对,公司注册处会刊登第二份宪报公告,宣布该公司正式解散。此时,公司在法律意义上不复存在。
图为HK注册处解散/注销公司通知
1.时间周期
整个注销流程(从申请到正式解散)通常需要6至8个月。
2.公司注销前准备
申请注销的公司必须已停止运营所有业务至少3个月,并且没有任何未偿还的债务、资产(或资产已在注销前分派给股东)。
3.专业建议
由于整个过程涉及专业的审计和复杂的政府文件,建议委托专业的香港秘书服务公司或会计师来处理,以确保流程顺畅,避免因文件错误或程序问题导致延误或被拒。