B&I旌旗国际
跨境商务 财税 合规
香港拥有150年的国际营商经验,被连续多年评为全球最具竞争力经济体之一,法律体系高度自治且公平透明,外资股权无限制。香港采用两级利得税制无增值税、股息税或遗产税,且与全球50多个国家和地区签订避免双重征税协定。法律体系兼容并蓄,适合搭建“内地+香港”双轨架构,尤其敏感行业可规避政策风险。本篇旨在介绍香港公司的税收政策,以及如何享受双边税收协定、从而达到避免双重征税的目的,为跨境企业在对外投资和成长经营过程合规减负。

一、香港税收政策介绍
香港以地域为征收税项的基础,只对来自香港的利润及收入征税。与内地情形不同,香港不设增值税和营业税,主要直接税是利得税(企业所得税)、薪俸税(个人所得税)和物业税。香港税务局每年发出报税表,纳税人收到税表在特定期限填写并缴税。
1、利得税(企业所得税)
香港对各行业、专业或商业于香港产生或得自香港的利润征收利得税。法团首200万港元的利得税税率为8.25%,其后的应评税利润则为16.5%。至于独资或合伙业务的法团以外人士,两级的利得税税率相应为7.5%及15%。
企业支付的股息无需缴交预扣税。企业收取的股息也可获豁免利得税,本港亦不征收资本增值税。企业和个人(金融机构除外)存放在认可银行的存款利息收入,可获豁免所得税。
2、薪俸税(个人所得税)
得自受雇工作的收入需缴纳薪俸税。应缴税的收入包括佣金、红利、约满酬金、津贴(包括教育津贴)以及其他额外津贴。退休金及因在香港提供服务而取得的收入也须课税。个人薪俸税最高税率为17%。另外,内地居民在任何评税年度留港不超过183天,可获豁免缴纳薪俸税。
3、物业税
物业税率统一为可收租金(除差饷外)减去维修及保养免税额20%后的15%。然而,公司为租金收入缴付了所得税后,便无需缴纳物业税。
4、避免双重征税安排
中国大陆与香港于1998年签署的《内地和香港特别行政区关于对所得避免双重征税和防止偷漏税的安排》(以下简称“安排”),安排通过预提税优惠条款,直接降低股息、利息、特许权使用费的跨境支付成本,避免双重征税。
其主要原理可解释为来源地有限征税、居民地税收抵免”。例如,香港母公司从大陆子公司收取股息时,大陆作为来源地可征收预提税,但协定将税率上限从10%降至5%(需满足25%持股条件);香港作为居民地则通过免税或抵免避免重复征税。这种设计既保障了大陆来源地税基,又通过低税率促进了香港的跨境资本流动。
二、避免双重征税优惠政策适用场景
1. 股息分配场景
香港A公司以100%股权投资大陆公司B,大陆B公司分红100万给香港A公司:
若不采用优惠政策:内地A公司需代扣代缴10%预提税,香港B公司实收90万元。
若采用税收优惠政策:由于香港A公司持股100%,大于25%,适用5%优惠税率;因此,大陆A公司需代扣代缴5%预提税,香港B公司实收95万元。
说明:香港为避免双重征税对股息免税,香港B公司需在收到股息后无需缴纳香港利得税。
2. 利息与特许权使用费
利息收入:大陆公司向香港支付利息时,协定适用7%预提税,低于大陆正常10%的利息收入预提税税率。加上香港本地税法对支付给非居民的利息通常不征预提税,形成“双低税负”。
特许权使用费:技术转让适用5%特惠税率,需提供技术转让协议及专利证书;商标使用适用10%税率,需明确商标使用范围与费用标准。
三、如何利用双重征税协定享受税收优惠
1、香港公司申请税务居民身份
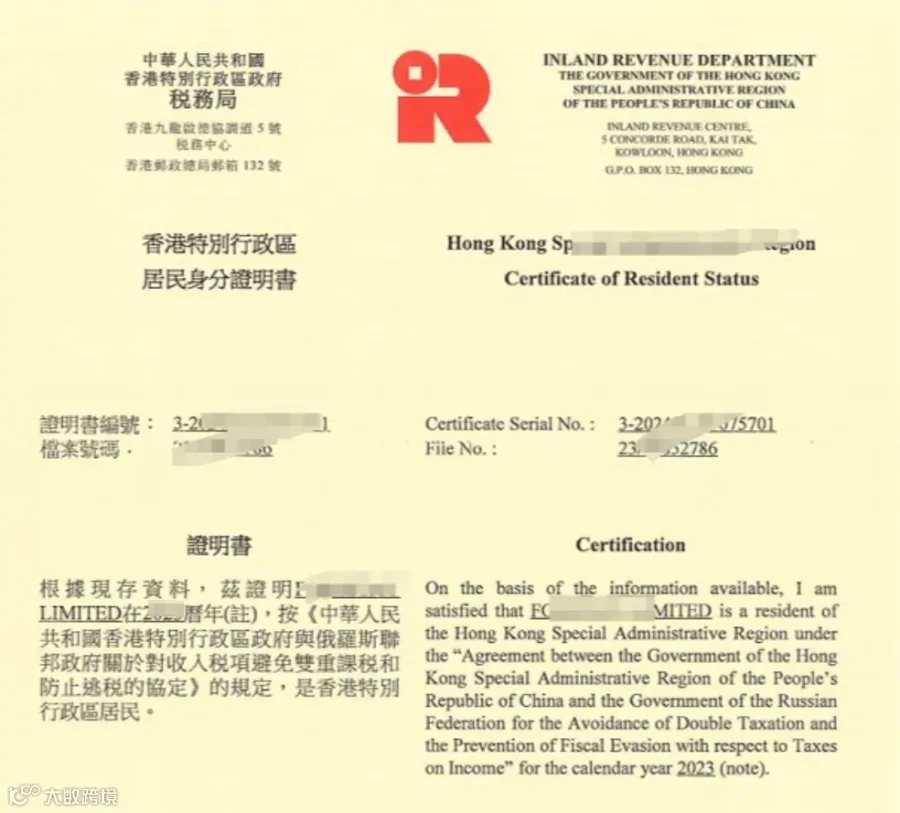
需向香港税务局申请《香港税务居民身份证明书》,需提供公司注册文件、财务报表、董事会会议记录、办公场所租赁合同、员工雇佣合同及社保记录等,证明公司的管理和控制中心在香港。
2、向大陆公司所在地税务机关提交申请,由主管税务机关审批;
3、向香港税务局提交备案。
四、香港税务居民身份认定条件
1、自然人认定条件
在港停留:某一年在某个课税年度内在香港停留超过180天,或者在连续两个课税年度(其中一个是该课税年度)内在港停留超过300天。
永久性住所:需同时满足「可用性+可居住性+所有权」三要素
特殊情形:香港政府雇员、外交人员、国际组织工作人员适用特殊规则。
2、公司法人认定条件
(1)实地运营:在香港设有实体办公室,聘用香港员工,并提供强积金缴纳记录、雇佣合同等证明文件。
(2)管理在港:核心决策在港进行,公司董事会议、重大业务决策需在香港进行,重要资料(如,财务记录、合同等)存放于香港办公室。
(3)本地账户:在香港开立银行账户,账户需有合理交易记录,反映真实业务活动。
(4)经营管理与税务合规:至少部分董事或高管需常驻香港,参与日常经营管理,并按时提交利得税申报表。
随着中资企业跨境投资越来越多,香港又作为投资的首个阵地,建议企业提前了解香港的税收和合规政策,充分利用政府的税收政策为企业争取更多的利润。香港和大陆签订的避免双重征税协定在实操中是有效的降低企业税负的合规工具,建议企业在经营过程中了解并运用政策、满足申请双边税收优惠的条件,以保证在实践中真正享受税收优惠。